Bạn đang trong quá trình làm bài luận văn nghiên cứu nhưng chưa biết cách phân tích hồi quy đa biến cũng như đọc kết quả hồi quy đa biến trong SPSS? Cùng Luận Văn 24 tham khảo ngay bài viết dưới đây để để quyết những khó khăn mà bạn đăng mắc phải.
Để các bạn có thể có cái nhìn khả quan và dễ hiểu hơn thì chúng ta cùng nghiên cứu và phân tích hồi quy đa biến theo một ví dụ cụ thể dưới đây:
Một nhà nghiên cứu sức khỏe muốn dự đoán “VO2max” – một chỉ số về thể lực và sức khỏe. Họ đã thực hiện nghiên cứu 100 người tham gia để thực hiện bài kiểm tra VO2max tối đa, nhưng cũng ghi lại “age”(tuổi), “weight”(cân nặng), “heart rate” (nhịp tim) và “gender”(giới tính) của họ. Như vậỵ, các biến độc lập và biến phụ thuộc bao gồm:
Biến phụ thuộc: VO2max
Biến độc lập: age, weight, heart rate, gender
1. Các bước tiến hành phân tích hồi quy đa biến trong SPSS
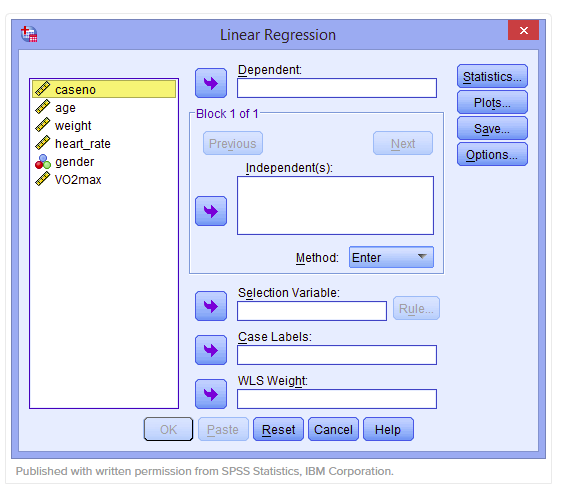
Để chạy hồi quy đa biến bạn vào menu Analyze -> Regression -> Linear.
Các bước tiến hành phân tích hồi quy đa biến
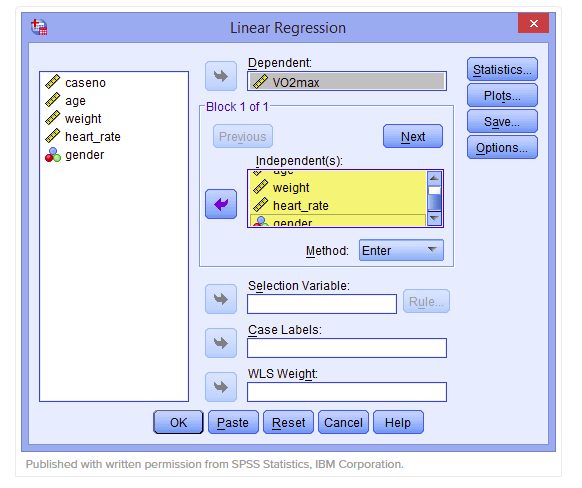
Chọn nhân tố độc lập và phụ thuộc vào các ô bên phải. Cụ thể bài ví dụ này có 4 nhân tố độc lập age, weight, heart rate, gender sẽ được đưa vào ô Independent(s) và 1 nhân tố phụ thuộc VO2max sẽ được đưa vào ô Dependent.
Các bước tiến hành phân tích hồi quy đa biến
Tiếp theo bấm vào Statistics chọn Collinearity diagnostics (để tính ra hệ số VIF – hệ số phóng đại phương sai- để đánh giá hiện tượng đa cộng tuyến)
Các bước tiến hành phân tích hồi quy đa biến
Xong bấm OK, kết quả sẽ ra như sau:
SPSS sẽ xuất ra rất nhiều bảng, tuy nhiên chúng ta chỉ sử dụng một vài bảng trọng tâm phục vụ cho bài nghiên cứu bao gồm: Model Summary, ANOVA và Coefficients.
Việc phân tích hồi quy đa biến trong và xử lý số liệu trong SPSS có không hề đơn giản và rất phức tạp đối với những người lần đầu tiếp xúc với SPSS. Trong quá trình thao tác, xử lý và đọc dữ liệu, nếu bạn gặp bất kì khó khăn gì thì đừng ngần ngại liên hệ với dịch vụ xử lý số liệu SPSS của Luận Văn 24 để được các chuyên gia trong lĩnh vực giải đáp và giúp đỡ bạn hoàn thành bài luận một cách tốt nhất.
2. Cách đọc kết quả hồi quy đa biến trong SPSS
2.1. Bảng model Summary
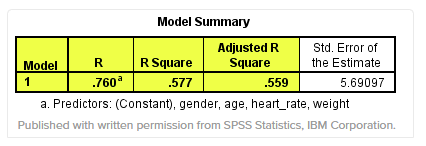
Bảng model Summary
Bảng này dùng để đánh giá độ phù hợp của mô hình phân tích hồi quy đa biến, hệ số R bình phương hiệu chỉnh Adjusted R Square là 0.559. Nghĩa là 55.9% biến thiên của biến phụ thuộc VO2max được giải thích bởi 4 nhân tố độc lập. Điều này cho thấy mô hình hồi quy tuyến tính này phù hợp với tập dữ liệu của mẫu ở mức 55.9%, tức là các biến độc lập giải thích được 55.9% biến thiên của biến phụ thuộc VO2max.
2.2. Bảng ANOVA
hồi quy đa biến
Nhìn vào bảng ANOVA hình trên, kiểm định giả thuyết về độ phù hợp với tổng thể của mô hình, giá trị F= 32.393 với sig.=0.000 <5%. Chứng tỏ R bình phương của tổng thể khác 0. Đồng nghĩa với việc mô hình hồi quy tuyến tính xây dựng được là phù hợp với tổng thể (chi tiết hơn là R bình phương tổng thể ta không thể tính cụ thể được, nhưng ta biết chắc chắn sẽ khác 0, mà khác 0 thì chứng tỏ là các biến độc lập có tác động đến biến phụ thuộc)
2.3. Bảng Coefficients
Bảng Coefficients
Nhìn vào bảng Coefficients hình trên, kiểm định các giả thuyết sử dụng phần mềm SPSS: cái giá trị ở cột Sig. đều <5% chứng tỏ 4 biến độc lập đều tác động có ý nghĩa thống kê đến biến phụ thuộc. Nghĩa là 4 giả thiết đều được chấp nhận. Nhìn vào hệ số B có thể giải thích như sau, ví dụ hệ số B của age là 0.165 , nghĩa là khi biến age tăng 1 đơn vị thì biến VO2max tăng 0.165 đơn vị.
Ngoài ra có thể so sánh xác định mức độ ảnh hưởng của các yếu tố: yếu tố có hệ số B càng lớn thì có thể nhận xét rằng yếu tố đó có mức độ ảnh hưởng cao hơn các yếu tố khác trong mô hình nghiên cứu. Lưu ý giả sử có biến nào có sig. tương ứng lớn hơn 5% thì biến đó không có tác động đến biến phụ thuộc nhé.
Kiểm tra giả định về hiện tượng đa cộng tuyến (tương quan giữa các biến độc lập) thông qua giá trị của độ chấp nhận (Tolerance) hoặc hệ số phóng đại phương sai VIF (Variance inflation factor): VIF > 10 thì có thể nhận xét có hiện tượng đa cộng tuyến (Hoàng Trọng & Chu Nguyễn Mộng Ngọc, 2005). Thực tế thường so sánh VIF với 2.
Trong bài này hệ số phóng đại phương sai VIF đều bé hơn 2, chứng tỏ không có hiện tượng đa cộng tuyến. ( lưu ý mối quan hệ giữa Tolerance và VIF là nghịch đảo của nhau như sau: VIF=1/Tolerance nên chỉ cần đánh giá một trong hai giá trị này là được)
Trên đây là bài viết hướng dẫn bạn cách phân tích hồi quy đa biến và đọc dữ liệu hồi quy đa biến trong SPSS. Hi vọng bài viết giúp ích được cho bạn. Nếu trong quá trình làm bài có bất kể vấn đề khó khăn thắc mắc thì đừng ngần ngại liên hệ với Luận Văn 24 qua hotline 0988 55 2424 để được tư vấn gải đáp.
Mẫu nhận xét thực tập tốt nghiệp cần phải đảm bảo đầy đủ một số nội dung chính như thông tin về đơn vị thực tập, ai là người hướng dẫn thực tập, sinh viên, lớp, trường, thời gian thực tập bao lâu, nội dung thực tập gồm những gì. Tham khảo bài viết mà Luận Văn 24 chuyên làm báo cáo tốt nghiệp thuê chia sẻ sau đây.
Những mẫu nhận xét thực tập chuẩn nhất
1. Mẫu nhận xét của đơn vị thực tập 1
BẢN NHẬN XÉT KẾT QUẢ TẬP SỰ
Họ và tên người hướng dẫn tập sự:
Họ và tên người tập sự:
Thời gian tập sự từ ngày ……/…/20… đến ngày ……/…/20…
Qua thời gian hướng dẫn tập sự, tôi có nhận xét như sau:
I. Nhận xét:
Phẩm chất chính trị, đạo đức, lối sống:
………………………………………………………………………………………………………………………………
Năng lực chuyên môn
………………………………………………………………………………………………………………………………
Tinh thần trách nhiệm và kỷ luật
………………………………………………………………………………………………………………………………
Những mặt còn hạn chế
………………………………………………………………………………………………………………………………
Đánh giá
……………………………………………………………………………………………………………………………
II. Kết luận
Kính đề nghị Hiệu trưởng trường Đại học ….., Trưởng phòng Tổ chức – Cán bộ, Trưởng đơn vị ……………………………….…. công nhận (không công nhận) ………………………………..hết tập sự cho ông (bà) …………………………………..
2. Mẫu nhận xét thực tập 2
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
BẢN NHẬN XÉT CỦA CÔNG TY THỰC TẬP
Công ty:………………………………………………………………………………………
……………………………………………………………………………………………….
Địa chỉ: ………………………………………………………………..………………………
………………………………………………………………………………………………..
Họ và tên người nhận xét: ……………………………………………………………………
Chức vụ: ………………………………………………………………..…………………….
Họ tên sinh viên:………………………………………………………………………………
Mã số sinh viên…………………….Lớp:…………..……….Khóa:………..………………..
thuộc khoa Kinh tế trường Đại học Sư phạm Kỹ thuật Tp.HCM.
Thời gian thực tập từ ……………..……………… đến ngày ……………………………………..
VỀ KẾT QUẢ CÔNG VIỆC
Nội dung công việc được phân công: …………………………………………………..
………………………………………………………………………………………………..
Xếp loại chung: ¨ Tốt ¨ Khá ¨ Trung Bình ¨ Kém
VỀ Ý THỨC KỶ LUẬT, TINH THẦN, THÁI ĐỘ TRONG QUÁ TRÌNH THỰC TẬP
Việc chấp hành nội quy của công ty: …………………………………………………..
………………………………………………………………………………………………..
Tinh thần làm việc của sinh viên: ………………………………………………………
………………………………………………………………………………………………..
Thái độ của sinh viên: …………………………………………………………………..
Họ và tên cán bộ hướng dẫn thực tập:…………………………………………………………………
Đơn vị thực tập:………………………………………………………………………………………………..
Điện thoại liên lạc:……………………………………………………………………………………………..
Tên sinh viên thực tập:……………………………………………………….. MSSV:………………….
Thời gian thực tập: Từ ngày…………………………………… Đến ngày…………………………….
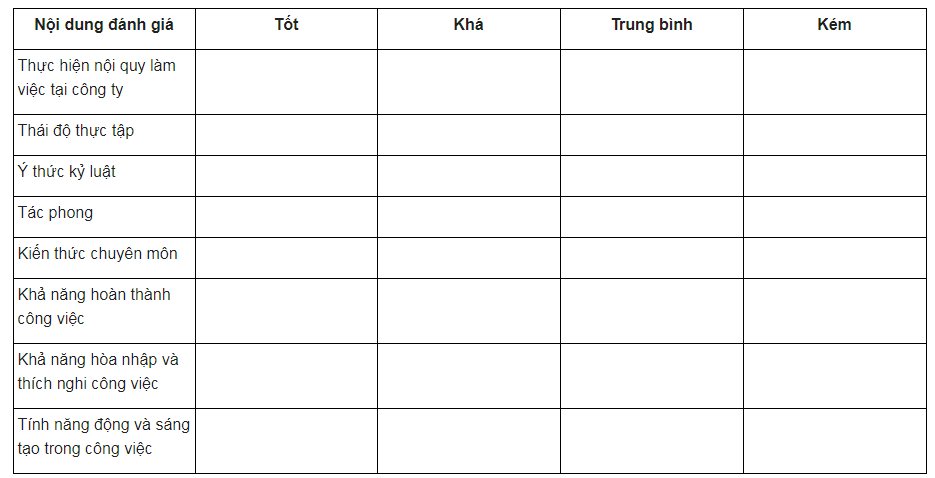
Bảng đánh giá và nhận xét quá trình thực tập của công ty:
Nhận xét chung:………………………………………………………………………….
……………………., ngày … tháng… năm 20…
Người phụ trách hướng dẫn Đại diện công ty
(Ký tên, đóng dấu)
4. Mẫu nhận xét thực tập tốt nghiệp 4
Đơn vị thực tập: ………………………………………………………………………………………….
Người hướng dẫn thực tập: …………………………………………………………………………..
Sinh viên: ………………………………………………………………………………………………….
Lớp: …………………………………………………………………………………………………………
Trường: …………………………………………………………………………………………………….
Thời gian thực tập: ………………………………………………………………………………………
Nội dung thực tập: ……………………………………………………………………………………….
Nhận xét:
– Trong thời gian thực tập tại ……………………. từ ngày …. đến ngày ….. sinh viên …………… đã có ý thức chấp hành nội quy của ……………, cố gắng học hỏi, hăng hái nghiên cứu và tìm hiểu hoạt động, tổ chức của đơn vị và tài liệu phục vụ cho việc nghiên cứu luận văn của mình.
– Những nội dung trình bày trong luận văn của sinh viên …. là phù hợp với tình hình của đơn vị.
5. Mẫu nhận xét của người hướng dẫn thực tập 5
Chúng tôi xác nhận xem Nguyễn Văn A đã thực tập đầy đủ tại công ty TNHH ……………… chúng tôi trong thời gian từ ……….. đến ………… và có một vài nhận xét về em như sau:
+ Chuyên cần, chăm chỉ, thực tập đều đặn, đầy đủ
+ Khả năng nắm bắt công việc nhanh, ứng dụng tốt lý thuyết vào thực tiễn
+ Chịu khó học hỏi, cầu tiến trong công việc
+ Vui vẻ, hòa nhã với các anh chị trong công ty
Chúng tôi đánh giá cao kết quả bài báo cáo thực tập với đề tài …………….. này của em.
6. Mẫu mẫu nhận xét thực tập 6
(Mẫu nhận xét của giáo viên hướng dẫn)
Họ tên sinh viên: …………………………………………………………………………………………..
Mã Sinh viên: ………………………………………………………………………………………………
Lớp: ………………………..
Sinh viên ……………….. đã hoàn thành báo cáo thực tập tốt nghiệp đúng theo quy định
Bạn đang gấp rút để chuẩn bị cho bài luận văn về phân tích báo cáo tài chính doanh nghiệp nhưng chưa biết nên bắt đầu như thế nào? Với hệ thống cơ sở lý thuyết mà Luận Văn 24 chuyên nhận làm báo cáo thực tập tphcm chia sẻ trong bài viết này, bạn sẽ chẳng còn phải lo lắng thêm nữa.
Lý luận chung về phân tích báo cáo tài chính doanh nghiệp
1. Hệ thống báo cáo tài chính và ý nghĩa phân tích hệ thống báo cáo tài chính
1.1. Hệ thống Báo cáo tài chính và mối liên hệ với tình hình tài chính
Hệ thống báo cáo tài chính được hình thành dựa trên cơ sở tổng hợp những số liệu từ các sổ kế toán tổng hợp, chi tiết của doanh nghiệp. Báo cáo kế toán tài chính phản ánh tình hình tài sản, nguồn vốn, các quan hệ tài chính của doanh nghiệp tại thời điểm nhất định. Đồng thời phản ánh doanh thu,chi phí và kết quả kinh doanh sau một kỳ hoạt động.
Bởi vậy hệ thống kế toán của doanh nghiệp cung cấp cho các đối tượng sử dụng thông tin về tình hình kinh tế – tài chính của các quá trình sản xuất kinh doanh. Trên cơ sở đó, mọi nhà quản trị doanh nghiệp đưa ra những quyết định cần thiết trong quản lý
Hệ thống báo cáo tài chính gồm 4 biểu mẫu báo cáo:
– Bảng cân đối kế toán (Mẫu số B01-DN )
– Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02-DN )
– Báo cáo lưu chuyển tiền tệ (Mẫu số B03-DN)
– Bản thuyết minh báo cáo tài chính (Mẫu số B09-DN)
Bảng cân đối kế toán
Bảng cân đối kế toán là báo cáo tài chính tổng hợp, phản ánh một cách tổng quát toàn bộ tài sản hiện có của đơn vị tại một thời điểm nhất định, theo hai cách phân loại là kết cấu nguồn vốn kinh doanh và nguồn hình thành vốn kinh doanh. Số liệu trên bảng cân đối kế toán cho biết toàn bộ giá trị tài sản hiện có của doanh nghiệp theo cơ cấu của tài sản, nguồn vốn
Báo cáo kết quả kinh doanh
Báo cáo kết quả kinh doanh (BCKQKD) là một báo cáo tài chính kế toán tổng hợp phản ánh tổng quát doanh thu, chi phí và kết quả kinh doanh trong một kỳ kế toán. Báo cáo kết quả kinh doanh là tài liệu quan trọng cung cấp số liệu cho người sử dụng thông tin có thể kiểm tra phân tích và đánh giá kết quả hoạt động kinh doanh của doanh nghiệp trong kỳ, so sánh với các kỳ trước và các doanh nghiệp khác trong cùng ngành để nhận biết khái quát kết quả hoạt động của doanh nghiệp trong kỳ và xu hướng vận động nhằm đưa ra các quyết định quản lý và quyết định tài chính cho phù hợp.
Báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ là báo cáo tài chính tổng hợp, phản ánh việc hình thành và sử dụng lượng tiền phát sinh trong kỳ báo cáo của doanh nghiệp. Thông tin về lưu chuyển tiền tệ của doanh nghiệp cung cấp cho người sử dụng thông tin có cơ sở để đánh giá khả năng tạo ra các khoản tiền và việc sử dụng những khoản tiền đã tạo ra đó trong hoạt động SXKD của doanh nghiệp.
Theo chuẩn mực kế toán Việt Nam số 24 “Báo cáo lưu chuyển tiền tệ”, tiền tại quỹ, tiền đang chuyển và các khoản tiền gửi không kỳ hạn, còn các khoản tương đương tiền là các khoản đầu tư ngắn hạn (không quá 3 tháng kể từ ngày mua khoản đầu tư đó), có khả năng chuyển đổi dễ dàng thành một lượng tiền xác định và không có nhiều rủi ro trong chuyển đổi thành tiền (kỳ phiếu ngân hàng, tín phiếu kho bạc, chứng chỉ gửi tiền…). Doanh nghiệp được trình bày các luồng tiền từ các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo cách thức phù hợp nhất với đặc điểm kinh doanh của doanh nghiệp.
Có hai phương pháp lập báo cáo lưu chuyển tiền tệ: Phương pháp gián tiếp và phương pháp trực tiếp. Hai phương pháp này chỉ khác nhau trong phần I “Lưu chuyển tiền từ hoạt động sản xuất – kinh doanh”, còn phần II “Lưu chuyển tiền từ hoạt động đầu tư” và phần III “Lưu chuyển tiền từ hoạt động tài chính” thì giống nhau.
Thuyết minh báo cáo tài chính
Bản thuyết minh báo cáo tài chính là một báo cáo kế toán tài chính tổng quát nhằm mục đích giải trình và bổ sung, thuyết minh những thông tin về tình hình hoạt động sản xuất kinh doanh, tình hình tài chính của doanh nghiệp trong kỳ báo cáo, mà chưa được trình bày đầy đủ, chi tiết hết trong các báo cáo tài chính khác.
Căn cứ chủ yếu để lập bản Thuyết minh báo cáo tài chính là:
Bảng cân đối kế toán của kỳ báo cáo (Mẫu B01 – DN)
Báo cáo kết quả hoạt động kinh doanh kỳ báo cáo (Mẫu B02 – DN)
Báo cáo thuyết minh báo cáo tài chính kỳ trước
Tình hình thực tế của doanh nghiệp và các tài liệu khác có liên quan Để bản thuyết minh báo cáo tài chính phát huy tác dụng cung cấp bổ sung, thuyết minh thêm các tài liệu, chi tiết cụ thể cho các đối tượng sử dụng thông tin khác nhau ra được quyết định phù hợp với mục đích sử dụng thông tin của mình, đòi hỏi phải tuân thủ các quy định sau:
Đưa ra các thông tin về cơ sở lập báo cáo tài chính và các chính sách kế toán cụ thể được chọn và áp dụng đối với các giao dịch và các sự kiện quan trọng.
Trình bày các thông tin theo các quy định của các chuẩn mực kế toán mà chưa được trình bày trong các báo cáo tài chính khác.
Cung cấp thông tin bổ sung chưa được trình bày trong các báo cáo tài chính khác nhưng lại cần thiết cho việc trình bày trung thực và hợp lý.
Phần trình bày bằng lời văn phải ngắn gọn, rõ ràng, dễ hiểu. Phần trình bày bằng số liệu phải đảm bảo thống nhất với số liệu trên các báo cáo tài chính khác. Mỗi khoản mục trong Bảng cân đối kế toán, Báo cáo kết quả kinh doanh và Báo cáo lưu chuyển tiền tệ cần được đánh dấu dẫn tới các thông tin liên quan trong Bản thuyết minh báo cáo tài chính.
1.2. Ý nghĩa phân tích hệ thống Báo cáo tài chính.
Trong quá trình phân tích các chuyên gia phân tích không chỉ đơn thuần đánh giá tình hình tài chính của các doanh nghiệp qua các chỉ tiêu mà còn đi sâu vào tìm hiểu bản chất và đánh giá thực chất biến động của các chỉ tiêu tài chính như thế nào. Từ đó đưa ra các biện pháp ảnh hưởng tích cực đến các chỉ tiêu tài chính nhằm nâng cao hiệu quả sử dụng vốn và phù hợp với xu thế biến đổi của các quy luật khách quan trong nền kinh tế thị trường.
Đối với các nhà quản trị doanh nghiệp: Các hoạt động nghiên cứu tài chính trong doanh nghiệp được gọi là phân tích tài chính nội bộ. Khác với phân tích tài chính bên ngoài do nhà phân tích ngoài doanh nghiệp tiến hành. Do đó thông tin đầy đủ và hiểu rõ về doanh nghiệp, các nhà phân tích tài chính trong doanh nghiệp có nhiều lợi thế để có thể phân tích tài chính tốt nhất.
Vì vậy nhà quản trị doanh nghiệp còn phải quan tâm đến nhiều mục tiêu khác nhau như tạo công ăn việc làm cho người lao động, nâng cao chất lượng sản phẩm hàng hoá và dịch vụ, hạ chi phí thấp nhất và bảo vệ môi trường. Doanh nghiệp chỉ có thể đạt được mục tiêu này khi doanh nghiệp kinh doanh có lãi và thanh toán được nợ.
Đối với các nhà đầu tư: qua phân tích báo cáo tài chính, họ sẽ biết được khả năng sinh lợi cũng như tiềm năng phát triển của doanh nghiệp. Khi cảm thấy hài lòng về tình hình hoạt động của doanh nghiệp, sự thỏa mãn về lợi tức mong đợi, các nhà đầu tư sẽ tạo điều kiện dễ dàng cho doanh nghiệp thuận lợi mở rộng sản xuất bằng cách huy động thêm nguồn vốn từ các nhà đầu tư – là nguồn vốn có chi phí thấp và nâng cao mức tự chủ của doanh nghiệp.
Đối với các nhà cho vay và cung cấp vật tư cho doanh nghiệp: mối quan tâm lớn nhất của họ là khả năng thanh toán và khả năng sinh lợi của doanh nghiệp. Đối với các khoản vay ngắn hạn, người cho vay đặc biệt quan tâm đến khả năng thanh toán của doanh nghiệp đối với các khoản nợ đến hạn trả. Đối với các khoản vay dài hạn, ngoài khả năng thanh toán, họ còn quan tâm đến khả năng sinh lời vì việc hoàn vốn và lãi sẽ phụ thuộc vào khả năng sinh lời này.
Đối với các cơ quan Nhà nước như cơ quan Thuế, Tài chính, chủ quản: qua phân tích báo cáo tài chính sẽ cho thấy thực trạng về tài chính của doanh nghiệp. Trên cơ sở đó sẽ tính toán chính xác mức thuế mà công ty phải nộp, cơ quan Tài chính và cơ quan chủ quản sẽ có biện pháp quản lý hiệu quả hơn. Bên cạnh các chủ doanh nghiệp, nhà đầu tư… người lao động có nhu cầu thông tin cơ bản giống họ bởi vì nó liên quan đến quyền lợi và trách nhiệm, đến khách hàng hiện tại và tương lai của họ.
Từ những ý nghĩa trên, ta thấy phân tích báo cáo tài chính có vai trò rất quan trọng đối với mọi nhà quản trị trong nền kinh tế thị trường có quan hệ mật thiết với nhau. Đó là công cụ hữu ích được dùng để xác định giá trị kinh tế, đánh giá điểm mạnh, điểm yếu tài chính của doanh nghiệp.
Trên cơ sở đó phát hiện ra các nguyên nhân khách quan, chủ quan giúp cho từng nhà quản trị, lựa chọn và đưa ra quyết định phù hợp với mục tiêu mà họ quan tâm. Do vậy, phân tích báo cáo tài chính là công cụ đắc lực cho các nhà quản trị kinh doanh đạt kết quả và hiệu quả cao nhất
2. Phương pháp phân tích hệ thống báo cáo tài chính
2.1. Các kỹ thuật phân tích báo cáo tài chính
Để đánh giá xác thực, sâu sắc tình hình tài chính của doanh nghiệp, khi tiến hành phân tích ta phải sử dụng các kỹ thuật hợp lý để làm rõ tình hình tài chính của doanh nghiệp. Thông thường, trong phân tích báo cáo tài chính sử dụng hai kỹ thuật là kỹ thuật phân tích cắt ngang và kỹ thuật phân tích theo chuỗi thời gian.
Kỹ thuật phân tích cắt ngang
Kỹ thuật phân tích cắt ngang là việc phân tích theo nhiều kỳ của cùng một chỉ tiêu phân tích, qua đó để thấy được sự biến đổi cả về số tương đối và số tuyệt đối. Qua việc phân tích, sẽ đánh giá được sự gia tăng hoặc suy giảm của cùng một chỉ tiêu kinh tế và những tác động của chỉ tiêu đó lên báo cáo tài chính của doanh nghiệp. Từ đó, giúp cho các nhà quản trị doanh nghiệp đưa ra được những đánh giá phù hợp về tình hình tài chính của doanh nghiệp, để lựa chọn những phương án kinh doanh phù hợp trong tương lai.
Việc sử dụng kỹ thuật phân tích cắt ngang cũng giúp cho các nhà đầu tư thấy được những điểm mạnh, điểm yếu của tình hình tài chính doanh nghiệp. Qua đó có những phương án đầu tư làm gia tăng lợi nhuận ở mức tốt nhất.
Do vậy, việc sử dụng kỹ thuật phân tích cắt ngang trong việc phân tích báo cáo tài chính của doanh nghiệp là cần thiết nhằm đánh giá tình hình tài chính của doanh nghiệp ở một thời điểm nhất định. Từ đó giúp các đối tượng sử dụng báo cáo tài chính có cái nhìn chi tiết hơn về các chỉ tiêu trên báo cáo tài chính để đưa ra những quyết định phù hợp với mục đích và yêu cầu của từng đối tượng.
Kỹ thuật phân tích theo chuỗi thời gian
Thông thường, mọi kết quả kinh doanh của doanh nghiệp đều cần thiết và chi tiết theo các hướng khác nhau. Bên cạnh đó, kết quả kinh doanh bao giờ cũng là kết quả của một quá trình. Việc sử dụng kỹ thuật phân tích theo chuỗi thời gian sẽ giúp ích cho việc đánh giá kết quả kinh doanh được sát, đúng và tìm được giải pháp có hiệu lực cho công việc kinh doanh. Tùy theo đặc tính của quá trình kinh doanh, tùy theo nội dung kinh tế của chỉ tiêu phân tích và tùy thuộc vào mục đích phân tích khác nhau có thể lựa chọn khoảng thời gian cần chi tiết khác nhau.
2.2. Các phương pháp phân tích
Phương pháp phân tích xu hướng:
Phân tích xu hướng: Nó là một công cụ quan trọng của phân tích ngang. Theo phân tích này, tỷ lệ của các khoản mục khác nhau trên các báo cáo tài chính cho các giai đoạn khác nhau sẽ được tính toán và so sánh một cách phù hợp. Việc phân tích trong những năm trước cho thấy xu hướng hoặc biến động của các khoản mục. Phân tích xu hướng là một công cụ hữu ích để biết tình hình tài chính của một doanh nghiệp đang được cải thiện qua quá trình thời gian hay nó đang xấu đi.
Xem xét xu hướng biến động qua thời gian là một biện pháp quan trọng để đánh giá các tỷ số trở nên xấu đi hay đang phát triển theo chiều hướng tốt đẹp. Phương pháp này được dùng để so sánh một sự kiện kéo dài trong nhiều năm. Đây là thông tin cần thiết cho nhà quản trị doanh nghiệp và nhà đầu tư sẽ giúp gì cho họ trong việc xác định kế hoạch đầu tư tương lai đối với công ty.
Bản chất của việc phân tích xu hướng trong kế toán là việc quan sát các số liệu, xác định một mô hình trong quá khứ để thấy được xu hướng và để từ đó cung cấp thông tin cho các cấp quản lý, nhà cung cấp tín dụng, các nhà đầu tư ,… đưa ra quyết định của mình.
Phương pháp phân tích tỷ suất.
Phương pháp phân tích tỷ suất dựa trên ý nghĩa chuẩn mực các tỷ lệ của đại lượng tài chính trong các quan hệ tài chính. Sự biến đổi các tỷ suất là sự biến đổi các đại lượng tài chính. Phân tích tỷ suất tài chính là việc sử dụng những kỹ thuật khác nhau để phân tích các báo cáo tài chính của doanh nghiệp để nắm bắt được tình hình tài chính thực tế của doanh nghiệp, qua đó đề ra kế hoạch sản xuất kinh doanh có hiệu quả nhất.
Trong phân tích tài chính doanh nghiệp, các tỷ lệ tài chính được phân thành các nhóm tỷ lệ đặc trưng, phản ánh các nội dung cơ bản hoạt động của doanh nghiệp. Đó là các nhóm tỷ lệ về khả năng thanh toán, nhóm tỷ lệ về cơ cấu và nguồn vốn, nhóm tỷ lệ về năng lực hoạt động kinh doanh, nhóm tỷ lệ về khả năng sinh lời.
Mỗi nhóm tỷ lệ lại bao gồm nhiều tỷ lệ phản ánh riêng lẻ, từng bộ phận của hoạt động tài chính trong mỗi trường hợp khác nhau, tùy theo giác độ phân tích, người phân tích lựa chọn các nhóm chỉ tiêu khác nhau để phục vụ mục tiêu phân tích của mình.
Chọn đúng các tỷ suất và tiến hành phân tích, chắc chắn sẽ phát hiện được tình hình tài chính. Phân tích tỷ suất cho phép phân tích đầy đủ xu hướng vì một số dấu hiệu có thể được kết luận thông qua quan sát số lớn các hiện tượng nghiên cứu riêng rẽ.
Phương pháp phân tích Báo cáo tài chính tương đối
Phương pháp phân tích Báo cáo tài chính tương đối là một phương pháp được sử dụng rộng rãi và phổ biến trong phân tích báo cáo tài chính. Mục đích của việc so sánh là làm rõ sự khác biệt hay những đặc trưng riêng về tình hình tài chính của doanh nghiệp, từ đó giúp nhà quản trị có căn cứ để ra quyết định trong tương lai.
Khi so sánh bằng số tương đối, các nhà quản lý sẽ nắm được kết cấu mối quan hệ, tốc độ phát triển, mức độ phổ biến và xu hướng biến động của các chỉ tiêu kinh tế. Trong phân tích tài chính thường sử dụng các loại số tương đối sau:
Số tương đối động thái: dùng để phản ánh nhịp độ biến động hay tốc độ tăng trưởng của chỉ tiêu và thường dùng dưới dạng số tương đối định gốc (cố định gốc).
Số tương đối kế hoạch: Số tương đối kế hoạch phản ánh mức độ nhiệm vụ mà doanh nghiệp cần phải thực hiện trong kỳ trên một số chỉ tiêu nhất định.
Số tương đối phản ánh mức độ thực hiện: Dùng để đánh giá mức độ thực hiện trong kỳ của doanh nghiệp đạt bao nhiêu phần so với gốc. Số tương đối phản ánh mức độ thực hiện có thể sử dụng dưới chỉ số hay tỷ lệ
Cấu trúc tài chính của một doanh nghiệp phản ánh tỷ trọng của nợ phải trả và vốn chủ sở hữu cấu thành trong tổng số nguồn vốn của doanh nghiệp. Thông qua tỷ trọng của từng nguồn vốn sẽ đánh giá được chính sách tài chính, mức độ mạo hiểm tài chính thông qua chính sách đó; đồng thời thấy được khả năng tự chủ hay phụ thuộc về tài chính của doanh nghiệp. Nếu tỷ trọng vốn của chủ sở hữu càng nhỏ chứng tỏ sự độc lập về tài chính của doanh nghiệp càng thấp và ngược lại.
Phân tích cấu trúc tài chính là việc phân tích tình hình huy động vốn, sử dụng vốn của doanh nghiệp và mối quan hệ giữa tình hình huy động với hiệu quả sử dụng vốn của doanh nghiệp. Qua đó giúp cho các nhà quản lý doanh nghiệp nắm được tình hình phân bổ tài sản và các nguồn tài trợ tài sản.
Phân tích cấu trúc tài chính về bản chất là phân tích cơ cấu tài sản, cơ cấu nguồn vốn và mối quan hệ giữa tài sản và nguồn vốn; bởi vì cơ cấu tài sản phản ánh hiệu quả sử dụng vốn, cơ cấu nguồn vốn phản ánh tình hình huy động vốn, còn mối quan hệ giữa tài sản và nguồn vốn phản ánh chính sách sử dụng vốn của doanh nghiệp.
Công cụ dùng để phân tích cấu trúc tài chính là tính Phần trăm xu hướng Phần trăm xu hướng: Thay đổi của các khoản mục trên báo cáo tài chính từ năm gốc đến các năm sau đó thường được gọi là phần trăm chỉ xu hướng, vì nó chỉ xu hướng của sự thay đổi. Việc tính phần trăm chỉ xu hướng bao gồm hai bước. Một là chọn một năm làm năm gốc và gán cho các chỉ tiêu trên báo cáo tài chính của năm gốc giá trị là 100%. Hai là tính toán các khoản mục trên báo cáo tài chính của năm sau theo phần trăm (%) của khoản mục tương ứng của năm gốc. Việc tính toán này được thực hiện bằng cách chia khoản mục của năm sau cho khoản mục tương ứng của năm trước, sau đó nhân với 100%
Phân tích cơ cấu nguồn vốn
Cơ cấu nguồn vốn là tỷ trọng của từng loại nguồn vốn trong tổng số nguồn vốn. Thông qua tỷ trọng của từng nguồn vốn sẽ đánh giá được chính sách tài chính của doanh nghiệp đang sử dụng, mức độ mạo hiểm tài chính thông qua chính sách đó và khả năng tự chủ hay phụ thuộc về tài chính của doanh nghiệp.
Phân tích cơ cấu nguồn vốn của doanh nghiệp được thực hiện trước hết bằng cách tính ra và so sánh sự biến động giữa kỳ phân tích với kỳ gốc về tỷ trọng của từng bộ phận nguồn vốn chiếm trong tổng số.
Tỷ trọng của từng bộ phận chiếm trong tổng số nguồn vốn = (Giá trị từng bộ phận nguồn vốn/Tổng số nguồn vốn)*100%
Qua phân tích cơ cấu nguồn vốn giúp đánh giá sự biến động các loại nguồn vốn, tình hình huy động và sử dụng các loại nguồn vốn; khả năng tự tài trợ về mặt tài chính của doanh nghiệp là sử dụng nguồn vốn của bản thân hay khai thác huy động từ bên ngoài hoặc những khó khăn mà doanh nghiệp gặp phải trong việc khai thác nguồn vốn.
Nếu nguồn vốn chủ sở hữu chiếm tỷ trọng cao và có xu hướng tăng thì điều đó cho thấy khả năng tự đảm bảo về mặt tài chính của doanh nghiệp cao, mức độ phụ thuộc về mặt tài chính đối với các chủ nợ thấp và ngược lại.
* Phân tích diễn biến nguồn vốn và sử dụng vốn trong doanh nghiệp
Phân tích diễn biến nguồn vốn và sử dụng vốn là xem xét sự thay đổi của các nguồn vốn và cách thức sử dụng vốn của một doanh nghiệp trong một thời kỳ theo số liệu giữa hai thời điểm lập bảng cân đối kế toán. Trong quá trình phân tích này những người phân tích tài chính cần phải xây dựng bảng kê nguồn vốn và sử dụng vốn. Bảng này giúp cho việc xác định rõ nguồn cung ứng vốn và mục đích sử dụng các nguồn vốn. So sánh sự thay đổi các khoản mục trong một thời kỳ giữa hai thời điểm trong từng chỉ tiêu của bảng cân đối kế toán.
Quá trình phân tích sẽ diễn biến nguồn vốn và sử dụng vốn cho thấy tăng giảm nguồn vốn trong một thời kỳ, tình hình sử dụng vốn, những chỉ tiêu ảnh hưởng tới sự tăng giảm nguồn vốn. Từ đó cho ta thấy những khoản đầu tư và nguồn vốn chủ yếu được sử dụng để tài trợ cho những đầu tư đó. Mặt khác, doanh nghiệp cũng sẽ có những giải pháp khai thác các nguồn vốn và nâng cao hiệu quả sử dụng vốn trong doanh nghiệp.
* Phân tích tình hình đảm bảo nguồn vốn trong hoạt động kinh doanh
Để phân tích tình hình đảm bảo nguồn vốn cho hoạt động kinh doanh, ta có thể sử dụng hai chỉ tiêu là vốn lưu động thường xuyên và nhu cầu vốn lưu động thường xuyên.
Vốn lưu động thường xuyên = Nguồn vốn dài hạn – Tài sản dài hạn Vốn lưu động thường xuyên = Tài sản ngắn hạn – Nguồn vốn ngắn hạn
Khi vốn lưu động thường xuyên < 0 (nguồn vốn dài hạn < tài sản dài hạn, tài sản ngắn hạn < nguồn vốn ngắn hạn). Điều này cho thấy nguồn vốn dài hạn không đủ đầu tư cho tài sản dài hạn. Doanh nghiệp phải đầu tư vào tài sản dài hạn từ một phần nguồn vốn ngắn hạn. Tài sản ngắn hạn không đáp ứng đủ nhu cầu thanh toán nợ ngắn hạn đến hạn trả. Cán cân thanh toán của doanh nghiệp mất thăng bằng. Khi đó giải pháp của doanh nghiệp là tăng cường huy động vốn ngắn hạn hoặc giảm quy mô đầu tư dài hạn hoặc thực hiện đồng thời hai giải pháp đó.
Khi vốn lưu động thường xuyên > 0, nghĩa là nguồn vốn dài hạn dư thừa sau khi đầu tư vào tài sản dài hạn. Khi đó khả năng thanh toán của doanh nghiệp tốt, tài sản ngắn hạn đủ khả năng thanh toán nợ ngắn hạn, tình hình tài chính là lành mạnh.
Khi vốn lưu động thường xuyên = 0, nghĩa là nguồn vốn dài hạn vừa đủ để thanh toán cho tài sản dài hạn và tài sản ngắn hạn đủ để doanh nghiệp trả các khoản nợ ngắn hạn. Vốn lưu động thường xuyên là một chỉ tiêu rất quan trọng.
Chỉ tiêu này cho biết hai điều:
Doanh nghiệp có đủ khả năng thanh toán các khoản nợ ngắn hạn hay không?
Tài sản cố định và đầu tư dài hạn của doanh nghiệp có được tài trợ một cách vững chắc bằng nguồn vốn dài hạn hay không? Ngoài ra nhằm mục đích nghiên cứu tình hình đảm bảo vốn cho hoạt động kinh doanh người ta còn sử dụng chỉ tiêu nhu cầu vốn lưu động thường xuyên.
Nhu cầu vốn lưu động thường xuyên là lượng vốn ngắn hạn doanh nghiệp cần để tài trợ cho một phần tài sản lưu động, đó là hàng tồn kho và các khoản phải thu.
Nhu cầu vốn lưu động thường xuyên = Tồn kho và các khoản phải thu – Nợ ngắn hạn
Nếu nhu cầu của vốn lưu động > 0 tức là tồn kho và các khoản phải thu lớn hơn nợ ngắn hạn. Việc sử dụng ngắn hạn của doanh nghiệp lớn hơn các nguồn vốn ngắn hạn mà doanh nghiệp có được từ bên ngoài, doanh nghiệp phải dùng nguồn vốn dài hạn để tài trợ vào phần chênh lệch. Giải pháp trong trường hợp này là: Doanh nghiệp phải nhanh chóng giải phóng hàng tồn kho và giảm các khoản phải thu ở khách hàng.
Nếu nhu cầu vốn lưu động thường xuyên < 0 thì các nguồn vốn ngắn hạn từ bên ngoải đã dư thừa để tài trợ các sử dụng ngắn hạn của doanh nghiệp. Doanh nghiệp không cần nhận vốn ngắn hạn để tài trợ cho chu kỳ kinh doanh.
Phân tích cơ cấu tài sản
Cơ cấu tài sản là sự thể hiện tỷ trọng của từng loại tài sản chiếm trong tổng tài sản của doanh nghiệp.
Phân tích sự biến động và tình hình phân bổ tài sản là để nhận biết tình hình tăng, giảm tài sản, tình hình phân bổ tài sản, để từ đó đánh giá được việc sử dụng vốn của doanh nghiệp có hợp lý hay không. Với ý nghĩa đó các nhà phân tích thường sử dụng phương pháp so sánh để phân tích tình hình biến động và cơ cấu phân bổ tài sản của doanh nghiệp theo những nội dung sau:
Xem xét sự biến động của tổng tài sản cũng như từng loại tài sản thông qua việc so sánh giữa các năm cả về số tuyệt đối lẫn số tương đối trong tổng số tài sản, cũng như chi tiết đối với từng loại tài sản. Qua đó nhận biết được sự biến động về quy mô kinh doanh, năng lực kinh doanh của doanh nghiệp.
Tính hợp lý của cơ cấu vốn và tác động của cơ cấu vốn hoạt động kinh doanh của doanh nghiệp.
Tỷ trọng của từng bộ phận tài sản chiếm trong tổng số tài sản = (Giá trị của từng bộ phận tài sản/Tổng số tài sản)*100%
Phân tích mối quan hệ giữa tài sản và nguồn vốn
Chính sách huy động và sử dụng vốn không chỉ phản ánh nhu cầu vốn cho hoạt động mà còn quan hệ trực tiếp đến an ninh tài chính, đến hiệu quả sử dụng vốn của doanh nghiệp, tác động trực tiếp đến hiệu quả kinh doanh cũng như rủi ro kinh doanh của doanh nghiệp.
Vì thế, phân tích cấu trúc tài chính ngoài phân tích cơ cấu tài sản, cơ cấu nguồn vốn còn phân tích mối quan hệ giữa tài sản và nguồn vốn để thấy được chính sách sử dụng vốn của doanh nghiệp
Để phân tích mối quan hệ giữa tài sản và nguồn vốn, các nhà phân tích thường sử dụng các chỉ tiêu sau: ·
Hệ số nợ so với tài sản (hệ số nợ):
Hệ số nợ so với tài sản = Nợ phải trả/Tài sản
Chỉ tiêu này phản ánh mức độ tài trợ tài sản của doanh nghiệp bằng các khoản nợ. Chỉ tiêu này càng cao chứng tỏ tài sản của doanh nghiệp được hình thành chủ yếu từ các khoản nợ phải trả, làm cho mức độ phụ thuộc tài chính của doanh nghiệp ngày càng lớn, khả năng độc lập về tài chính ngày càng giảm. Chỉ tiêu này rất quan trọng với các nhà tín dụng khi quyết định liệu có cho doanh nghiệp vay tiền hay là không.
Để phân tích cụ thể và xem xét từng nhân tố ảnh hưởng, công thức hệ số nợ so với tài sản còn được biến đổi như sau:
Hệ số nợ so với tài sản = (Tài sản – VCSH)/Tài sản = (1-VCSH)/Nguồn vốn = 1 – Hệ số tài trợ.
Theo công thức trên, để giảm hệ số nợ so với tài sản thì cần tăng hệ số tài trợ.
Hệ số tài sản so với vốn chủ sở hữu (Đòn bẩy tài chính):
Hệ số tài sản so với VCSH = Tài sản/VCSH
Chỉ tiêu này phản ánh mức độ đầu tư tài sản của doanh nghiệp bằng vốn chủ sở hữu. Chỉ tiêu này càng cao chứng tỏ mức độ độc lập về tài chính càng giảm do tài sản được đầu tư nhiều bởi các khoản nợ.
Công thức của chỉ tiêu này còn được viết lại như sau:
Hệ số tài sản so với VCSH = (VCSH + Nợ phải trả)/VCSH = 1 + (Nợ phải trả/VCSH)
Khi xem xét cơ cấu nguồn vốn sẽ cho nhà phân tích thấy được những nét đặc trưng trong chính sách huy động và sử dụng vốn của doanh nghiệp cũng như xác định tính hợp lý và an toàn trong việc huy động vốn của doanh nghiệp.
3.2. Phân tích thực trạng và khả năng thanh toán
Phân tích thực trạng
Phân tích tình hình các khoản phải thu
Các khoản phải thu của doanh nghiệp bao gồm: Phải thu khách hàng, trả trước cho người bán, phải thu các đối tượng khác,… Khi phân tích tình hình các khoản phải thu, sử dụng phương pháp so sánh dọc, lấy từng khoản phải thu cụ thể lần lượt được chia cho tổng các khoản phải thu để xác định tỷ trọng của chúng trong tổng các khoản phải thu:
Tỷ trọng của từng khoản phải thu trong tổng các khoản phải thu = Giá trị của từng khoản phải thu/Tổng các khoản phải thu
Qua việc phân tích này sẽ giúp các nhà quản trị có thể đưa ra chính sách thu hồi công nợ kịp thời và phù hợp với từng khoản phải thu, giảm bớt số vốn bị chiếm dụng, góp phần nâng cao hiệu quả kinh doanh.
Phân tích tình hình các khoản phải trả
Các khoản phải trả của doanh nghiệp gồm phải trả người bán, phải trả cán bộ công nhân viên, phải trả tiền vay,… Khi phân tích tình hình các khoản phải trả, chúng ta sử dụng phương pháp so sánh dọc với tổng các khoản phải trả, lấy giá trị từng khoản phải trả cụ thể chia cho giá trị tổng các khoản phải trả, xác định tỷ trọng của chúng. Công thức được tính như sau:
Tỷ trọng của từng khoản phải trả trong tổng các khoản phải trả = Giá trị của từng khoản phải trả/Tổng các khoản phải trả
Phân tích khả năng thanh toán
Khả năng thanh toán là khả năng phản ánh tiềm lực tài chính của doanh nghiệp chi trả được các khoản nợ, các khoản nợ này bao gồm cả nợ ngắn hạn và nợ dài hạn. Do vậy, phân tích khả năng thanh toán không những giúp cho các nhà quản trị doanh nghiệp có kế hoạch tài chính thích hợp nhằm nâng cao hiệu quả hoạt động tài chính hiện tại và tương lai mà còn cung cấp những thông tin hữu ích mà các nhà đầu tư, nhà cho vay quan tâm để đánh giá chất lượng tài chính và hiệu quả hoạt động của doanh nghiệp để đưa ra quyết định có nên bỏ tiền đầu tư hay cho vay. Khi đánh giá khả năng thanh toán, người phân tích thường thông qua số liệu trên Bảng cân đối kế toán và Thuyết minh Báo cáo tài chính được thể hiện qua các chỉ tiêu như hệ số khả năng thanh toán hiện hành, khả năng thanh toán nhanh, khả năng thanh toán tổng quát,…
Sau khi tính toán các chỉ tiêu này thì tiến hành lập bảng để đánh giá bằng cách so sánh giữa kỳ phân tích và kỳ kế hoạch để nhận xét và đưa ra các đánh giá cần thiết.
Phân tích khả năng thanh toán tổng quát
+ Hệ số khả năng thanh toán tổng quát:
Hệ số khả năng thanh toán tổng quát = Tổng tài sản/ Tổng nợ phải trả
Chỉ tiêu này cho biết với toàn bộ tài sản hiện có doanh nghiệp có đảm bảo khả năng thanh toán các khoản nợ phải trả của doanh nghiệp hay không. Chỉ tiêu này càng cao, chứng tỏ khả năng thanh toán của doanh nghiệp tốt, là nhân tố quan trọng thu hút các nhà tín dụng cho vay. Ngược lại, nếu chỉ tiêu này quá thấp và kéo dài có thể dẫn tới những viễn cảnh xấu cho doanh nghiệp là giải thể hoặc phá sản.
*Phân tích khả năng thanh toán ngắn hạn
Phân tích khả năng thanh toán ngắn hạn là đánh giá khả năng đáp ứng các nghĩa vụ thanh toán các khoản nợ trong thời hạn dưới một năm kể từ ngày phát sinh của doanh nghiệp. Nợ ngắn hạn bao gồm các khoản phải trả người bán, phải trả người lao động, vay ngắn hạn, … Phân tích khả năng thanh toán ngắn hạn bao gồm các nội dung: Hệ số khả năng thanh toán nợ ngắn hạn, hệ số khả năng thanh toán nhanh và hệ số khả năng thanh toán tức thời.
+ Hệ số khả năng thanh toán nợ ngắn hạn:
Hệ số khả năng thanh toán nợ ngắn hạn = Tài sản ngắn hạn/ Nợ ngắn hạn
Chỉ tiêu này cho biết với tổng giá trị của tài sản ngắn hạn hiện có doanh nghiệp có đảm bảo khả năng thanh toán ngắn hạn hay không. Chỉ tiêu này càng cao cho thấy khả năng thanh toán nợ ngắn hạn của doanh nghiệp càng tốt và ngược lại. Chỉ tiêu này cao chứng tỏ một bộ phận của tài sản ngắn hạn được đầu tư từ nguồn vốn ổn định cho thấy có tính tự chủ trong hoạt động tài chính.
Nếu chỉ tiêu này thấp, tức là tài sản ngắn hạn không bù đắp cho nợ ngắn hạn cho thấy doanh nghiệp đang gặp khó khăn trong việc trả những khoản nợ đến hạn làm ảnh hưởng không tốt đến hiệu quả kinh doanh.
+ Hệ số khả năng thanh toán nhanh:
Hệ số khả năng thanh toán nhanh = (Tài sản ngắn hạn – HTK)/Nợ ngắn hạn
Chỉ tiêu này đo lường tính thanh khoản của số lần mà tiền mặt, các khoản phải thu và các khoản đầu tư tài chính ngắn hạn đảm bảo cho nợ ngắn hạn. Ở đây, hàng tồn kho bị loại trừ ra khi tính hệ số khả năng thanh toán nhanh vì chúng có thời gian chuyển đổi thành tiền lâu hơn so với tài sản ngắn hạn còn lại.
Chỉ tiêu này nếu quá cao và kéo dài cũng không tốt, có thể dẫn tới hiệu quả sử dụng vốn giảm. Nhưng chỉ tiêu này mà thấp quá, kéo dài càng không tốt vì có thể xuất hiện rủi ro tài chính, nguy cơ phá sản có thể xảy ra.
+ Hệ số thanh toán tức thời (Hệ số khả năng thanh toán ngay):
Hệ số khả năng thanh toán tức thời = (Tiền + Đầu tư tài chính ngắn hạn)/Nợ ngắn hạn
Chỉ tiêu này cho biết khả năng thanh toán ngay của tiền đối với các khoản nợ quá hạn và đến hạn ở bất cứ thời điểm nào. Chỉ tiêu này cao chứng tỏ khả năng thanh toán của doanh nghiệp dồi dào, tuy nhiên nếu mà cao quá và kéo dài lại cho thấy doanh nghiệp đang có lượng tiền nhàn rỗi là rất lớn, ứ đọng dẫn đến hiệu quả sử dụng vốn thấp. Chỉ tiêu này thấp và kéo dài cho thấy doanh nghiệp không còn đủ khả năng trả nợ, có thể dẫn đến phá sản.
+ Hệ số khả năng trả tiền lãi vay:
Hệ số khả năng trả tiền lãi vay = (Lợi nhuận trước thuế + Chi phí lãi vay)/Chi phí lãi vay
Chỉ tiêu này thể hiện mức độ lợi nhuận đảm bảo cho khả năng trả lãi vay của doanh nghiệp. Hệ số này càng cao chứng tỏ khả năng bù đắp chi phí lãi vay càng tốt, từ đó tăng thêm uy tín cho doanh nghiệp, các nhà cho vay sẵn sàng quyết định cung ứng vốn cho doanh nghiệp.
* Phân tích khả năng thanh toán nợ dài hạn
Phân tích khả năng thanh toán dài hạn là đánh giá khả năng đáp ứng các nghĩa vụ thanh toán các khoản nợ trong thời hạn trên một năm kể từ ngày phát sinh của doanh nghiệp. Nợ dài hạn bao gồm các khoản phải trả người bán, phải trả người lao động, vay dài hạn,… Phân tích khả năng thanh toán ngắn hạn bao gồm các nội dung: hệ số khả năng thanh toán nợ dài hạn và hệ số khả năng trả tiền lãi vay.
+ Hệ số khả năng thanh toán nợ dài hạn:
Hệ số khả năng thanh toán nợ dài hạn = Tài sản dài hạn/Nợ dài hạn
Chỉ tiêu này cho biết khả năng thanh toán nợ dài hạn đối với toàn bộ giá trị thuần của tài sản cố định và đầu tư dài hạn, … Chỉ tiêu này càng cao chứng tỏ khả năng thanh toán dài hạn trong tương lai của doanh nghiệp càng tốt, góp phần ổn định tình hình tài chính.
3.3. Phân tích khả năng tạo tiền và tình hình lưu chuyển tiền tệ
Phân tích báo cáo lưu chuyển tiền tệ sẽ giúp cho các nhà quản lý biết được tiền của doanh nghiệp được tạo ra từ đâu và sử dụng vào mục đích gì. Từ đó dự đoán lượng tiền trong tương lai của doanh nghiệp, biết được năng lực thanh toán hiện tại cũng như biết được sự biến động của từng chỉ tiêu và từng khoản mục trên báo cáo lưu chuyển tiền tệ. Bên cạnh đó, việc phân tích này sẽ giúp cho mọi đối tượng có nhu cầu sử dụng thông tin của doanh nghiệp biết được quan hệ giữa lãi, lỗ ròng với luồng tiền tệ cũng như các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính ảnh hưởng đến dòng tiền như thế nào.
Khi phân tích Báo cáo lưu chuyển tiền tệ, các nhà phân tích thường xem xét tình hình biến động của từng mục và từng khoản mục trong từng hoạt động ảnh hưởng đến sự biến động của cả dòng tiền thuần lưu chuyển trong kỳ. Qua đó đưa ra những nhận xét và kiến nghị thích hợp nhằm thúc đẩy lượng tiền lưu chuyển trong từng hoạt động cũng như cho cả dòng tiền thuần lưu chuyển trong doanh nghiệp.
3.4. Phân tích hiệu quả kinh doanh
Hiệu quả kinh doanh là một phạm trù kinh tế, phản ánh trình độ sử dụng và tận dụng triệt để các nguồn lực sẵn có của doanh nghiệp để đạt được kết quả cao nhất trong quá trình kinh doanh với chi phí thấp nhất. Hiệu quả kinh doanh của doanh nghiệp được coi là tối ưu thể hiện qua mối tương quan giữa chi phí bỏ ra với kết quả thu được theo hướng tăng kết quả, giảm chi phí cả về mặt không gian và thời gian, cả về lượng và chất của các yếu tố cấu thành trong quá trình kinh doanh. Một doanh nghiệp chỉ có thể đạt được hiệu quả kinh doanh khi các yếu tố cơ bản của quá trình sản xuất kinh doanh được sử dụng có hiệu quả.
Thước đo hiệu quả kinh doanh chính là sự tiết kiệm hao phí lao động xã hội và là tiêu chuẩn đánh giá tối đa hóa kết quả đạt được hoặc tối thiểu hóa chi phí trên cơ sở nguồn lực sẵn có.
Trong nền kinh tế thị trường hiện nay, hiệu quả kinh doanh không những là thước đo chất lượng phản ánh trình độ tổ chức quản lý mà còn là vấn đề sống còn đối với doanh nghiệp. Nâng cao hiệu quả kinh doanh đồng nghĩa với việc nâng cao trình độ sử dụng các nguồn lực để mang lại kết quả cao nhất có thể. Mặt khác, còn giúp thu hút sự quan tâm chú ý của các đối tượng có lợi ích liên quan đến Công ty, đặc biệt là các nhà đầu tư, các cổ đông, từ đó nâng cao năng lực và vị thế của Công ty trên thị trường.
Trên cơ sở đó, khi phân tích hiệu quả kinh doanh thông thường phân tích các nội dung sau: Phân tích hiệu quả sử dụng tài sản và hiệu quả sử dụng vốn chủ sở hữu.
Phân tích hiệu quả sử dụng tài sản
Hiệu quả kinh doanh của doanh nghiệp chỉ có thể đạt được khi tài sản của doanh nghiệp được sử dụng một cách có hiệu quả. Phân tích hiệu quả sử dụng tài sản sẽ giúp cho các nhà quản lý xác định được một đơn vị tài sản đem lại mấy đơn vị đầu ra phản ánh kết quả sản xuất hay đầu ra phản ánh lợi nhuận; hoặc để có một đơn vị đầu ra phản ánh kết quả sản xuất hay phản ánh lợi nhuận, doanh nghiệp phải hao phí bao nhiêu đơn vị tài sản sử dụng vào kinh doanh.
Phân tích hiệu quả sử dụng tài sản được đánh giá dựa trên các chỉ tiêu số vòng quay của tổng tài sản, sức sinh lợi của tổng tài sản và chi tiết cho mỗi loại tài sản.
* Số vòng quay của tổng tài sản:
Số vòng quay của tổng tài sản là chỉ tiêu phản ánh hiệu năng sử dụng tổng tài sản trong kỳ (hay một đơn vị tài sản tạo ra được mấy đơn vị doanh thu thuần hoạt động kinh doanh trong kỳ). Trị số của chỉ tiêu này càng lớn chứng tỏ hiệu năng sử dụng tài sản càng cao, kéo theo hiệu quả kinh doanh càng lớn. Ngược lại trị số của chỉ tiêu này càng nhỏ sẽ phản ánh hiệu năng sử dụng tài sản càng thấp, dẫn đến hiệu quả kinh doanh của doanh nghiệp thấp.
Số vòng quay của tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân
Thời gian một vòng quay của tổng tài sản:
Thời gian một vòng quay của tổng tài sản = Thời gian kỳ nghiên cứu / Số vòng quay của tổng tài sản trong kỳ
– Vòng quay hàng tồn kho:
Tỷ số vòng quay hàng tồn kho thể hiện khả năng quản trị hàng tồn kho. Vòng quay hàng tồn kho là số lần mà hàng hóa tồn kho bình quân luân chuyển:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Bình quân hàng tồn kho
Nếu tỷ số vòng quay hàng tồn kho lớn cho thấy tốc độ quay vòng của hàng hóa trong kho là nhanh và ngược lại, nếu tỷ số này nhỏ thì tốc độ quay 29 vòng hàng tồn kho thấp. Cần lưu ý, hàng tồn kho mang đậm tính chất ngành nghề kinh doanh nên không phải cứ mức tồn kho thấp là tốt, mức tồn kho cao là xấu. Tỷ số vòng quay hàng tồn kho càng cao càng cho thấy doanh nghiệp bán hàng nhanh và hàng tồn kho không bị ứ đọng nhiều. Có nghĩa là doanh nghiệp sẽ ít rủi ro hơn nếu khoản mục hàng tồn kho trong báo cáo tài chính có giá trị giảm qua các năm. Tuy nhiên, tỷ số này quá cao cũng không tốt, vì như vậy có nghĩa là lượng hàng dự trữ trong kho không nhiều, nếu nhu cầu thị trường tăng đột ngột thì rất có khả năng doanh nghiệp bị mất khách hàng và bị đối thủ cạnh tranh giành thị phần. Hơn nữa, dự trữ nguyên liệu vật liệu đầu vào cho các khâu sản xuất không đủ có thể khiến dây chuyền sản xuất bị ngưng trệ. Vì vậy, tỷ số vòng quay hàng tồn kho cần phải đủ lớn để đảm bảo mức độ sản xuất và đáp ứng được nhu cầu khách hàng.
– Số ngày tồn kho bình quân: Là số ngày của một vòng quay hàng tồn kho của một doanh nghiệp.
Số ngày tồn kho bình quân = 365 ngày / Vòng quay hàng tồn kho
Số ngày tồn kho lớn là một dấu hiệu của việc doanh nghiệp đầu tư quá nhiều cho hàng tồn kho, số ngày tồn kho càng lớn thì hiệu quả kinh doanh càng thấp và ngược lại.
Sức sinh lợi của tổng tài sản (ROA):
Sức sinh lợi của tổng tài sản (ROA) là chỉ tiêu phản ánh một đơn vị tài sản bình quân tham gia vào hoạt động kinh doanh đem lại mấy đơn vị lợi nhuận sau thuế. Trị số của chỉ tiêu này càng lớn, chứng tỏ khả năng sinh lợi của tài sản càng lớn, làm cho hiệu quả kinh doanh của doanh nghiệp càng cao. Ngược lại, trị số của chỉ tiêu này càng nhỏ, chứng tỏ khả năng sinh lợi của tài sản càng thấp, làm cho hiệu quả kinh doanh giảm.
4. Các nhân tố ảnh hưởng đến công tác phân tích tài chính doanh nghiệp
Việc hoàn thiện công tác phân tích tài chính doanh nghiệp chịu ảnh hưởng bởi rất nhiều nhân tố, có thể khái quát lại qua các nhân tố chủ quan và khách quan sau:
4.1. Các nhân tố chủ quan
Nhân tố thứ nhất ảnh hưởng tới công tác phân tích tài chính là nhân tố con người. Trước hết, trình độ chuyên môn nghiệp vụ của cán bộ thực hiện phân tích tài chính doanh nghiệp ảnh hưởng rất lớn tới hiệu quả của công tác phân tích tài chính. Cán bộ phân tích được đào tạo đầy đủ về chuyên môn nghiệp vụ thì phương pháp, nội dung phân tích sẽ đầy đủ, khoa học, đáp ứng được các yêu cầu đặt ra. Sau đó, lãnh đạo doanh nghiệp cũng phải quan tâm, đánh giá được tầm quan trọng của công tác tài chính, từ đó mới có sự đầu tư thoả đáng cũng như sự vận dụng triệt để kết quả của phân tích tài chính trong quá trình điều hành doanh nghiệp. Việc hoàn thiện công tác tài chính cũng chịu ảnh hưởng bởi tâm lý người sử dụng thông tin. Đó không chỉ là đội ngũ lãnh đạo mà còn có các nhà đầu tư, các nhà cho vay… Khi các đối tượng này đặc biệt quan tâm tới công tác phân tích tài chính cũng kích thích sự phát triển và hoàn thiện của công tác này.
Nhân tố ảnh hưởng thứ hai chính là kỹ thuật, công nghệ. Nếu ứng dụng tốt kỹ thuật, công nghệ vào quá trình phân tích tài chính sẽ đem lại kết quả chính xác, khoa học, tiết kiệm được thời gian, công sức (ví dụ ứng dụng các phần mềm phân tích tài chính, tra cứu thông tin qua internet, liên kết thông tin giữa các phòng ban thông qua hệ thống mạng… ). Việc ứng dụng này không những đảm bảo tính chính xác, khoa học, tiết kiệm mà còn đảm bảo tính toàn diện, phong phú, phù hợp với xu hướng phát triển của công tác phân tích tài chính. Nhân tố thứ ba là công tác kế toán, kiểm toán, thống kê. Công tác kế toán, thống kê mang lại những số liệu, thông tin thiết yếu nhất phục vụ cho quá trình phân tích tài chính (các báo cáo tài chính, chính sách kế toán, các số liệu liên quan về kế hoạch sản xuất kinh doanh… ). Bên cạnh đó, công tác kiểm toán sẽ đảm bảo tính trung thực và hợp lý của các thông tin trên để việc phân tích tài chính trở nên chính xác, khách quan, tránh định hướng sai lệch cho công tác quản lý tài chính doanh nghiệp.
Vì vậy, sự hoàn thiện của công tác kế toán, kiểm toán thống kê cũng là nhân tố ảnh hưởng không nhỏ tới công tác phân tích tài chính.
4.2. Các nhân tố khách quan
Nhân tố thứ nhất trong các nhân tố khách quan chính là hệ thống chính sách, pháp luật của Nhà nước liên quan tới tài chính doanh nghiệp. Đó là các chính sách về thuế, về kế toán, thống kê… ảnh hưởng tới hoạt động kinh doanh cũng như hoạt động tài chính doanh nghiệp. Với tư cách là đối tượng chịu sự quản lý của nhà nước, trong hoạt động sản xuất kinh doanh nói chung và hoạt động tài chính nói riêng, các doanh nghiệp đều phải có nghĩa vụ tuân thủ chính sách, pháp luật.
Các chính sách này được các nhà phân tích tài chính vận dụng trong quá trình phân tích để đảm bảo tính phù hợp, tính sát thực của công tác phân tích với pháp luật của nhà nước. Ngoài ra, các chính sách đó còn có tính định hướng và là động lực cho công tác phân tích tài chính doanh nghiệp.
Nhân tố khách quan thứ hai là hệ thống thông tin của nền kinh tế và của ngành. Công tác phân tích tài chính chỉ thực sự có hiệu quả khi có hệ thống chỉ tiêu trung bình chuẩn của toàn ngành, trên cơ sở đó các doanh nghiệp có thể đánh giá, xem xét tình trạng tài chính để nhận thức vị trí của mình nhằm đưa ra những chính sách đúng đắn, phù hợp, cũng như có hướng phấn đấu, khắc phục. Hay nói cách khác, đây có thể được xem như số liệu tham chiếu của doanh nghiệp. Tuy nhiên, điều này cũng phụ thuộc vào tính trung thực của các thông tin. Nếu thông tin do các doanh nghiệp trong ngành mang lại không chính xác có thể còn có tác dụng ngược lại.
Vì vậy, trách nhiệm của cơ quan thống kê cũng như các doanh nghiệp trong việc cung cấp thông tin cũng ảnh hưởng không nhỏ. Phân tích tài chính có ý nghĩa quan trọng với nhiều đối tượng khác nhau, ảnh hưởng đến các quyết định đầu tư, tài trợ.
Tuy nhiên, phân tích tài chính chỉ thực sự phát huy tác dụng khi nó phản ánh một cách trung thực tình trạng tài chính doanh nghiệp, vị thế của doanh nghiệp so với các doanh nghiệp khác trong ngành. Muốn vậy, thông tin sử dụng trong phân tích phải chính xác, có độ tin cậy cao, cán bộ phân tích có trình độ chuyên môn giỏi. Ngoài ra, sự tồn tại của hệ thống chỉ tiêu trung bình ngành cũng là một trong những nhân tố ảnh hưởng đến chất lượng phân tích tài chính.
Bạn băn khoăn vì chưa biết cách trình bày báo cáo thực tập tốt nghiệp như thế nào? Bạn cần tham khảo mẫu báo cáo tốt nghiệp cũng như lo lắng về giá làm báo cáo thực tập có vượt quá khả năng của mình? Hãy xem ngay bài mà Luận Văn 24 chuyên nhận làm báo cáo thực tập chia sẻ dưới đây.
Trình bày báo cáo thực tập tốt nghiệp như thế nào để đạt điểm cao?
1. Cấu trúc báo cáo
Đối với đề tài có nội dung gắn liền với đơn vị thực tập thì kết cầu của bài báo cáo thực tập bao gồm
Trang bìa (xem mẫu kèm theo).
Trang bìa trong (trình bày giống trang bìa)
Trang “Xác nhận của nơi thực tập” (hoặc của giảng viên hướng dẫn nếu thực tập tại trường) (không đánh số trang, xem mẫu kèm theo)
Trang “Lời mở đầu” (không đánh số trang, xem mẫu kèm theo)
Viết ngắn gọn giới thiệu về nội dung thực tập.
Trang “Mục lục” (không đánh số trang, xem mẫu kèm theo)
Trang “Danh mục các bảng biểu, sơ đồ, hình”,.. (không đánh số trang, xem mẫu kèm theo)
Các trang nội dung.
Các trang Phụ lục
Trang “Tài liệu tham khảo” (xem mẫu kèm theo)
2. Cách thể hiện báo cáo (xem các mẫu kèm theo)
Khổ giấy A4
Bìa là loại giấy cứng khổ giấy A4, màu xanh, không sử dụng bìa thơm.
Viết theo chương, mục, các tiểu mục,
Mỗi trang được trình bày theo quy định (xem mẫu kèm theo),
Chữ viết ở các trang của báo cáo là size 13, Font Unicode Times New Roman, không được dùng các kiểu chữ dạng thư pháp.
Giãn dòng một đoạn văn: 1.3. Before, After: 6pt. Thụt đầu dòng đầu tiên của đoạn văn: 1.25 cm. Đoạn văn được canh đều 2 bên.
Bắt đầu đánh số trang từ trang đầu tiên của chương 1.
Không được trích các câu tục ngữ, thành ngữ, sử dụng các hoa văn, hình vẽ để trang trí hoặc làm đề dẫn ở đầu mỗi trang, mỗi chương, mục,…,
Các chú thích phải đánh số và viết ghi chú ở cuối mỗi trang.
Hạn chế viết tắt, nếu phải viết tắt phải mở ngoặc và đóng ngoặc (…) để giải nghĩa ngay từ các chữ viết tắt đầu tiên, sau đó liệt kê thành trang, đưa vào sau các trang Danh mục các Bảng biểu, sơ đồ, hình,…
Cách đánh số các chương mục, tiểu mục phải theo quy định (xem mẫu kèm theo).
Thực hiện mục lục tự động.
Độ dài báo khoảng 25-30 trang (không bắt buộc, có thể nhiều hơn)
3. Nội dung của các chương mục trong báo cáo
(Ghi chú, bố cục nội dung sau đây mang tính hướng dẫn, sinh viên cần trao đổi cụ thể với GVHD về bố cục báo cáo thực tập)
Đối với thực tập tại cơ sở thực tập:
Chương 1: Giới thiệu về công ty thực tập
Giới thiệu về công ty, quy mô, chức năng, mô hình hoạt động, các công nghệ được sử dụng, các sản phẩm đã đạt được.
Nếu nội dung thực tập sẽ tham gia: một công đoạn nào đó trong quy trình hoạt động của công ty mà sinh viên trực tiếp tham gia thực tập.
Chương 2: Cơ sở lý thuyết
Trình bày tóm tắt cơ sở lý thuyết liên quan đến nội dung thực tập.
Chương 3: Nội dung và kết quả thực tập: Với mỗi công đoạn tham gia thực tập
Mô tả nội dung vấn đề và phương pháp, trình tự các bước giải quyết vấn đề.
Trình bày sản phẩm đạt được, tùy theo chuyên môn thực tập có thể có các sản phẩm sau:
Các mô hình, sơ đồ thiết kế.
Các giao diện phần mềm, module xử lý trong phần mềm.
Kết quả cài đặt các hệ thống mạng, máy chủ …
Chương 4: Kết luận
Trình bày các kiến thức và kỹ năng học tập được trong quá trình thực tập.
Đối với thực tập tại trường:
Chương 1: Tổng quan:
Nêu nội dung vấn đề cần giải quyết.
Chương 2: Cơ sở lý thuyết:
Trình bày tóm tắt cơ sở lý thuyết liên quan đến nội dung thực tập.
Chương 3: Nội dung và kết quả thực tập:
Mô tả nội dung vấn đề và phương pháp, trình tự các bước giải quyết vấn đề.
Trình bày sản phẩm đạt được, tùy theo chuyên môn thực tập có thể có các sản phẩm sau:
Các mô hình, sơ đồ thiết kế.
Các giao diện phần mềm, module xử lý trong phần mềm.
Kết quả cài đặt các hệ thống mạng, máy chủ …
Chương 4: Kết luận:
Trình bày các kiến thức và kỹ năng học tập được trong quá trình thực tập.
Danh mục tài liệu tham khảo là một phần không thể thiếu trong các báo cáo khoa học. Phần tài liệu tham khảo có thể trình bày theo mẫu sau, mỗi tài liệu tham khảo được trình bày trong một đoạn (paragraph) bao gồm:
Số thứ tự tài liệu đặt trong cặp dấu ngoặc vuông, ví dụ [1], [2]… Sắp xếp theo mức độ tham khảo, tài liệu nào được tham khảo nhiều hơn sẽ được liệt kê trước. Trong báo cáo nếu có trích dẫn tài liệu tham khảo thì cần phải để số thứ tự của tài liệu tham khảo ngay sau câu trích dẫn. Ví dụ “Cấu trúc dữ liệu + Giải thuật = Chương trình” [10].
Tên tác giả hoặc các tác giả, thường được in đậm.
Tên tài liệu thường được in nghiêng.
Tên nhà xuất bản, năm xuất bản.
Địa chỉ Website nếu có.
Ví dụ:
[1] Đinh Mạnh Tường. Cấu trúc dữ liệu & Thuật toán. Chương 1 và 8. Nhà xuất bản khoa học và kỹ thuật. Hà nội, 2001.
[2] Aho A.V. , Hopcroft J.E. and Ullman J.D. Data Structures and Algorithms. Pages: 200-345. Addison-Wesley. London, 1983.
5. Cách viết báo cáo thực tập ngành kế toán
Phần mở đầu
Trang bìa
Trang phụ bìa
Nhận xét của đơn vị thực tập
Danh mục các từ viết tắt
Danh sách bảng biểu
Danh sách các đồ thị, sơ đồ
Mục lục
Lời mở đầu. Nội dung bao gồm:
+ Đặt vấn đề, tầm quan trọng, ý nghĩa của đề tài
+ Mục tiêu cụ thể đặt ra cần giải quyết trong đề tài
+ Phương pháp thực hiện đề tài
+ Phạm vi của đề tài
+ Kết cấu các chương của đề tài. Lưu ý phần kết cấu của đề tài có thể từ 3 đến 4 chương tùy theo nội dung của đề tài được chọn. Kết cấu sau đây trình bày theo 3 chương:
Chương 1: Cơ sở lý luận (Liên quan đến đề tài nghiên cứu)
Ví dụ: Cơ sở lý luận về kế toán chi phí sản xuất và tính giá thành sản phẩm
Nội dung bao gồm:
+ Tóm tắt, hệ thống hóa một cách súc tích các nền tảng lý luận đến đề tài (lý thuyết đã học, giáo trình, các văn bản pháp quy,…)
+ Tóm tắt các công trình liên quan đến vấn đề nghiên cứu đã được thực hiện
+ Lưu ý trong phần này đó là không sao chép nguyên văn trong tài liệu và phải tuân thủ các quy định về trích dẫn, tham chiếu và sử dụng tài liệu tham khảo.
+ Chương này có độ dài không quá 15 trang
Chương 2: Thực trạng của đề tài nghiên cứu tại đơn vị
Ví dụ: Thực trạng kế toán chi phí sản xuất và tính giá thành sản phẩm tại công ty ABC
Phần 1: Giới thiệu khái quát về đơn vị thực tập
Nội dung bao gồm:
+ Tóm lược quá trình hình thành và phát triển
+ Chức năng và lĩnh vực hoạt động
+ Tổ chức sản xuất kinh doanh
+ Tổ chức quản lý của đơn vị
+ Tổ chức công tác kế toán tại đơn vị
+ Chiến lược, phương hướng phát triển của đơn vị
+ Các nội dung khác tùy theo lĩnh vực của đề tài
+ Phần này có độ dài không quá 10 trang
Phần 2: Thực trạng của đề tài nghiên cứu tại doanh nghiệp
Nội dung bao gồm:
+ Mô tả, phản ánh tình hình thực tế liên quan đến đề tài tại đơn vị
+ Phân tích, đánh giá tình hình thực tế tại đơn vị
+ Phần này có độ dài không quá 15 trang
Chương 3: Các giải pháp nhằm hoàn thiện vấn đề đang nghiên cứu
Ví dụ: Các giải pháp nhằm hoàn thiện kế toán chi phí sản xuất và tính giá thành sản phẩm tại công ty ABC
Nội dung bao gồm:
+ Nhận xét, đánh giá: So sánh giữa lý thuyết và thực tiễn ở đơn vị để trình bày các ưu điểm, nhược điểm.
+ Các giải pháp: Đưa ra các ý kiến liên quan đến vấn đề nghiên cứu để đề xuất đơn vị hoàn thiện.
+ Chương này có độ dài khoảng 10 đến 15 trang
Kết luận: Tóm tắt kết quả nghiên cứu của đề tài (1 trang)
Phụ lục
Tài liệu tham khảo
Bố cục của chuyên đề: Nội dung chính của chuyên đề từ “Mở đầu” cho đến “Kết luận” khoảng 60 trang (không kể các trang sơ đồ, bảng biểu, phụ lục). Phân bố độ dài các chương tương đối đồng đều.
6. Giá viết bài báo cáo thực tập
– Hỗ trợ làm báo cáo thực tập trọn gói —> sẽ tuỳ vào ngành học nữa các bạn nhé, khoảng giá TỪ 1.5 triệu.
– Hỗ trợ làm báo cáo thực tập không trọn gói (công ty các bạn đã có)——> giá từ 800.000 tuỳ đề tài và ngành học các bạn nhé.
– Hỗ trợ xin dấu thực tập cho sinh viên ——> chi phí từ 400.000- 2000.000 tuỳ ngành và thời gian).( dấu ngân hàng có giá từ 1.500K nhé).
– Hỗ trợ sửa bài báo cáo thực tập—- 200.000 – 1tr tuỳ mức độ bài sửa các bạn nhé.
– Hỗ trợ tìm thông tin, số liệu làm bài —–> chỉ từ 200.000.
– Hỗ trợ làm slide phản biện, thuyết trình báo cáo—–> chỉ từ 500.000.
– Hỗ trợ cung cấp số liệu + xin dấu doanh nghiệp —–> chỉ từ 500.000.
– Tư vấn lựa chọn đề tài, đề cương làm báo cáo thực tập—>miễn phí.
– Đánh văn bản, dịch ngoại ngữ( tiếng anh) —-> đánh văn bản 10k/ trang, dịch tiếng anh 70k/ trang,
– Và các dịch vụ khác liên quan.
Đây là bảng giá mang tính chất tham khảo. Giá có thể thay đổi tùy vào một số trường yêu cầu phương pháp làm phức tạp hơn.
Để được báo giá chi tiết về dịch vụ viết báo cáo thực tập của Luận Văn 24, vui lòng liên hệ qua Zalo với chúng tôi
Bạn chưa biết cách viết proposal như thế nào cho hay lại còn hấp dẫn nữa? Quên nỗi lo ấy ngay đi vì Luận Văn 24 chuyên dịch vụ xử lý dữ liệu sẽ chia sẻ cho bạn tất tần tật bí quyết viết proposal mà chưa một ai nói cho bạn cả. Khám phá ngay thôi nào!
Hướng dẫn cách viết proposal chi tiết và chuẩn xác nhất
1. Proposal là gì?
Proposal là có nghĩa là “đề xuất”, trong đó người viết có thể trình bày những ý tưởng, thiết kế, cách thức tổ chức sự kiện, một công trình hay dự án nào đó. Người viết có thể lựa chọn trình bày proposal bằng Word, Excel, và Powerpoint.
Hiện nay do nhu cầu về proposal ngày càng nhiều nên có rất nhiều proposal mẫu cho người mới làm vừa để tiết kiệm thời gian vừa như một cách gợi ý khi bí ý tưởng. Tuy nhiên, bạn hoàn toàn có thể viết 1 proposal mẫu chuyên nghiệp bằng cách làm theo hướng dẫn dưới đây.
Không cần quan tâm đến loại hàng hóa hay dịch vụ bạn muốn trình bày, mỗi proposal đều sử dụng cấu trúc bốn phần sau đây: (4 phần này được chia dựa trên mục tiêu truyền tải nội dung nhé )
– Thứ nhất, giới thiệu – An introduction
– Thứ hai, đặt khách hàng là trung tâm – Client-centered
– Thứ ba, diễn tả chi tiết về những gì bạn đề xuất với khách hàng – A detailed description of what you propose to do
– Thứ tư, chuyên môn và kinh nghiệm của bạn – Your expertise and experience
Bạn có thể viết ngắn hay dài thì tùy theo nội dung bạn muốn viết, nhưng nhớ là thứ tự proposal mẫu này vẫn như cũ.
Thông thường, viết 1 proposal – chương trình gồm có 3 phần:
2.1. Overview
Phần này các bạn triển khai những ý sau:
Mục đích của chương trình (cái này thường thì client cung cấp luôn, vì nó nằm trong plan marketing của họ)
Consumer insight (các bạn phải research một số những thông tin và insight của target consumer để biết họ nghĩ gì và muốn gì)
– Từ đó các bạn mới đưa ra được những hình thức để tiếp cận và “đánh” họ. Phần này rất quan trọng, nó giúp bạn có được những bước đi chính xác và thuyết phục hơn để viết proposal chào khách hàng)
Target consumers (là những nhóm khách hàng mà bạn định “đánh”)
– Bạn phải phân tích được họ thích gì, thường tập trung ở đâu để chọn lựa ra được địa điểm thực hiện và tiếp cận họ.
Timing & Location
– Thời gian thực hiện chương trình và những địa điểm thực hiện.
2.2. Execution
Phần này ghi thông tin chi tiết trên proposal và những ý tưởng của bạn sẽ được triển khai trong phần này
Concept
– Bạn phải đưa ra 1 concept dựa trên consumers insight cho chính xác và phù hợp với nhãn hàng. Cái này rất quan trọng, hầu như nó là xương sống của 1 proposal, vì phải phải thực hiện tất cả những hoạt động của mình dựa trên nó.
Concept development
– Phần này các bạn phân tích concept của mình. Dựa trên concept này các bạn sẽ cho ra những hoạt động liên quan đến concept và xoay xung quanh concept.
Mechanic
– Phần này là cách thức thực hiện chương trình. Các bạn đưa ra những hình thức thực hiện của chương trình 1 cách sơ lược để khi khách hàng nhìn vào đó sẽ nhìn được 1 cái khung của chương trình.
Detail Mechanic
Phần này các bạn ghi rõ chi tiết của chương trình gồm những gì:
– Cách thực thực hiện như thế nào?
– Có những trò chơi gì, triển khai trò chơi như thế nào?
– Những hoạt động tương tác với nhãn hàng?
– Cách thức thực hiện công việc của nhân sự trong chương trình (Promoters, MC, Sup,…)?
2.3. Plan
Master plan
– Phần này các bạn add master plan vào, là những thông tin cơ bản của plan: số lượng tờ rơi, quà, địa điểm, ngày làm việc, nhân sự,…
– Tất cả phải rõ ràng và thuyết phục
Human Power
– Phần này các bạn ghi sơ đồ nhân sự trong chương trình và nhiệm vụ của từng người chi tiết trong chương trình.
Timeline
– Các bạn ghi rõ những hạng mục từ khi viết và gửi proposal cho tới khi làm báo cáo sau khi kết thúc chương trình.
– Phần này tuy nhỏ nhưng cũng không kém phần quan trọng vì nó xác định thời gian chạy chương trình. Nếu bạn tính không kỹ thì có thể ảnh hưởng tới tiến trình thực hiện chương trình.
3. Các nguồn Proposal mẫu tham khảo
3.1. Slideshare
Cái này rất phổ biến và Luận Văn 24 cũng đã đăng nhiều tài liệu từ slideshare. Nhưng Luận Văn 24 vẫn xin đăng lại đề phòng một số bạn vẫn chưa biết. Truy cập SlideShare.net để tham khảo các proposal hay nhé.
3.2. Note and point
Bên cạnh Slideshare.net đã quá phổ biến thì còn có Note & Point. Tuy số lượng không nhiều nhưng bù lại powerpoint nào cũng chất.
SPSS là gì? Các chức năng chính của SPSS là gì? Các ứng dụng trong thực tế của SPSS như thế nào? Các câu hỏi thường gặp trong SPSS khi làm luận văn sẽ được Luận Văn 24 chuyên xử lý số liệu spss giải đáp chi tiết trong bài viết này.
SPSS là gì? Các chức năng chính của SPSS
1. SPSS là gì?
SPSS (viết tắt của Statistical Package for the Social Sciences) là một phần mềm máy tính phục vụ công tác phân tích thống kê.
Phần mềm spss là gì?
SPSS là phần mềm thống kê được sử dụng phổ biến cho các nghiên cứu điều tra xã hội học và kinh tế lượng. SPSS có giao diện thân thiện với người dùng, dễ sử dụng bởi sử dụng chủ yếu các thao tác click chuột dựa trên các các công cụ (tool) mà rất ít dùng lệnh (khác với R hay Stata). SPSS rất mạnh cho các phân tích như kiểm định phi tham số (Chi-square, Phi, lamda….), thống kê mô tả, kiểm định sự tin cậy của thang đo bằng Cronbach Alpha, phân tích tương quan, hồi quy tuyến tính đơn và bội, kiểm định trung bình (T-test), kiểm định sự khác nhau giữa các biến phân loại (định danh) bằng phân tích phương sai (ANOVA), vẽ bản đồ nhận thức (dùng trong marketing) hay sử dụng biến giá (hồi quy với biến phân loại), hồi quy nhị thức (logistic), v.v…
Quan hệ giữa SPSS AMOS và AMOS
Điểm chung:
Hai phần mềm SPSS và AMOS đều là phần mềm thống kê của hãng IBM.
Điểm khác biệt:
– SPSS: Chuyên về phân tích tần số, anova, thống kê mô tả, tương quan, hồi quy, kiểm định có tham số, kiểm định phi tham số các loại. Hệ điều hành hỗ trợ Windows, Mac OS. Đây là một chương trình sử dụng rộng rãi để phân tích thống kê trong khoa học xã hội. Nó cũng được sử dụng bởi các nhà nghiên cứu thị trường, các nhà nghiên cứu y tế, công ty khảo sát, chính phủ, các nhà nghiên cứu giáo dục, các tổ chức tiếp thị, kĩ sư khai thác dữ liệu…Các thống kê căn bản trong phần mềm SPSS:
+Thống kê mô tả: Lập bảng chéo, tần số, Descriptives, khám phá, mô tả, tỷ lệ
+Thống kê đơn biến: Trung bình, T -test, ANOVA, tương quan (hai biến, từng phần partial, khoảng cách), kiểm tra phi tham số
+Dự đoán kết quả: hồi quy tuyến tính
+Dự đoán phân nhóm nhóm: phân tích nhân tố, phân tích cluster (Hai bước, K -means, phân cấp), biệt số.
– SPSS AMOS: Là công cụ để dễ dàng thực hiện biểu các mô hình cấu trúc (SEM) để xây dựng các mô hình với độ chính xác hơn các kỹ thuật thống kê đa biến tiêu chuẩn. Điều này không thể làm được nếu chỉ sử dụng phần mềm SPSS trong trường hợp mô hình có nhiều biến phụ thuộc và trung gian. Với SPSS Amos, bạn có thể xác định, ước lượng, đánh giá, và trình bày mô hình của bạn trong một giao diện trực quan cho thấy mối quan hệ giữa các biến số giả thuyết . SPSS Amos cũng cung cấp một phương pháp phi đồ họa để xác định mô hình . SPSS Amos là công cụ hoàn hảo cho nhiều mục đích, ngoài ra còn cho phép sử dụng lập trình VB# hoặc C# để thiết kế mô hình. Hệ điều hành hỗ trợ Windows. Định dạng dữ liệu cho Amos thường dùng định dạng file input của SPSS. Phân tích CFA, kiểm định SEM, phân tích bootstrap, phân tích đa nhóm, phân tích tác động của biến điều tiết, biến trung gian được thực hiện với phần mềm AMOS này.
Tóm lại:
Nếu muốn đánh giá tổng thể một mô hình gồm nhiều ước lượng hồi quy, tương quan… AMOS là lựa chọn số một. Tuy nhiên nếu mô hình đơn giản, chỉ có một biến phụ thuộc, không có biến trung gian thì dùng SPSS là đủ để đánh giá.
Trong việc làm luận văn, nếu bạn chỉ sử dụng SPSS thì không cần cài AMOS làm gì. Tuy nhiên, nếu bạn định sử dụng AMOS để chạy mô hình thì bắc buộc phải cài thêm phần mềm SPSS để thực hiện các kiểm định cronbach’s alpha, EFA trước khi có thể chạy CFA và SEM với AMOS.
Nội dung của SPSS rất phong phú và đa dạng bao gồm từ việc thiết kế các bảng biểu và sơ đồ thống kê, tính toán các đặc trưng mẫu trong thống kê mô tả, đến một hệ thống đầy đủ các phương pháp thống kê phân tích như:
So sánh các mẫu bằng nhiều tiêu chuẩn tham số và phi tham số (Nonparametric Test), các mô hình phân tích phương sai theo dạng tuyến tính tổng quát (General Linear Models), các mô hình hồi quy đơn biến và nhiều biến, các hồi quy phi tuyến tính (Nonlinear), các hồi quy Logistic;
Phân tích theo nhóm (Cluster Analysis);
Phân tích tách biệt (Discriminatory Analysis);
Và nhiều chuyên sâu khác (Advanced Statistics).
3. Cấu trúc, tổ chức dữ liệu trong SPSS
SPSS tổ chức các file dưới dạng định dạng riêng (có thể trao đổi – nhập và xuất sang các định dạng khác) và gồm các cấu trúc file như sau:
File dữ liệu: *.sav hoặc *.sys;
File Syntax: *.sps;
File kết quả: *.spv;
File Script: *.wwd hoặc *.sbs.
Các định dạng dữ liệu khác mà SPSS có thể đọc:
Bảng tính – Excel (*.xls, *.xlsx), Lotus (*.w*);
Database – dbase (*.dbf);
ASCII text (*.txt, *.dat);
Complex database – Oracle, Access;
Các tập tin từ các phần mềm thống kê khác (Stata, SAS).
4. Các chức năng chính của SPSS
Quy trình làm việc của một dự án điển hình mà SPSS có thể thực hiện bao gồm những nội dung sau đây:
Mở các files dữ liệu – Theo định dạng file của SPSS hoặc bất kỳ định dạng nào;
Xử lý dữ liệu – Như tính tổng và trung bình các cột hoặc các hàng dữ liệu;
Tạo biểu đồ và bảng- Gồm có đếm các phổ biến hay các thống kê tổng hợp (nhóm) thông qua các trường hợp;
Chạy các thống kê suy diễn như ANOVA, hồi quy và phân tích hệ số;
Lưu dữ liệu và đầu ra theo nhiều định dạng file.
Bây giờ chúng ta sẽ có một cái nhìn sâu hơn về mỗi tính năng này.
Ảnh 1 – Mở file dữ liệu
Mở các file dữ liệu
SPSS có định dạng tập tin dữ liệu riêng của nó. Các định dạng tập tin khác, nó có thể mở bao gồm MS Excel, các tập tin văn bản đơn giản trong ASCII, UTF-8 hoặc bất kỳ mã hóa khác (kết quả truy vấn từ) cơ sở dữ liệu quan hệ như MS SQL Server, MySQL, và Oracle, Stata và SAS.
Chỉnh sửa dữ liệu
Trong nghiên cứu thực tế, dữ liệu thô thường cần một số chỉnh sửa trước khi chúng có thể được phân tích đúng. Các ví dụ điển hình là tạo ra trung bình hoặc tổng như là các biến mới, tái cấu trúc dữ liệu hoặc xóa và loại bỏ các quan sát không không mong muốn. SPSS thực hiện các nhiệm vụ với hiệu quả đáng kinh ngạc.
Để thu được những cái đã thực hiện nhanh chóng, SPSS chứa nhiều hàm số học, các hàm chuỗi, hàm ngày tháng và các thói quen có ích khác.
Các bảng và biểu đồ
Tất cả các bảng và các biểu đồ cơ bản có thể được tạo ra dễ dàng và nhanh chóng trong các ví dụ SPSS. Các ví dụ điển hình được thể hiện dưới Data Analysis. Một điểm yếu thực sự của SPSS là các biểu đồ của nó có xu hướng xấu xí và thường có một sự bố trí vụng về. Một cách tuyệt vời để khắc phục vấn đề này là phát triển và áp dụng các mẫu biểu đồ SPSS. Tuy nhiên, làm như vậy đòi hỏi bạn phải mất một số tiền.
Ảnh 2 – Các bảng và biểu đồ
Thống kê và suy diễn
Ảnh 3 – Thống kê suy diễn
Lưu dữ liệu và Output
Dữ liệu SPSS có thể được lưu lại dưới dạng một loạt các định dạng tập tin, bao gồm cả MS Excel, văn bản đơn giản, Stata và SAS. Các tùy chọn cho output thậm chí còn phức tạp hơn: các biểu đồ thường được sao chép-dán như hình ảnh trong định dạng .png. Đối với các bảng, định dạng văn bản phong phú thường được sử dụng bởi vì nó vẫn giữ được bố cục, phông chữ và đường viền của bảng. Hơn nữa, các mục output có thể được export trong PDF, HTML, MS Word, hoặc các định dạng file phổ biến khác.
5. Một số ứng dụng chính của SPSS trong thực tế
Những nội dung nói trên, SPSS có thể là đủ để giúp các nhà khoa học thực hiện việc xử lý số liệu nghiên cứu nói chung và trong nghiên cứu các mảng chuyên ngành khác nhau của mình, chẳng hạn:
Ứng dụng SPSS trong nghiên cứu tâm lý học: tâm lý tội phạm, tâm lý học sinh-sinh viên…;
Ứng dụng SPSS trong nghiên cứu xã hội học: ý kiến của người dân trong việc xây dựng lại khu chung cư, thống kê y tế…;
Ứng dụng SPSS trong nghiên cứu thị trường: nghiên cứu và định hướng phát triển sản phẩm, mở rộng thị trường; sự hài lòng của khách hàng…;
Ứng dụng SPSS nghiên cứu đa dạng sinh học, trong phát triển nông lâm nghiệp…
Với SPSS, bạn có thể phân tích được thực trạng, tìm ra nhân tố ảnh hưởng, dự đoán được xu hướng xảy ra tiếp theo, giúp bạn đưa ra các quyết định một cách chính xác, giải quyết các vấn đề một cách nhanh chóng và cải thiện kết quả tốt hơn
SPSS cùng với AMOS còn cho phép các nhà nghiên cứu sử dụng các kỹ thuật phân tích định lượng bậc cao như phân tích bằng phương trình cấu trúc (SEM) cho phép đo lường và kiểm định nhiều mô hình lý thuyết.
Hiện nay phần mềm SPSS đang được sử dụng rộng rãi trong thống kê phân tích số liệu. Đặc biệt trong các trường đại học, việc sử dụng SPSS làm công cụ nghiên cứu đang hết sức phổ biến.
SPSS là một bộ chương trình rất dễ sử dụng nên thu hút được nhiều người sử dụng. SPSS cung cấp một giao diện giữa người và máy cho phép sử dụng các Menu thả xuống để chọn các lệnh thực hiện. Khi thực hiện một phân tích chỉ đơn giản chọn thủ tục cần thiết và chọn các biến phân tích rồi bấm OK là có kết quả ngay trên màn hình để xem xét.
6. Các câu hỏi thường gặp về SPSS trong bảo nghiên cứu và bảo vệ luận văn
Câu 1: Phân tích cronbach’s alpha trước khi EFA hay phân tích EFA trước?
Điều này phù thuộc vào mục đích nghiên cứu, không có trường hợp nào là sai.
Mục đích phân tích EFA có 2 mục đích:
Thứ nhất, khi bạn có quá nhiều biến quan sát và muốn sắp xếp chúng thành các nhóm khác nhau. (Ví dụ như đánh giá đặc điểm liên quan đến cơ thể chẳng hạn, qua EFA sẽ sắp xếp thành bộ phận chân, tay, đầu thân mình v.v)
Thứ hai, dùng để phát hiện những nhóm mới lạ. (Chẳng hạn, mô hình chúng ta đã được xây dựng dựa trên nhiều nghiên cứu khác nhau, và cũng nhiều biến, mặc dù đã xác định đc rõ bộ phận phân biệt với nhau, nhưng thông qua EFA ta có cách nhóm khác, chẳng hạn cơ thể bây giờ thành phần bên trong và bên ngoài, bên trên, giữa, bên dưới)
Còn Cronbach’s alpha dùng để kiểm tra các biến trong cùng một thang đo có đủ độ tin cậy để tạo thành một biến tổng đại diện dùng để phân tích hay không (cụ thể các bạn có thể xem phía dưới, phần câu hỏi về cronbach’s alpha)
Vì vậy, bạn chỉ cần dùng Cronbach’s alpha để kiểm tra độ tin cậy thang đo chứ không nhất thiết phải dùng EFA nếu thang đo của bạn dựa trên mô hình của những người đi trước và không thay đổi nhiều.
Ngoài ra, sử dụng phương pháp hệ số tin cậy Cronbach’s Alpha trước khi phân tích nhân tố EFA để loại các biến không phù hợp vì các biến rác này có thể tạo ra các yếu tố giả (Nguyễn Đình Thọ & Nguyễn Thị Mai Trang, 2009).
Câu 2: Vì sao phải chú ý đến việc thiết kế thang đo và kiểm định thang đo?
Các khái niệm (biến tiềm ẩn) trong mô hình nghiên cứu cần được đo lường để nghiên cứu mối liên hệ hay ảnh hưởng tác động. Các khái niệm này thường trừu tượng nên cần được chi tiết hóa thành các mục cụ thể (item – biến quan sát) gọi là thiết kế thang đo (nếu người nghiên cứu dùng những khái niệm để hỏi người được nghiên cứu mà người được nghiên cứu hiểu khái niệm khác đi so với cách hiểu của người nghiên cứu thì không thể thu thập được dữ liệu chính xác và đáng tin cậy)
Câu 3: Vì sao đã phân tích Cronbach’s Alpha lại phải phân tích thêm EFA?
Bạn cần phân tích EFA trong những trường hợp sau:
Thứ nhất, vì cấu trúc thang đo trong tình huống của người nghiên cứu là khác với các nghiên cứu trước do có một số thang đo đã được hiệu chỉnh các biến quan sát và được kết hợp của các thang đo khác nhau hoặc người nghiên cứu muốn kiểm nghiệm lại thang đo
Thứ hai, một thang đo có độ tin cậy cao chưa hẳn là đã không đa hướng (dimensional), Cronbach’s Alpha chỉ cho biết nó có cùng một khái niệm hay không.
Câu 4: Nếu hệ số alpha loại bỏ lớn hơn alpha tổng thì có bắt buộc phải bỏ đi?
Nếu thang đo đã có hệ số alpha > 0.7, đây đã là một hệ số tốt. Do đó, việc bỏ biến nhằm mục đích tăng hệ số alpha mà không có lý do là một việc làm máy móc. Nếu biến đó nhà nghiên cứu cho rằng cần phải loại bỏ đi do thống kê mô tả cho thấy sự phân bố không theo quy luật chuẩn, thì mới đc bỏ đi. Tuy nhiên bỏ ở đây không có nghĩa là loại ra hẳn mô hình mà phải có sự xem xét liệu nó có cùng với các biến loại bỏ khác tạo nên một thang đo ý nghĩa.
Câu 5: Trong phân tích cronbach’s alpha vì sao phải xét đến hệ số tương quan biến tổng.
Hệ số tin cậy Cronbach’s Alpha chỉ cho biết các đo lường có liên kết với nhau hay không; nhưng không cho biết biến quan sát nào cần bỏ đi và biến quan sát nào cần giữ lại. Khi đó, việc tính toán hệ số tương quan giữa biến-tổng sẽ giúp loại ra những biến quan sát nào không đóng góp nhiều cho sự mô tả của khái niệm cần đo (Hoàng Trọng & Chu Nguyễn Mộng Ngọc, 2005).
Câu 6: Ý nghĩa của phân tích nhân tố là gì?
Phân tích nhân tố được sử dụng để rút gọn và tóm tắt dữ liệu.Trong nghiên cứu Marketing, có thể có rất nhiều biến để nghiên cứu, hầu hết chúng có tương quan với nhau và thường được rút gọn để có thể dễ dàng quản lý. Mối quan hệ giữa những bộ khác nhau của nhiều biến được xác định và đại diện bởi một vài nhân tố (hay nói cách khác một nhân tố đại diện cho một số biến)
Dùng để đánh giá giá trị hội tụ và giá trị phân biệt. EFA giúp sắp xếp các biến thành nhiều tập khác nhau (các biến thuộc cùng 1 tập là giá trị hội tụ, việc chia các tập khác nhau là giá trị phân biệt).
– Hội tụ: Các biến quan sát cùng tải mạnh (hệ số tải Factor Loading) cho 1 nhân tố sẽ gom về 1 nhân tố đó.
– Phân biệt: Mỗi nhân tố sẽ có xu hướng tải khác nhau. Nhóm biến quan sát tải cho nhân tố thứ nhất tách biệt với nhóm biến quan sát tải cho nhân tố thứ hai dẫn đến sự phân nhóm nhân tố thành từng cột trong ma trận xoay.
Câu 7: Hệ số tương quan biến tổng là gì?
Là hệ số cho biết mức độ liên kết giữa một biến quan sát trong nhân tố với các biến còn lại.
Câu 8: Ý nghĩa của Cronbach’s Alpha
Đánh giá tính nhất quán các các biến đơn lẻ về việc đại diện cho cùng một khái niệm. Hay nói cách khác, là đánh giá mức độ tin cậy của việc thiết lập một biến tổng hợp trên cơ sở nhiều biến đơn.
Đồng thời loại bỏ đi những biến rác, những biến không cùng một khái niệm để phân tích EFA tốt hơn.
Mô hình Cronbach’s Alpha nằm trong nhóm phương pháp đáng giá tương quan trong (hay còn gọi là đánh giá độ tin cậy bên trong). Tư tưởng chung của phương pháp này là tìm kiếm sự vô lý nếu có trong các câu trả lời,
Mỗi nhân tố gồm các biến quan sát biểu hiện cho 1 thang đo nhất định cho nhân tố đó. Các biến quan sát có thể hiện được ý nghĩa của nhân tố hay không chính là độ tin cậy thang đo.
Câu hỏi quan sát kém, không có căn cứ, số lượng quá ít sẽ thường không tạo được sự tin cậy cho thang đo nhân tố đó. Ngược lại, câu hỏi quan sát dựa trên các cơ sở lý luận cụ thể, lấy từ các nghiên cứu đã được kiểm duyệt, số lượng vừa đủ sẽ phản ánh được gần đúng ý nghĩa của nhân tố. Từ đó mà độ tin cậy của thang đo tăng lên
Câu 9: Ý nghĩa của KMO là gì?
Xem xét sự thích hợp của phân tích nhân tố, từ 0.5-1. KMO lớn có nghĩa phân tích nhân tố là thích hợp.
Câu 10: Khi nào cần xử lý đa biến, nếu không xử lý có được không?
Phân tích đa biến có ứng dụng hay được dùng nhất là khống chế nhiễu và dự đoán biến phụ thuộc dựa trên các biến độc lập. Vậy nên dùng phân tích đa biến khi nghiên cứu có hai nhu cầu trên. Phân tích đa biến hay không phụ thuộc vào nhà nghiên cứu, câu hỏi/ mục tiêu nghiên cứu, bản chất mối liên quan giữa các biến trong NC và bản chất bộ số liệu.
Câu 11: Ý nghĩa của hệ số tải là gì?
Là những hệ số tương quan đơn giữa các biến quan sát với nhân tố. Nếu hệ số tải càng lớn chứng tỏ biến quan sát có mối quan hệ càng chặt chẽ với nhân tố.
Câu 12: Khi thu thập số liệu, thông tin bị mất đến mức độ nào thì nên bỏ phiếu đó đi?
Không có qui định nào về việc mất bao nhiêu thì bỏ phiếu đó đi, các câu hỏi có tầm quan trọng khác nhau và phụ thuộc vào mục tiêu nghiên cứu cũng như các phân tích trong báo cáo. Việc mất số liệu còn do nhiều nguyên nhân ví dụ: không trả lời, câu hỏi nhạy cảm, …
Câu 13: Khi quan sát để tránh sai số thì những điểm thường phải lưu ý là gì? Làm thế nào để tránh sai số khi quan sát?
Khi quan sát có thể vi phạm về vấn đề bí mật riêng tư, sai số điều tra viên vì họ chỉ muốn quan sát những gì họ cần. Sự có mặt của quan sát viên có thể làm tác động đến đối tượng và làm cho họ thực hành khác đi so với bình thường. Để tránh sai số thường cần có hướng dẫn chi tiết quan sát.
Câu 14: Hệ số Tolerance là gì?
Là hệ số độ chấp nhận của biến thường dùng được sử dụng để đo lường hiện tượng cộng tuyến. Nếu độ chấp nhận của một biến nhỏ, thì nó gần như là một kết hợp tuyến tính của các biến độc lập khác.
Câu 15: Vì sao lấy Beta (hệ số hồi quy chuẩn hóa) để kết luận?
Hệ số beta phản ảnh được thứ tự mức độ tác động của các biến độc lập đến biến phụ thuộc.
Đặc biệt khi các biến độc lập có tương quan với nhau (qua bảng Pearson) thì ảnh hưởng của mỗi biến đến biến độc lập rất khó đánh giá. Tức ảnh hưởng đó bây giờ còn phụ thuộc vào các biến độc lập khác trong phương trình chứ không thể tách riêng để đọc hệ số hồi quy riêng từng phần như hồi quy đơn.
Dùng hệ số beta khi tất cả các biến độc lập có cùng thang đo lường.
Mặc dù hệ số beta cũng thay đổi khi đưa các biến độc lập khác vào phương trình nhưng nó phản ánh tốt hơn B. (các giải quyết là dùng hệ số tương quan từng phần và tương quan riêng).
Câu 16: Hệ số VIF là gì?
Là hệ số phóng đại phương sai, có liên hệ gần với độ chấp nhận. Thực tế là nghịch đảo của hệ số chấp nhận. Khi VIF vượt quá 10 là dấu hiệu của Đa cộng tuyến.
Câu 17: Hệ số F trong hồi quy có ý nghĩa gì?
Trước hết, kiểm định F kiểm chứng mức độ phù hợp của mô hình hồi quy với tổng thể bởi vì nghiên cứu mục đích chính là để đánh giá tổng thể các phần tử chứ không phải là mẫu phần tử
Nếu sig của F < 0.05 tức có nghĩa mô hình hồi quy có ý nghĩa áp dụng và suy ra tính chất của tổng thể.
Câu 18: Hệ số Durbin-watson là gì?
Dùng để kiểm tra xem có hiện tượng tự tương quan hay không trong phần dư của phép phân tích hồi quy.
d-w có hệ số biến thiên từ 0-4; nếu các phần sai số không có tương quan chuỗi bậc nhất với nhau thì sẽ có giá trị gần bằng 2 (Từ 1-3); nếu giá trị càng nhỏ, gần về 0 thì các phần sai số có tương quan thuận, nếu về 4 thì có tương quan nghịch.
Câu 19: Hiện tượng đa cộng tuyến là gì?
Là trạng thái trong đó các biến độc lập có tương quan chặt chẽ với nhau. Vấn đề đa tuyến là cung cấp cho mô hình những thông tin rất giống nhau và rất khó tách rời ảnh hưởng của từng biến đến biến phụ thuộc
Hậu quả:
Hạn chế giá trị của R bình phương (Thường làm giá trị R bình phương tăng ảo)
Làm sai lệch hoặc đổi dấu các hệ số hồi quy trong phương trình hồi quy
Câu 20: Phân tích Pearson để làm gì?
Phân tích Pearson thể hiện mối quan hệ tương quan chặt chẽ hay không thông qua hệ số r. Bảng pearson thì có hai chiều trong khi đó hồi quy thì không. Chưa hẳn đã có mối quan hệ nhân quả.
Phần 21: Vì sao dùng R bình hiệu chỉnh mà không dùng R bình phương
Cả 2 đều dùng để đánh giá ước lượng lạc quan của thước đo sự phù hợp của mô hình và dữ liệu. Tuy nhiên, dùng R2 chuẩn hóa sẽ sát hơn, an toàn hơn không thổi phồng mức độ của mô hình.
Câu 22: Ý nghĩa của R bình phương
Hệ số xác định R bình phương được chứng minh là nếu ta đưa càng nhiều biến độc lập vào mô hình thì R bình sẽ tăng, nhưng k có nghĩa là biến sẽ phù hợp hơn với dữ liệu. R có khuynh hướng ước lượng lạc quan của thước đo sự phù hợp của mô hình đối với dữ liệu.
Bạn cần phải hoàn thành bài tiểu luận triết học Phật giáo nhưng chưa biết làm thế nào? Trong bài viết này, Luận Văn 24 sẽ chia sẻ đến bạn mẫu bài tiểu luận chi tiết. Bên cạnh đó, bạn cũng có thể download toàn bộ bài tiểu luận tại link ở cuối bài viết này.
Đạo Phật là một trong những học thuyết Triết học – tôn giáo lớn nhất trên thế giới, tồn tại rất lâu đời. Hệ thống giáo lý của nó rất đồ sộ và số lượng phật tử đông đảo được phân bố rộng khắp. Đạo phật được truyền bá vào nước ta khoảng thế kỷ II sau Công nguyên và đã nhanh chóng trở thành một tôn giáo có ảnh hưởng sâu sắc đến đời sống tinh thần của con người Việt Nam, bên cạnh đó đạo Nho, đạo Lão, đạo Thiên chúa. Tùy từng giai đoạn lịch sử dân tộc ta đều có một học thuyết tư tưởng hoặc một tôn giáo nắm vai trò chủ đạo, có tác động mạnh nhất đến nếp sống, thói quen, suy nghĩ của con người, như Phật giáo ở thế kỷ thứ X – XIV, Nho giáo thế kỷ thứ XV – XIX, học thuyết Mác – Lênin từ giữa thập kỷ 40 của thế kỷ XX cho đến nay.
Trong công cuộc xây dựng đất nước quá độ lên Chủ Nghĩa Xã Hội (CNXH), chủ nghĩa Mác – Lênin là tư tưởng chủ đạo, là vũ khí lý luận của chúng ta nhưng bên cạnh đó, bộ phận kiến trúc thượng tầng của xã hội cũ vẫn có sức sống dai dẳng, trong đó giáo lý nhà Phật đã ít nhiều in sâu vào tư tưởng tình cảm của một số bộ phận lớn dân cư Việt Nam. Việc xóa bỏ hoàn toàn ảnh hưởng của nó là không thể thực hiện được nên chúng ta cần vận dụng nó một cách hợp lý để góp phần đạt được mục đích của thời kỳ quá độ cũng như sau này. Vì vậy, việc nghiên cứu lịch sử, giáo lý, và sự tác động của đạo Phật nói chung và tư tưởng triết học của Phật giáo nói riêng đối với thế giới quan, nhân sinh quan của con người là hết sức cần thiết. Theo đạo để làm điều thiện, tránh cái ác, hình thành nhân cách con người tốt hơn chứ không trở nên mê tín dị đoan, cúng bái, lên đồng, gây ảnh hưởng xấu đến sức khỏe, niềm tin của quần chúng nhân dân. Chính vì vậy, chúng ta cùng tìm hiểu Tư tưởng triết học của Phật giáo và sự ảnh hưởng của nó đến đời sống văn hóa tinh thần của người Việt.
2. Sự hình thành và phát triển của Phật giáo
2.1. Sự ra đời của Phật giáo
Trong lịch sử triết học của ấn Độ, mà thực chất là lịch sử phát triển của các hệ tư tưởng triết học xen lẫn với tôn giáo, có một thời kỳ là thời kỳ Bàlamôn giáo, Phật giáo (từ thế kỷ VI trước công nguyên đến thế kỷ thứ VI sau công nguyên). Ở thời kỳ này, mặc dù nền kinh tế đã phát triển hơn trước, nhưng nó vẫn bị kìm hãm bởi tính chất tổ chức kiên cố của công xã nông thôn, bởi sự phân chia đẳng cấp khắc nghiệt và sự thống trị của nhà nước trung ương tập quyền.
Trong lĩnh vực đời sống tinh thần của xã hội, các trào lưu triết học, mà thực chất là các hệ tư tưởng của các tầng lớp khác nhau trong xã hội, xuất hiện đa dạng nhưng chia thành hai hệ thống chính đối lập nhau: chính thống và không chính thống. Hệ tư tưởng chính thống với thế giới quan duy tâm, tôn giáo của kinh Veda và giáo lý Bà la môn trở thành hệ tư tưởng của giai cấp thống trị. Nhưng hệ tư tưởng không chính thống với đạo Phật, đạo Jaina và phong trào đòi tự do tư tưởng, đòi bình đẳng xã hội ở vùng Đông ấn lại ăn sâu vào mọi tầng lớp nhân dân.
Đạo Phật đã hình thành ở ấn Độ vào khoảng thế kỷ thứ VI trước công nguyên, người sáng lập là thái tử Sidharta (Tất Đạt Đa) (Cồ – đăm), với tư cách là một trong những hệ tư tưởng tiên phong chống phân chia giai cấp, kì thị màu da và đồng cảm với nỗi khổ của nhân dân ấn Độ nói riêng, với con người nói chung.
Thái tử Tất Đạt Đa (Sidharta) là con vua Tịnh Phạn (Sudhodana) nước Ca Tỳ La Vệ (Kapila vastu). Truyền kể vào năm 624 trước công nguyên, hoàng hậu MaDa (Maya) sinh hạ một hoàng tử tuấn tú tại vườn ngự uyển Lâm Tỳ Ni (Lumbini) dưới gốc cây Ưu Bát La, thường gọi là cây Vô Ưu (asokaa) có hoa với sắc màu rực rỡ. Thái tử sinh vào ngày trăng tròn tháng Vésaka, nhằm ngày rằm tháng tư âm lịch và được đặt tên là Tất Đạt Đa. Lớn lên, thái tử văn võ toàn tài, vợ là công chúa Da Du Đà La (Yasodava) con vua Thiện Giác, cuộc sống rất đầy đủ, sung sướng.
Nhưng những điều mắt thấy tai nghe về những nỗi đau khổ của con người đã ám ảnh tâm tư thái tử. Một ngày kia, thái tử ra đi, tương truyền ngài đến dòng A Nô Ma cắt tóc làm đạo sĩ. Ngài rủ năm người đến vùng Uruvela tu khổ hạnh trong 6 năm. Nhưng sau 6 năm học đạo và khổ hạnh, thái tử thấy kẻ hưởng lạc sẽ bê tha thối nát, còn tu hành khổ hạnh chỉ chuốc thêm khổ thân, chỉ có con đường trung đạo mới mong thành chính quả. Bởi thế, Thái tử đã bỏ 5 anh em ông Kiều Trần Như, dùng bát sữa của mục nữ Tu Xá Đề (Sajata), xuống sông Ni Liên tắm rửa, rồi lên thiền quán dưới gốc cây pipal (cây Tất Bát La, xứ Ba La Nại) lớn và ngồi dưới gốc cây suy nghĩ. Tương truyền là qua 49 ngày, ngài đã chứng tam minh tức là Túc mạng minh, Thiên nhân minh và Lậu tận minh, thành Phật hiệu là Thích Ca Mâu Ni, năm 36 tuổi. Gốc cây chỗ ngài ngồi gọi là Bồ đề đạo dưỡng (Bodhimanda) hay Kim cương tọa (Vadjrasana).
Sau đó, ngài tìm 5 người bạn trước đây, giác ngộ cho họ, rồi cùng họ trong suốt 40 năm còn lại của cuộc đời đi truyền bá tư tưởng của mình. Có những câu chuyện đã thành huyền thoại về Phật như Phật đã dừng chân bên vệ đường xâu kim cho bà già mù lòa, săn sóc, dọn dẹp ô uế cho người bệnh, nhận cơm thừa của một tiện nữ dâng cúng… Từ những việc nhỏ nhất, tất cả đều thể hiện lòng từ bi bác ái của Ngài và đạo của Ngài.
2.2. Con đường truyền đi của đạo Phật
Sau Phật Niết bàn, các đệ tử Phật kiết tập 4 lần. Qua cuộc kiết tập lần thứ hai, do quan điểm bất đồng, Phật giáo chia thành hai phái: Thượng tọa bộ và Đại chúng bộ. Thượng tọa bộ chủ trương bảo thủy nguyên Phật giáo ban đầu, đọc kinh bằng tiếng Pali. Đại chúng bộ có tư tưởng cấp tiến, phóng khoáng đọc kinh bằng tiếng Sanskrit.
Dị biệt tiếp tục phát triển, về sau giáo đoàn Phật giáo cho làm hai hệ là Nam truyền và Bắc truyền. Thượng tọa bộ chi phối Nam ấn và Phật giáo Nam truyền liên tục hưng thịnh. Đại chúng bộ chi phối Bắc ấn, nhưng mãi đến thời Bồ Tát Mã Minh (Asvaghosha) 5 thế kỷ sau Phật niết bàn, mới mở màn hưng thịnh và sáng rỡ nhất là thời kỳ Bồ Tát Long Thọ (Nagarjuna) đầu thế kỷ II sau công nguyên.
Phật giáo Nam truyền lan đến các nước phía Nam ấn: Tích Lan, Thái Lan, Miến Điện, Lào, Campuchia và đa số trở thành quốc giáo. Phật giáo Bắc truyền lan đến các vùng phía Bắc ấn (Tây Tạng, Trung Quốc, Nhật Bản, … ) mà mỗi nước lại có màu sắc riêng. Trung Hoa đã làm cho Phật giáo Bắc truyền thêm rực sáng. Sau này còn gọi Phật giáo Nam truyền là Phật giáo Tiểu Thừa, còn Phật giáo Bắc truyền là Phật giáo Đại Thừa.
Với hai con đường thuỷ và bộ Phật giáo cũng vào Việt Nam những thế kỷ đầu công nguyên.
3. Tư tưởng triết học Phật giáo
3.1. Nhân quả
Tư tưởng triết học Phật giáo trên hai phương diện, về bản thể luận và nhân sinh quan, chứa đựng những tư tưởng duy vật và biện chứng chất phác. Phật giáo cho rằng các sự vật và hiện tượng trong vũ trụ (chử pháp) là vô thủy, vô chung (vô cùng, vô tận). Tất cả thế giới đều ở quá trình biến đổi liên tục (vô thường) không có một vị thần nào sáng tạo ra vạn vật cả. Tất cả các Pháp đều thuộc về một giới (vạn vật đều nằm trong vũ trụ) gọi là Pháp giới. Mỗi một pháp (mỗi một sự việc hiện tượng, hay một lớp sự việc hiện tượng) đều ảnh hưởng đến toàn Pháp. Như vậy các sự vật, hiện tượng hay các quá trình của thế giới là luôn luôn tồn tại trong mối liên hệ, tác động qua lại và qui định lẫn nhau.
Tác phẩm “Thanh dung thực luận” của kinh phật viết rằng: “Có người cố chấp là có Đại tự nhiên là bản thể chân thực bao khắp cả, lúc nào cũng thường định ra chu pháp, đạo Phật cho rằng toàn bộ chư pháp đều chi chi phối bởi luật nhân quả, biến hóa vô thường, không có cái bản ngã cố định, không có cái thực thể, không có hình thức nào tồn tại vĩnh viễn cả.
Do quy luật nhân quả mà vạn vật ở trong quá trình biến đổi không ngừng, thành, trụ, hoại, diệt (sinh thành, biến đổi, tồn tại, tan rã và diệt vong). Quá trình đó phổ biến khắp vạn vật, trong vũ trụ, nó là phương thức thay đổi chất lượng của sự vật và hiện tượng. Phật giáo trong quá trình giải thích sự biến hóa vô thường của vạn vật, đã xây dựng nền thuyết “ nhân duyên”. trong thuyết “nhân duyên” có ba khái niệm chủ yếu là Nhân, Quả và Duyên.
Ví dụ hạt lúa là cái quả của cây lúa đã thành, mà lại là cái nhân của cây lúa sắp thành. Lúa muốn thành cây lúa có bông lại phải nhờ có điều kiện và những mối liên hệ thích hợp như đất, nước, không khí, ánh sáng. Những yếu tố đó chính là Duyên.
Trong thế giới sinh vật, khi đã giải thích về nguyên nhân biến hóa vô thường của nó, từ quá khứ đến hiện tại, từ hiện đại tới tương lai. Phật giáo đã trình bày thuyết “ Thập Nhị Nhân Duyên” (mười hai quan hệ nhân duyên) được coi là cơ sở của mọi biến đổi trong thế giới hiền sinh, một cách tất yếu của sự liên kết nghiệp quả.
Quy luật nhân quả vạn vật
3.2. Luân hồi
Nghiệp và luân hồi không những chỉ là những khái niệm của Triết học Phật giáo mà có từ trong Upanishad. Nghiệp chữ phạn và Karma là cái do những hoạt động của ta, do hậu quả việc làm của ta, do hành động của thân thể ta. Được gọi là “Thân nghiệp”, còn hậu quả của những lời nói của ta, phát ngôn của ta thì được gọi là “khẩu Nghiệp”. Hay những cái do ý nghĩ của ta, do tâm trí của ta gây nên được gọi là ”ý Nghiệp”. Tất cả những Thân nghiệp, Khẩu nghiệp, Ý nghiệp là do ta tham dục mà thành, do ta muốn thỏa mãn tham vọng của mình gây nên. Sở dĩ ta tham dục vì ta chưa hiểu được chân bản vốn có của ta cũng như vạn vật là luôn luôn biến đổi không có gì là thường định và vĩnh viễn cả.
Cuộc đời con người là sự gánh chịu hậu quả của nghiệp đương thời và các kiếp sống trước rồi nó tiếp tục chi phối cả đời sau. Nghiệp báo trong một đời là sự tổng hợp của các nghiệp gây ra trong hiện tại cộng với các nghiệp gây ra trong quá khứ, nó quyết định đời sau xấu hay tốt, thiện hay ác.
Luân hồi: Chữ phạn là Samsara. Có nghĩa là bánh xe quay tròn. Đạo phật cho rằng, sau khi một thể xác sinh vật nào đó chết thì linh hồn sẽ tách ra khỏi thể xác và đầu thai vào một sinh vật khác nhập vào một thể xác khác (có thể là con người, loài vật thậm chí cỏ cây). Cứ thế mãi do kết quả, quả báo hành động của những kiếp trước gây ra. Đó cũng là cách lý giải căn nguyên nỗi khổ ở đời con người. Sau khi lý giải được nỗi khổ ở cuộc đời con người là do “thập nhị nhân duyên” làm cho con người rơi vào bể trầm luân. Đạo Phật đã chủ trương tìm con đường diệt khổ. Con đường giải thoát đó không những đòi hỏi ta nhận thức được nó mà cao hơn ta phải hành động, phải thấm nhuần tứ diệu đế.
3.3. Tứ diệu đế
Là bốn sự thật chắc chắn, bốn chân lý lớn, đòi hỏi chúng sinh phải thấu hiểu và thực hiện nó. Tứ diệu đế gồm:
Khổ đế: Con người và vạn vật sinh ra là khổ, ốm đau là khổ, già yếu là khổ, chết là khổ, ghét nhau mà phải sống gần nhau là khổ, yêu nhau mà phải chia lìa nhau là khổ, mất là khổ mà được cũng là khổ, … Những nỗi khổ ấy từ đâu, chúng ta tiếp tục tìm hiểu Tập đế.
Tập đế: Tập là tập hợp, tụ tập lại mà thành. Vậy do những gì tụ tập lại mà tạo ra nỗi khổ cho chúng sinh. Đó là do con người có lòng tham, dâm (giận dữ), si (si mê, cuồng mê, mê muội) và dục vọng. Lòng tham và dục vọng của con người xâu xé là do con người không nắm được nhân duyên. Vốn như là một định luật chi phối toàn vũ trụ. Chúng sinh không biết rằng mọi cái là ảo ảnh, sắc sắc, không không. Cái tôi tưởng là có nhưng thực là không. Vì không hiểu được ra nỗi khổ triền miên, từ đời này qua đời khác.
Diệt đế: Là phải thấu hiểu được “Thập nhị nhân duyên” để tìm ra được căn nguyên của sự khổ – để dứt bỏ từ ngọn cho đến gốc rễ của cái khổ. Thực chất là thoát khỏi nghiệp chướng, luân hồi, sinh tử.
Đạo đế: Là con người ta phải theo đế diệt khổ, phải đào sâu suy nghĩ trong thế giới nội tâm (thực nghiệm tâm linh). Tuy luyện tâm trí, đặc biệt là thực hành YOGA để đạt tới cõi siêu phàm mà cao nhất là đạt tới cõi phận là đạt tới trình độ giác ngộ bát nhã. Tới chừng đó sẽ thấy được chân như và thanh thản tuyệt đối, hết ham muốn, hết tham vọng tầm thường, tức là đạt tới cõi “niết bàn” không sinh, không diệt.
Trên đây là một bài mẫu tham khảo tiểu luận triết học Phật giáo chi tiết.Hi vọng bài viết có thể mang lại cho bạn một số thông tin hữu ích. Ngoài ra bạn có thể download bài tiểu luận triết học này tại đây
Trong quá trình làm bài luận văn tốt nghiệp, nếu bạn gặp phải bất kì khó khăn gì cần giúp đỡ thì đừng ngần ngại liên hệ qua hotline 0988 55 2424 để dịch vụ tư vấn làm tiểu luận của chúng tôi giúp bạn hoàn thành bài luận văn của mình một cách tốt nhất.
Trong thống kê, có 3 loại kiểm định T Test thông dụng, đó là: Paired-Sample T Test, One-Sample T Test và Independent Sample T Test. Trong bài viết này, Luận Văn 24 sẽ giới thiệu đến bạn về từng loại kiểm định một cách chi tiết và các trường hợp sử dụng 3 loại T Test này.
Hãy liên hệ với đội ngũ Luận Văn 24 để được hỗ trợ xử lý số liệu spss Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất.
Kiểm định Paired-Sample T Test hay còn gọi là kiểm định giả thuyết về trị trung bình của 2 tổng thể phụ thuộc dùng để so sánh hai trị trung bình của 2 nhóm tổng thể riêng biệt.
Sử dụng kiểm định Paired-Sample T Test trong trường hợp nào?
Phương pháp kiểm định này rất thích hợp với dạng thử nghiệm trước và sau.Các ví dụ cụ thể:
Trung tâm Tiếng Anh kiểm tra điểm 4 kỹ năng Nghe Nói Đọc Viết của một nhóm học viên trong lần kiểm tra chất lượng đầu vào so với thời điểm 3 tháng sau khi áp dụng phương pháp học mới tại trung tâm. Mục đích của việc này nhằm đánh giá tính hiệu quả của phương pháp học mới.
Công ty thử nghiệm chính sách chia hoa hồng mới cho một nhóm nhân viên bán hàng để xem sự khác biệt sự hài lòng của nhân viên đối với chính sách cũ và chính sách mới.
Công ty thử nghiệm việc thay đổi bao bì sản phẩm mới để xem phản ứng của một nhóm người dùng trước và sau thay đổi có sự khác biệt như thế nào.
…
Điều kiện để áp dụng kiểm định Paired-Sample T Test
Để có thể sử dụng kiểm định Paired-Sample T Test, bạn cần đảm bảo các tiêu chí sau:
Kích cỡ 2 mẫu so sánh phải bằng nhau
Chênh lệch giữa các giá trị của 2 mẫu phải có phân phối chuẩn hoặc cỡ mẫu phải đủ lớn để xem như xấp xỉ phân phối chuẩn.
Dữ liệu của mẫu thu thập ở dạng thang đo định lượng Ordinal hoặc Scale. Quá trình kiểm định sẽ bắt đầu với việc tính toán chênh lệch giá trị trên từng cặp quan sát bằng phép trừ sau đó kiểm nghiệm xem chênh lệch trung bình của tổng thể có = 0 không, nếu = 0 tức là không có khác biệt. Lợi ích của phép kiểm định mẫu phối hợp từng cặp là loại trừ được những yếu tố tác động bên ngoài vào nhóm thử.
Lý thuyết kiểm định Paired-Sample T Test
Các bước khi thực hiện phân tích Paired-Samples T-Test bao gồm:
Bước 1: Đặt giả thuyết Ho: “Không có sự khác nhau về trị hai trung bình tổng thể”, tức là khác biệt giữa 2 trung bình là bằng 0.
Bước 2: Thực hiện kiểm định Paired-Samples T-Test .
Bước 3: So sánh giá trị sig của kiểm định t được xác định ở bước 2 với 0.05 (mức ý nghĩa 5% = 0.05 | độ tin cậy 95%)
Nếu sig > 0.05 thì ta chấp nhận giả thuyết Ho. Nghĩa là trung bình 2 tổng thể là bằng nhau, không có sự khác biệt.
Nếu sig < 0.05 thì ta bác bỏ giả thuyết Ho. Nghĩa là có khác biệt trung bình 2 tổng thể.
Kiểm định One-Sample T-Test nhằm mục đích so sánh trung bình (mean) của tổng thể với một giá trị cụ thể nào đó. Chẳng hạn như kiểm tra xem điểm trung bình kỳ thi cuối kỳ của học sinh trong lớp là cao hơn, thấp hơn hay bằng 8 điểm; kiểm tra xem chiều cao trung bình của các ứng viên tham dự cuộc thi Hoa hậu Hoàn Vũ là cao hơn, thấp hơn hay bằng 1,7 mét,..v…v…
Thực hành sử dụng kiểm định One-Sample T Test
Đầu tiên, bạn vào menu Analyze- Compare means – One-Sample T Test như hình dưới:
Ảnh 1 – Thực hành One-Sample T-Test
Sau đó đưa biến cần kiểm định vào mục Test Variable(s)
Ảnh 2 – Đưa biến vào bảng
Sau đó nhấp OK, các bạn sẽ thấy 2 bảng xuất hiện ở file Output. Một bảng là One-Sample Statistics thống kê giá trị trung bình, độ lệch chuẩn các biến; bảng còn lại là One-Sample Test cho biết kết quả kiểm định vừa thực hiện.
Ảnh 3- Bảng One-Sample T Test
Có thể thấy tất cả các giá trị sig đều nhỏ hơn 0.05. Như vậy, chúng ta bác bỏ giả thuyết Ho ban đầu.
3. Kiểm định Independent Sample T Test
Independent Samples T-Test (Kiểm định giả thuyết về trị trung bình của 2 tổng thể độc lập) dùng tương tự như phân tích ANOVA, tuy nhiên hạn chế là chỉ so sánh được 2 nhóm với nhau. Ví dụ dùng so sánh có sự khác biệt giữa các nhóm giới tính( nam, nữ) với sự hài lòng(thang đo likert 5 điểm) hay không.
Cách thức tiến hành kiểm định về trị trung bình của 2 tổng thể độc lập
Cách thực hiện kiểm định như sau. Vào Analyze > Compare Means > Independent Sample T-Test…
Ảnh 4 – Cách thực hiện kiểm định One Samle T Test
Chọn biến định lượng cần kiểm định trị trung bình đưa vào khung Test Variable(s).
Chọn biến định tính chia số quan sát thành 2 nhóm mẫu để so sánh giữa 2 nhóm này với nhau đưa vào khung Grouping Variable.
Chọn Define Groups… để nhập mã số của 2 nhóm. Click Continue để trở lại hộp thoại chính -> Click Ok để thực hiện lệnh.
Trong kiểm định Independent-samples T-test, ta cần dựa vào kết quả kiểm định sự bằng nhau của 2 phương sai tổng thể (kiểm định Levene). Phương sai diễn tả mức độ đồng đều hoặc không đồng đều (độ phân tán) của dữ liệu quan sát.
Ảnh 5 – Kiểm định One Sample T Test
Nếu giá trị Sig. trong kiểm định Levene (kiểm định F) < 0.05 thì phương sai của 2 tổng thể khác nhau, ta sử dụng kết quả kiểm định t ở dòng Equal variances not assumed.
Nếu Sig. ≥ 0.05 thì phương sai của 2 tổng thể không khác nhau, ta sử dụng kết quả kiểm định t ở dòng Equal variances assumed.
Trong ví dụ trên Sig. của kiểm định F = 0.494 > 0.05 -> chấp nhận giả thuyết H0: không có sự khác nhau về phương sai của 2 tổng thể -> sử dụng kết quả ở dòng Equal variances assumed.
Nếu Sig. của kiểm định t ≤ α (mức ý nghĩa) -> có sự khác biệt có ý nghĩa về trung bình của 2 tổng thể.
Nếu Sig. > α (mức ý nghĩa) -> không có sự khác biệt có ý nghĩa về trung bình của 2 tổng thể.
Trong ví dụ trên sig. = 0.291 > 0.05 -> không có sự khác biệt có ý nghĩa về trung bình của 2 tổng thể.
Việc thực hiện dữ liệu định lượng bằng SPSS khi làm bài luận văn hay làm nghiên cứu khoa học không thể thiếu một bước vô cùng quan trọng đó là phân tích nhân tố khám phá SPSS. Bởi vì khi khi kiểm định một lý thuyết khoa học, bạn cần đánh giá độ tin cậy của thang đo (Cronbach Alpha) và giá trị của thang đo (EFA).
Hãy liên hệ với đội ngũ Luận Văn 24 để được hỗ trợ dịch vụ chạy spss Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất
Tổng quan về phân tích nhân tố khám phá EFA trong SPSS
1. Phân tích nhân tố khám phá EFA trong SPSS là gì?
Phương pháp Cronbach Alpha dùng để đánh giá độ tin cậy của thang đo. Còn phương pháp phân tích nhân tố khám phá EFA (Exploratory Factor Analysis, gọi tắt là phương pháp EFA) giúp chúng ta đánh giá hai loại giá trị quan trọng của thang đo là giá trị hội tụ và giá trị phân biệt.
Phương pháp phân tích nhân tố EFA thuộc nhóm phân tích đa biến phụ thuộc lẫn nhau (interdependence techniques), nghĩa là không có biến phụ thuộc và biến độc lập mà nó dựa vào mối tương quan giữa các biến với nhau (interrelationships).
Phân tích nhân tố khám phá (EFA) là một phương pháp phân tích định lượng dùng để rút gọn một tập gồm nhiều biến đo lường phụ thuộc lẫn nhau thành một tập biến ít hơn (gọi là các nhân tố) để chúng có ý nghĩa hơn nhưng vẫn chứa đựng hầu hết nội dung thông tin của tập biến ban đầu(Hair et al. 2009). Nó hướng đến việc khám phá ra cấu trúc cơ bản của một tập hợp các biến có liên quan với nhau.
Phân tích nhân tố khám phá EFA dùng để rút gọn một tập hợp k biến quan sát thành một tập F (với F < k) các nhân tố có ý nghĩa hơn. Trong nghiên cứu, chúng ta thường thu thập được một số lượng biến khá lớn và rất nhiều các biến quan sát trong đó có liên hệ tương quan với nhau. Thay vì đi nghiên cứu 20 đặc điểm nhỏ của một đối tượng, chúng ta có thể chỉ nghiên cứu 4 đặc điểm lớn, trong mỗi đặc điểm lớn này gồm 5 đặc điểm nhỏ có sự tương quan với nhau. Điều này giúp tiết kiệm thời gian và kinh phí nhiều hơn cho người nghiên cứu.
Ứng dụng của EFA
EFA thường được sử dụng nhiều trong các lĩnh vực quản trị, kinh tế, tâm lý, xã hội học,… khi đã có được mô hình khái niệm (Conceptual Framework) từ các lý thuyết hay các nghiên cứu trước. Trong các nghiên cứu về kinh tế, người ta thường sử dụng thang đo(scale) chỉ mục bao gồm rất nhiều câu hỏi (biến đo lường) nhằm đo lường các khái niệm trong mô hình khái niệm, và EFA sẽ góp phần rút gọn một tập gồm rất nhiều biến đo lường thành một số nhân tố. Khi có được một số ít các nhân tố, nếu chúng ta sử dụng các nhân tố này với tư cách là các biến độc lập trong hàm hồi quy bội thì khi đó, mô hình sẽ giảm khả năng vi phạm hiện tượng đa cộng tuyến. Ngoài ra, các nhân tố được rút ra sau khi thực hiện EFA sẽ có thể được thực hiện trong phân tích hồi quy đa biến (Multivariate Regression Analysis), mô hình Logit, sau đó có thể tiếp tục thực hiện phân tích nhân tố khẳng định(CFA) để đánh giá độ tin cậy của mô hình hay thực hiện mô hình cấu trúc tuyến tính (Structural Equation Modeling, SEM) để kiểm định về mối quan hệ phức tạp giữa các khái niệm.
Phân tích EFA dựa trên cơ sở mối quan hệ giữa các biến đo lường, vì vậy, trước khi quyết định sử dụng EFA, chúng ta cần xem xét mối quan hệ giữa các biến đo lường này. Sử dụng ma trận hệ số tương quan(correlation matrix), chúng ta có thể nhận biết được mức độ quan hệ giữa các biến. Nếu các hệ số tương quan nhỏ hơn 0.30, khi đó sử dụng EFA không phù hợp(Hair et al. 2009)
Sau đây là một số tiêu chí đánh giá mối quan hệ giữa các biến:
Kiểm định Bartlett:
Kiểm định Bartlett dùng để xem xét ma trận tương quan có phải là ma trận đơn vị (identity matrix) hay không ?. Ma trận đơn vị ở đây được hiểu là ma trận có hệ số tương quan giữa các biến bằng 0, và hệ số tương quan với chính nó bằng 1.
Nếu phép kiểm định Bartlett có p<5%, chúng ta có thể từ chối giả thuyết H0 (ma trận tương quan là ma trận đơn vị), có nghĩa là các biến có quan hệ với nhau.
Kiểm định KMO:
Kiểm định KMO(Kaiser – Meyer – Olkin) là chỉ số dùng để so sánh độ lớn của hệ số tương quan giữa 2 biến Xi và Xj với hệ số tương quan riêng phần của chúng.
Để sử dụng EFA, thì KMO phải lớn hơn 0.50
Kaiser(1974) đề nghị
KMO >= 0.90: Rất tốt;
0.80 <= KMO < 0.90: Tốt;
0.70 <= KMO <0. 80: Được;
0.60 <= KMO <0. 70: Tạm được;
0.50 <= KMO <0. 60: Xấu;
KMO <0. 50: Không chấp nhận được
2.2. Kích thước mẫu
Để sử dụng EFA, chúng ta cần kích thước mẫu lớn, nhưng vấn đề xác định kích thước mẫu phù hợp là việc phức tạp. Các nhà nghiên cứu thường dựa theo theo kinh nghiệm.
Trong EFA, kích thước mẫu thường được xác định dựa vào “kích thước tối thiểu” và “số lượng biến đo lường đưa vào phân tích”, sau đây là một vài ý kiến, đề nghị từ các chuyên gia về phân tích nhân tố, chúng ta có thể xem xét:
– Hoàng Trọng và Chu Nguyễn Mộng Ngọc (2008), số lượng quan sát (cỡ mẫu) ít nhất phải gấp 4 đến 5 lần số biến trong phân tích nhân tố.
– Hair et al. (2009) cho rằng để sử dụng EFA, kích thước mẫu tối thiểu phải là 50, tốt hơn nên là 100. Ông Hair đề nghị, cố gắng tối đa hóa tỷ lệ quan sát trên mỗi biến đo lường là 5:1, có nghĩa là cứ 1 biến đo lường thì cần tối thiểu là 5 quan sát.
– Stevens (2002, theo Habing 2003) một nhân tố được gọi là tin cậy nếu nhân tố này có từ 3 biến đo lường trở lên.
Lần lượt chạy phân tích nhân tố khám phá cho biến độc lập và biến phụ thuộc. Lưu ý, các biến quan sát bị loại ở bước Cronbach Alpha trước đó sẽ không được đưa vào để kiểm định EFA.
Để thực hiện phân tích nhân tố khám phá EFA trong SPSS 20, chúng ta vào Analyze > Dimension Reduction > Factor…
Ảnh 1 – Các bước phân tích nhân tố khám phá EFA
Tiếp đó, đưa các biến quan sát cần thực hiện phân tích EFA vào mục Variables.
Ảnh 2 – Các bước phân tích nhân tố khám phá EFA
– Descriptives: Tích vào mục KMO and Barlett’s test of sphericity để xuất bảng giá trị KMO và giá trị sig của kiểm định Barlett. Nhấp Continue để quay lại cửa sổ ban đầu.
Ảnh 3 – Các bước phân tích nhân tố khám phá EFA
– Extraction: Ở đây, chúng ta sẽ sử dụng phép trích PCA (Principal Components Analysis). Với SPSS 20 và các phiên bản 21, 22, 23, 24, PCA sẽ được viết gọn lại là Principal Components như hình ảnh bên dưới, đây cũng là tùy chọn mặc định của SPSS.
Ảnh 4 – Các bước phân tích nhân tố khám phá EFA
Khi các bạn nhấp chuột vào nút mũi tên hướng xuống sẽ có nhiều tùy chọn phép trích khác nhau. Số lượng nhân tố được trích ra ở ma trận xoay phụ thuộc khá nhiều vào việc lựa chọn phép trích, tuy nhiên, tài liệu này sẽ chỉ tập trung vào phần PCA.
– Rotation: Ở đây có các phép quay, thường chúng ta hay sử dụng Varimax và Promax. Riêng với dạng đề tài đã xác định được biến độc lập và biến phụ thuộc, chúng ta sử dụng phép quay Varimax. Nhấp Continue để quay lại cửa sổ ban đầu.
Ảnh 5 – Các bước phân tích nhân tố khám phá EFA
– Options: Tích vào 2 mục như hình bên dưới. Sorted by size giúp sắp xếp ma trận xoay thành từng cột dạng bậc thang để dễ đọc dữ liệu hơn. Suppress small coefficients giúp loại bỏ các hệ số tải không đạt tiêu chuẩn khỏi ma trận xoay, giúp ma trận gọn gàng, trực quan hơn. Tại mục này sẽ có hàng Absolute value below, bạn cần nhập vào giá trị hệ số tải nhân tố Factor Loading tối thiểu, thường là 0.3 và 0.5. Kích thước mẫu file dữ liệu là 220 nên tác giả sẽ nhập vào 0.5. Nhấp Continue để quay lại cửa sổ ban đầu.
Ảnh 6 – Các bước phân tích nhân tố khám phá EFA
Tại cửa sổ tiếp theo, bạn chọn OK để xuất kết quả ra Output.
Ảnh 7 – Các bước phân tích nhân tố khám phá EFA
Có khá nhiều bảng ở Output, nhưng bạn chỉ cần quan tâm 3 bảng dưới đây:
Total Variance Explained:xem tổng phương sai trích Total Variance Explained và giá trị Eigenvalue.
KMO and Barlett’s Test:xem hệ số KMO và sig kiểm định Bartlett.
Rotated Component Matrix: xem ma trận xoay và kiểm tra hệ số tải Factor Loading của các biến quan sát.
Ảnh 8 – Bảng KMO and Barlett’s TestẢnh 9 – Bảng Total Variance ExplainedẢnh 10 – Bảng Rotated Component Matrix
Bạn đang thực hiện một cuộc khảo sát định lượng cho các ý tưởng kinh doanh mới hoặc để đánh giá sự hài lòng của khách hàng để hiểu nhu cầu của khách hàng? Nhưng làm thế nào để có được bộ dữ liệu đẹp? Hãy cùng tìm câu trả lời trong bài viết dưới đây nhé. Bạn có biết dữ liệu xấu là lý do chính gây ra các kết quả kiểm định không đạt yêu cầu: EFA biến chạy lung tung, Cronbach Alpha bị loại quá nhiều, Tương quan và hồi quy biến quan trọng lại không có ý nghĩa trong mô hình…
Hãy liên hệ với đội ngũ Luận Văn 24 để được hỗ trợ dich vu spss Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất.
Hướng dẫn cách tạo bộ dữ liệu đẹp trong phân tích định lượng
1. Thiết kế bảng hỏi thật cẩn thận
Hãy tạo ra một bảng các câu hỏi thật ngắn gọn và dễ hiểu. Công đoạn này mất khá nhiều thời gian, công sức và thậm chí là tiền bạc, tuy nhiên rất nhiều bạn lại chỉ làm một cách qua loa và hời hợt. Kết quả là số liệu thu thập được không sử dụng được. Và tất cả những gì bạn bỏ ra đã “bỏ sông bỏ bể”.
Các lỗi thường gặp khi xây dựng bảng hỏi là:
Câu hỏi lủng củng không rõ ràng
Câu hỏi khó hiểu
Tự đưa vào các câu hỏi nhưng không có cơ sở lý luận hợp lý
Việc trả lời các câu hỏi không mất quá nhiều thời gian, nhưng nếu ngay 1, 2 câu hỏi mà người trả lời họ không hiểu câu hỏi thì sẽ ảnh hưởng rất lớn đến các kiểm định liên quan đến 1, 2 câu hỏi này. Do vậy, bạn nên tham khảo các nghiên cứu uy tín cùng đề tài và cùng ngôn ngữ Tiếng Việt để có được một bộ câu hỏi chất lượng.
Trường hợp bạn dịch từ bảng câu hỏi của nghiên cứu nước ngoài, thì hãy dịch thật rõ ràng và dùng từ ngữ Tiếng Việt viết lại để câu mạch lạc và dễ hiểu. Thực tế rất nhiều bạn làm bảng khảo sát dịch rất tệ, phần dịch đọc vào rối hơn cả phần Tiếng Anh, ngay cả người làm nghiên cứu với nhau không hiểu thì người trả lời họ không hiểu câu hỏi sẽ chiếm khả năng rất cao.
Nếu bạn đưa thêm các câu hỏi mới, nhân tố mới, hãy xem cơ sở lý luận nào bạn lại đưa ra các câu hỏi, các nhân tố đó. Bạn không được thêm bớt câu hỏi theo cảm tính, tất cả phải dựa vào cơ sở lý luận. Kèm với đó, bạn nên tham khảo ý kiến của chuyên gia, giảng viên, họ là những người có kinh nghiệm hơn bạn, họ sẽ cho bạn những lời khuyên, góp ý về câu hỏi bạn đưa vào có hợp lý không, các câu hỏi như vậy có dễ hiểu không, cơ sở lý luận bạn dùng có tốt không…
Hãy khéo léo lồng vào các câu hỏi “gài” và câu hỏi “đảo đáp án”
Kỹ thuật câu hỏi gài và đảo đáp án là hai kỹ thuật sẽ giúp bạn loại bỏ đi phần lớn những phiếu khảo sát kém chất lượng. Bạn sẽ dễ dàng nhận ra đâu là phiếu khảo sát đánh bao lô, đánh qua loa cho xong.
Thực hiện nghiên cứu sơ bộ
Có rất nhiều bạn mới làm nghiên cứu thường hay bỏ qua phần này mà chỉ hoàn thành bảng khảo sát và đi tới bước khảo sát chính thức.
Theo kinh nghiệm của những người đi trước thì bạn nên thực hiện nghiên cứu sơ bộ tầm 70 người sẽ tốt hơn mức 40-50 như nhiều tài liệu viết. Dữ liệu mà bạn thu được từ khảo sát sơ bộ, bạn sẽ tiến hành phân tích Cronbach Alpha và EFA để xem độ tin cậy thang đo và tính hội tụ của các thang đo.
Từ những góp ý của người trả lời, vấn đề khó khăn tiếp theo là khi các bạn tiến hành nhập liệu và kết quả kiểm định của dữ liệu sơ bộ, tiến hành điều chỉnh, chỉnh sửa để có được bảng khảo sát hoàn thiện. Hãy trình bày với giảng viên, chuyên gia về bảng khảo sát bạn đã chỉnh sửa những gì, tối ưu những gì để họ góp ý thêm, sau đó đi đến khảo sát chính thức với cỡ mẫu lớn.
Dựa vào 2 kỹ thuật câu hỏi gài và đảo ngược đáp án, loại bỏ các phiếu khảo sát kém chất lượng, tiến hành nhập liệu các bảng khảo sát tốt vào Excel (nên nhập dữ liệu vào Excel, sau đó cần xử lý hãy import vào SPSS, không nên nhập trực tiếp vào SPSS).
Sẽ có thể xuất hiện phiếu khảo sát bị thiếu một vài cột mà đáng lẽ nó phải có giá trị, thống kê gọi đó là missing value. Nếu thiếu giá trị thì một số kiểm định sẽ không thực hiện được, do vậy, một trong các cách giải quyết đối với trường hợp này đó là lấy trung bình toàn bộ các giá trị của cột đó rồi làm tròn điền vào giá trị missing.
Làm “sạch” dữ liệu
Dùng kỹ thuật bảng tần số và bảng kết hợp để tìm ra những lỗi phát sinh do quá trình nhập liệu. Ví dụ, biến giới tính bạn chỉ có 2 giá trị là 1-Nam và 2-Nữ, nhưng khi chạy bảng thống kê tần số, dữ liệu lại xuất hiện giá trị 3, 4, 5… nghĩa là bạn đã nhập sai con số.
Ảnh 1 – Làm sạch dữ liệu
Hoặc bằng kỹ thuật bảng kết hợp, dựa trên nguyên tắc logic trong các đặc điểm nhân khẩu học, đặc điểm thông tin liên quan đến đối tượng khảo sát, chúng ta sẽ xem có sự bất hợp lý khi kết hợp 2 hay nhiều đặc điểm này lại với nhau hay không. Ví dụ, với bảng dưới đây, có sự bất hợp lý khi có 1 phiếu khảo sát có độ tuổi dưới 18 nhưng trình độ học vấn là trên đại học. Bạn cần rà soát và kiểm tra lại phiếu khảo sát này.
Ảnh 2 – Rà soát phiếu khảo sát
3. Tìm kiếm các điểm dị biệt và loại bỏ
Sau khi đã làm tốt bước chuẩn bị bảng khảo sát và làm sạch dữ liệu. Khả năng rất cao chúng ta đã có một bộ số liệu tương đối tốt.
Tuy nhiên, 300 người khảo sát thì sẽ có một vài cá nhân gọi là “dị biệt” khi kết quả của họ đánh giá đi lệch với xu hướng chung của phần lớn dữ liệu. Và các điểm dị biệt này nếu chiếm một số lượng đáng kể hoặc tính dị biệt của nó lớn sẽ ảnh hưởng trực tiếp lên các kiểm định.
Do vậy, khi xử lý các kiểm định, phân tích, kết quả không ra không đúng như kỳ vọng hoặc khác biệt nhiều so với thực tế đánh giá, hãy tìm kiếm các điểm bị diệt này và loại bỏ chúng để xem các kết quả kiểm định có tốt hơn hay không. Ví dụ ở hình bên dưới, dùng đồ thị Normal Q-Q để phát hiện điểm dị biệt đi lệch khỏi phân phối chuẩn của biến. Vùng bôi đỏ là 5 phiếu khảo sát thứ tự: 24, 90, 131, 154, 179 trong bảng dữ liệu. Trong khi xu hướng chung của dữ liệu tập hợp ở gần giá trị 0 ở trục tung thì 5 phiếu khảo sát này có giá trị tách biệt rất nhiều so với phần lớn dữ liệu.
Ảnh 3 – Tìm kiếm điểm dị biệt và loại bỏ
Do kỹ thuật này khá phức tạp và xử lý bằng thủ công khá nhiều nên mình sẽ có một bài viết chi tiết hơn trong thời gian tới. Các bạn có thể tìm kiếm các video hướng dẫn nước ngoài với tiêu đề “Identify Outlier in SPSS” để xem cách thực hiện nhé.
Cuối cùng chỉ muốn nhấn mạnh, hãy làm thật tốt khâu chuẩn bị bảng khảo sát, đừng để khảo sát số lượng lớn mất tiền, thời gian, công sức rồi phải căng sức xử lý số liệu xấu. Các kỹ thuật mà bạn đã biết rồi nhưng làm chưa kỹ, hoặc biết nhưng không làm, hãy làm chúng tốt thật tốt vào.