Blog

  • Những lý luận cơ bản về phân tích chuỗi giá trị

    Những lý luận cơ bản về phân tích chuỗi giá trị

    Phân tích chuỗi giá trị là gì? Bản chất và vai trò của phân tích chuỗi giá trị trong kinh doanh? Đây đều là những vấn đề khiến nhiều người gặp băn khoăn khi làm việc với chuỗi giá trị. Trong bài viết này, Luận Văn 24 sẽ giúp bạn giải quyết những khó khăn thắc mắc này một cách rành mạch nhất.
    hinh-anh-phan-tich-chuoi-gia-tri-1

    1. Khái niệm chuỗi giá trị

    1.1. Khái niệm chuỗi giá trị theo Michael Porter

    Phương pháp chuỗi giá trị được Michael Porter đưa ra vào những năm 1980 trong cuốn sách “Lợi thế cạnh tranh: Tạo lập và duy trì thành tích vượt trội trong kinh doanh” xuất bản vào năm 1985, được dịch sang tiếng Việt vào năm 2009 26, tr. 71-106. Khái điểm về giá trị gia tăng trong khuôn khổ chuỗi giá trị được coi như là yếu tố để tạo đến và duy trì lợi thế cạnh tranh bền vững của một tổ chức trong kinh doanh ở thế kỷ 21.

    Theo Michael Porter, khái điểm chuỗi giá trị được sử dụng nhằm giúp các doanh nghiệp có thể tìm ra các lợi thế cạnh tranh (thực tế và tiềm năng) của mình. Ông cho rằng, một công ty có thể cung cấp cho khách hàng một sản phẩm hay một dịch vụ có giá trị tương đương với đối thủ cạnh tranh của mình với chi phí thấp hơn hoặc chi phí cao hơn nhưng có những đặc tính mà khách hàng mong muốn.

    Porter đã lập luận rằng, đều nhìn vào một doanh nghiệp như là một tổng thể những hoạt động, những quá trình thì khó, thậm chí là không thể, tìm ra được một cách chính xác lợi thế cạnh tranh của họ  là gì. Nhưng điều này có thể thực hiện được dễ dàng khi phân tách thành những hoạt động bên trong.

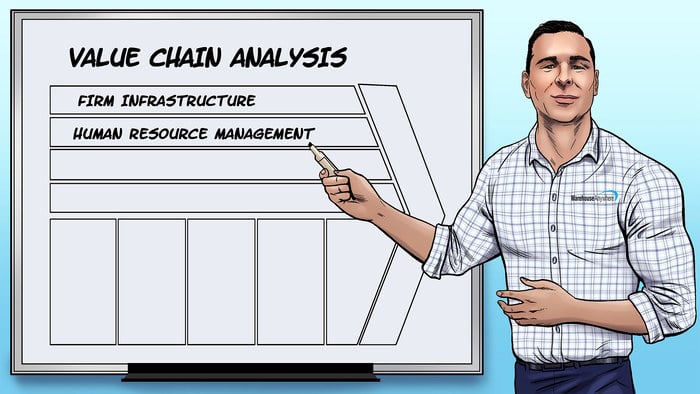
    Theo cách đó, Porter phân biệt rõ giữa các hoạt động cơ bản hay những hoạt động chính, trực tiếp góp phần tăng thêm giá trị cho sản xuất hàng hóa (hoặc dịch vụ) và các hoạt động hỗ trợ có ảnh hưởng gián tiếp đến giá trị cuối cùng của sản phẩm.

    Trong đó, những hoạt động cơ bản bao gồm: 

    • Hậu cần bên trong: hoạt động tiếp nhận, quản lý dự trữ các nguyên vật liệu và phân phối những nguyên vật liệu này đến những đối trong doanh nghiệp theo yêu cầu của kế hoạch sản xuất.
    • Hoạt động tác nghiệp: quá trình chuyển đối những đầu vào thành sản phẩm và dịch vụ cuối cùng.
    • Hậu cần bên ngoài: việc quản lý dự trữ và phân phối sản phẩm cuối cùng của doanh nghiệp.
    • Marketing và bán hàng: xác định nhu cầu của khách hàng và bán hàng.
    • Dịch vụ: hoạt động hỗ trợ sau khi sản phẩm và dịch vụ đã được chuyển cho khách hàng như là lắp đặt, hậu mãi, giải quyết khiếu nại, đào tạo,…
    hinh-anh-phan-tich-chuoi-gia-tri-2

    Những hoạt động hỗ trợ bao gồm:

    • Cơ sở vật chất của doanh nghiệp: bao gồm những yếu tố như là cơ cấu tổ chức, hệ thống kiểm soát, văn hóa công ty,…
    • Quản lý nguồn nhân lực: tuyển dụng lao động, thuê lao động, đào tạo, phát triển và thù lao lao động.
    • Phát triển công nghệ: các công nghệ hỗ trợ cho các hoạt động tạo ra giá trị gia tăng.
    • Mua hàng: mua các yếu tố đầu vào như là nguyên vật liệu, công nghệ, thiết bị, và các dịch vụ đầu vào khác…

    Lợi nhuận của một doanh nghiệp sẽ phụ thuộc vào việc doanh nghiệp thực hiện các hoạt động hiệu quả như thế nào. đều doanh nghiệp biết cách tạo ra giá trị gia tăng cho sản phẩm và khách hàng sẵn sàng trả cho giá trị này thì doanh nghiệp đã tạo ra được thặng dư về giá trị.

    Michael Porter đề xuất một doanh nghiệp có thể có được lợi thế cạnh tranh của mình nhờ tập trung vào chiến lược giá thấp hoặc tạo ra sự khác biệt của sản phẩm hay dịch vụ, hay là kết hợp cả hai cách thức này.

    Mô hình chuỗi giá trị ông đưa ra đã được coi như một công cụ lợi hại đề phân tích lợi thế cạnh tranh của doanh nghiệp thông qua việc trả lời câu hỏi: “ở hoạt động nào thực sự là doanh nghiệp có lợi thế hơn những đối thủ cạnh tranh khác?” và “doanh nghiệp sẽ cạnh tranh dựa vào chi phí thấp, sự khác biệt của sản phẩm hay dịch vụ hay là kết hợp của cả hai yếu tố trên?”.

    1.2. Chuỗi giá trị theo phương pháp tiếp cận toàn cầu Kaplinsky và Morri

    Đều như khái điểm chuỗi giá trị của Michael Porter đề cập đến ở trên chỉ tập trung nghiên cứu ở quy mô của doanh nghiệp, thì Kaplinsky và Morri trong cuốn “Value Chain Handbook” năm 2001 lại mở rộng ở phạm vi của chuỗi giá trị. Theo các tác giả này, chuỗi giá trị là tập hợp các hoạt động bao gồm sản phẩm từ khi mới chỉ là ý tưởng, qua các giai đoạn sản xuất khác nhau, phân phối đến người tiêu dùng và cuối cùng là vứt bỏ sau khi sử dụng.

    hinh-anh-phan-tich-chuoi-gia-tri-3

    Hai tác giả này có đưa ra hai khái điểm về chuỗi giá trị: chuỗi giá trị đơn giản và chuỗi giá trị mở rộng. Theo họ thì chuỗi giá trị đơn giản (được minh họa trong hình 1.2) bao gồm bốn hoạt động cơ bản trong một vòng đối sản phẩm là thiết kế và phát triển sản phẩm, sản xuất, marketing và cuối cùng là tiêu thụ và tái sử dụng.

    Quan điểm về chuỗi giá trị này được áp dụng đề phân tích toàn cầu hóa, cụ thể là đó được sử dụng đề tìm hiểu cách thức mà các công ty và các quốc gia hội nhập toàn cầu và đề đánh giá các yếu tố quyết định đến phân phối thu nhập toàn cầu.

    Kaplinsky và Morris cho rằng phân tích về chuỗi giá trị cho thấy giữa các hoạt động có liên quan đến vòng đối của sản phẩm có mối liên hệ với nhau một cách chặt chẽ. Những hoạt động này không chỉ được thiết lập theo một chiều dọc mà còn tác động qua lại lẫn nhau.

    Ví dụ, bộ phận thiết kế và phát triển sản phẩm không chỉ có ảnh hưởng đến, thậm chí quyết định bản chất, của quá trình sản xuất mà còn ảnh hưởng đến đối dung của hoạt động marketing. Ngược lại, hoạt động marketing cũng góp phần ảnh hưởng đến hoạt động thiết kế và phát triển sản phẩm, vì trong quá trình này người ta luôn phải tính đến việc sản phẩm sẽ được đưa ra thị trường như thế nào.

    Chuỗi giá trị mở rộng đề xuất một mô hình phức tạp hơn mô hình giản đón rất nhiều bởi đó tính đến cả liên kết thượng nguồn và liên kết hạ nguồn của doanh nghiệp, nghĩa là tính đến liên kết ngành dọc trong quá trình từ khi các yếu tố đầu vào được tạo thành cho đến khi sản phẩm đến tay người tiêu dùng.

    2. Phân tích chuỗi giá trị

    2.1. Bản chất của phân tích chuỗi giá trị

    Theo Michael Porter, phân tích chuỗi giá trị là một phương pháp có hệ thống nhằm nghiên cứu sự phát triển của lợi thế cạnh tranh của một đối tượng nào đó. Michael Porter cho rằng, khi phân tích chuỗi giá trị cần chú ý đến hai yếu tố cấu thành quan trọng là các hoạt động khác nhau và các mối liên kết trong chuỗi giá trị.

    Đối với các hoạt động khác nhau, ông đã chia ra thành hai loại là: các hoạt động chính (hậu cần bên trong, các hoạt động tác nghiệp, hậu cần bên ngoài, marketing và bán hàng và dịch vụ) và các hoạt động hỗ trợ (quản lý nguồn nhân lực, mua hàng, phát triển công nghệ, …). Việc chia hệ thống thành các hoạt động hay các chức năng như vậy đối hỏi các hoạt động hay chức năng này cần được xem xét trong mối quan hệ qua lại đối bộ tổ chức.

    Porter đã mô tả rằng chuỗi giá trị là những hoạt động có liên kết đối bộ. Sau này, nhiều tác giả vẫn cho rằng đây là một sự mô tả tương đối rắc rối. Yếu tố cấu thành thứ hai mà Porter đề xuất là khái điểm chuỗi giá trị đã liên kết và gọi chuỗi giá trị đa liên kết đây là hệ thống giá trị. Hệ thống giá trị về cơ bản là mở rộng ý tưởng của ông về chuỗi giá trị đến các liên kết lẫn nhau trong một hệ thống.

    hinh-anh-phan-tich-chuoi-gia-tri-4

    Vấn đề này về sau một lần nữa được đưa ra đề xem xét nhưng cũng với quan điểm không sáng sủa gì hơn của Womack và Jodos khi họ nghiên cứu về sản xuất tinh gọn. Họ đã sử dụng cụm từ dòng chảy giá trị đề thay thế cho cụm từ chuỗi giá trị được sử dụng phổ biến.

    Hiện tại, Luận Văn 24 đang cung cấp dịch vụ tư vấn thuê làm tiểu luận, luận văn ngành kinh tế,  tài chính. Nếu bạn bận rộn không có thời gian để hoàn thành hay gặp bất cứ khó khăn nào trong việc hoàn thành bài luận, hãy để chúng tôi đồng hành cùng bạn giải quyết mọi vấn đề. Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất.

    2.2. Đối tượng của phân tích chuỗi giá trị

    Có nhiều cách thức đề phân tích chuỗi giá trị. đối dung phân tích chuỗi giá trị dưới đây được đề xuất trên cơ sở kết hợp từ nhiều cách tiếp cận khác nhau như cách tiếp cận của Michael Porter, Kaplinsky và Morries 65, dự án M4P 1, và dự án hợp tác giữa Bộ Thương mại của Việt Nam, GTZ và Metro Vietnam 3, 4 và 5.

    Để phân tích chuỗi giá trị, người ta cần thực hiện những bước công việc sau:

    Bước 1: Xác định chuỗi giá trị cần phân tích

    Trước khi tiến hành phân tích chuỗi giá trị, cần phải quyết định xem sẽ lựa chọn sản phẩm/ hàng hóa/ hay ngành nào đề phân tích. Do các nguồn lực là có hạn cho đến cần phải cân nhắc và đưa ra các tiêu chí để lựa chọn. Các tiêu chí lựa chọn sản phẩm hay ngành đề phân tích thường tập trung vào những vấn đề sau:

    • Sản phẩm hoặc ngành nằm trong chiến lược phát triển của vùng, ngành hoặc quốc gia;
    • Có tiềm năng phát triển hoặc có khả năng nhân rộng;
    • Có tính bền vững về môi trường;
    • …

    Như vậy, sau khi đã căn cứ vào những tiêu chí mà người nghiên cứu đưa ra, người nghiên cứu đóng thời xác định mức đó quan trọng của những tiêu chí, từ đó xếp hạng những sản phẩm hay ngành đề phân tích và quyết định lựa chọn chuỗi giá trị nào đề phân tích.

    Sau khi xác định chuỗi giá trị cần phân tích, chủ thể nghiên cứu cần xác định mục tiêu của việc phân tích chuỗi giá trị. Thông thường, việc phân tích chuỗi giá trị là nhằm thấu hiểu toàn bộ những công đoạn/ quá trình trong một tổ chức hay một ngành nhằm mục đích tìm ra cơ hội đề cải tiến chuỗi giá trị đó cho có hiệu quả cao hơn đối với những người đang tham gia chuỗi giá trị hoặc là thêm hay bớt đi một vài công đoạn/ quá trình trong chuỗi giá trị nhằm đạt được lợi nhuận cao hơn.

    hinh-anh-phan-tich-chuoi-gia-tri-5

    Ở một góc nhìn khác, có thể ví như là sự dịch chuyển lên hoặc dịch chuyển xuống của chuỗi giá trị. Việc phân tích chuỗi giá trị đề cập đến cơ cấu các mối quan hệ và cơ chế điều phối tồn tại giữa các bên tham gia trong chuỗi giá trị. Ở góc đó chính sách, có thể hiểu phân tích chuỗi giá trị là việc xây dựng, điều chỉnh, sắp xếp thể chế nhằm nâng cao năng lực của chuỗi giá trị.

    Công việc cuối cùng trong lựa chọn chuỗi giá trị cần phân tích là xác định điểm bắt đầu phân tích chuỗi giá trị, nghĩa là xác định phạm vi phân tích trong chuỗi giá trị. Tùy theo sự quan tâm mà người ta có thể phân tích toàn bộ các quá trình hay hoạt động trong một chuỗi chuỗi giá trị nào đó hoặc chỉ tập trung phân tích những hoạt động có liên quan đến mục đích nghiên cứu.

    Điều này làm phát sinh một công việc là lựa chọn điểm bắt đầu phân tích chuỗi giá trị. Chẳng hạn như, đều đối tượng nghiên cứu tập trung vào các hoạt động mua hàng thì điểm bắt đầu nghiên cứu sẽ là các hoạt động kế tiếp của hoạt động mua hàng trở về phía trước của chuỗi giá trị.

    Tương tự như vậy, đều đối tượng nghiên cứu là các hoạt động thiết kế thì điểm bắt đầu phân tích chuỗi giá trị sẽ là hoạt động tiếp theo của hoạt động thiết kế trở về trước.

    Bước 2: Lập sơ đồ chuỗi giá trị

    Lập sơ đồ chuỗi giá trị có nghĩa là sử dụng những minh họa thường là các mô hình, bảng, ký hiệu hay hình thức khác nhằm cung cấp thông tin để hiểu sâu hơn về những thông tin của chuỗi giá trị được phân tích. Để làm được công việc này, người nghiên cứu chuỗi giá trị cần tập trung vào những công việc sau:

    • Công việc 1: Nhận diện các quá trình trong chuỗi giá trị

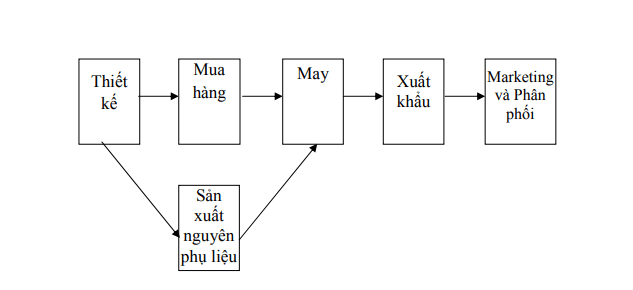
    Câu hỏi đầu tiên cần thiết phải trả lời khi phân tích bất kỳ một chuỗi giá trị nào là “Chuỗi giá trị có những quá trình nào?”. Nguyên tắc là người phân tích cần xác định và phân biệt được các qui trình chính mà nguyên liệu thô luân chuyển qua trước khi đến giai đoạn tiêu thụ cuối cùng.
    hinh-anh-phan-tich-chuoi-gia-tri-6

    Theo đó, chuỗi giá trị của doanh nghiệp này bao gồm 6 quá trình chính như được trình bày ở hình vẽ trên. Trong đó, có các quá trình có thể được tách ra thành những công đoạn sản xuất độc lập là (1) thiết kế, (2) sản xuất nguyên phụ liệu, (3) mua hàng, (4) may bao gồm cắt, may và hoàn thiện, (5) xuất khẩu, và (6) phân phối bao gồm marketing và phân phối sản phẩm.

    • Công việc 2: Xác định các đối tượng tham gia các quá trình

    Khi các quá trình đã được lập thành sơ đồ, người nghiên cứu chuỗi giá trị cần xác định xem những chủ thể tham gia chuỗi giá trị là những đối tượng nào và họ làm những công việc cụ thể gì. Để có thể làm được như vậy, người nghiên cứu cần phải cố gắng chia nhỏ các quá trình thành những bước công việc chi tiết hơn đóng thời xác định những đối tượng khác nhau vào trong những bước công việc đó.

    Để có thể thông hiểu thông tin này, người nghiên cứu cần tập trung vào trả lời những câu hỏi sau:

    • Các đối tượng tham dự những quá trình trong chuỗi giá trị là ai?
    • Những đối tượng đây làm việc gì?

    Cách phân loại tốt nhất là phân loại theo nghề nghiệp, phân loại theo vị trí công việc hoặc là theo công đoạn mà họ tham gia vào quá trình sản xuất hay cung cấp dịch vụ. 

    Bước 3: Xác định những sản phẩm dịch vụ trong chuỗi giá trị 

    Sau khi đã xác định được những quá trình chính trong chuỗi giá trị và hiểu được những đối tượng tham gia vào chuỗi giá trị cũng công việc mà các chủ thể này thực hiện, người phân tích chuỗi giá trị cần hiểu trong chuỗi giá trị có những sản phẩm hay dịch vụ nào.

    Đây không phải là một công việc khó bởi vì chỉ cần đi theo những giai đoạn mà một sản phẩm cụ thể trải qua từ lúc là nguyên liệu thô đến khi thành thành phẩm, thông qua việc gọi tên và mô tả sản phẩm từ giai đoạn đầu tiên đến giai đoạn cuối cùng (có sắp xếp theo trật tự của quá trình sản xuất hoặc cung cấp dịch vụ) mà người ta có thể xác định được những thông tin này.

    Sau khi đã hoàn thành việc mô tả sản phẩm của từng quá trình của chuỗi giá trị, người nghiên cứu cần phải xác định xem giá trị của sản phẩm thay đổi như thế nào theo từng quá trình đó. đối cách khác, ở bước này, người nghiên cứu sẽ xác định giá trị gia tăng của sản phẩm hay dịch vụ của mỗi quá trình như thế nào.

    Đây là một công việc khó khăn bởi sản phẩm bao gồm hai phần cấu tạo là phần cứng và phần mềm. Với phần cứng, người ta dễ dàng lượng hóa giá trị được, nhưng phần mềm thì không phải khi nào cũng dễ dàng lượng hóa được.

    hinh-anh-phan-tich-chuoi-gia-tri-7

    Tuy nhiên, đề thông hiểu chuỗi giá trị, đây là một công việc cần thiết vì chỉ khi phân tích đối dung này mà người ta mới có thể đánh giá được việc đóng góp của mỗi một quá trình/ công đoạn vào giá trị của sản phẩm cuối cùng. Cách mô tả giá trị của sản phẩm hay dịch vụ đơn giản nhất là nhìn vào các giá trị được tạo thêm ở mỗi bước của cả chuỗi giá trị.

    Một số những dữ liệu giúp người ta có được thông tin đây là doanh thu, cơ cấu chi phí, lãi và tỷ suất lợi nhuận trên vốn đầu tư.

    Bước 4: Lập sơ đồ dòng luân chuyển sản phẩm hay dịch vụ về mặt địa lý

    Trong đối dung phân tích này, người phân tích chuỗi giá trị cần lập một bản đó địa lý thực tế theo dấu sản phẩm hoặc dịch vụ của chuỗi giá trị. sơ đồ luân chuyển sản phẩm hay dịch vụ về mặt địa lý được bắt đầu từ đối bắt nguồn và kết thúc tại đối hàng hóa được phân phối cho khách hàng. Loại sơ đồ này cho người ta thấy được sự khác biệt về địa phương hoặc vùng của các công đoạn sản xuất hoặc cung cấp dịch vụ.

    Sau khi ‘‘hiệu ứng đàn sếu” xảy ra, nghĩa là sau khi một được tham gia vào hoạt động gia công xuất khẩu, song vì trình độ công nghệ phát triển cao hơn, quốc gia này từ bỏ hoạt động gia công may, thì thông thường quốc gia này đã tích lũy cho mình được nhiều hoạt động có liên quan và vẫn duy trì những hoạt động này.

    Ví dụ, mặc dù gần như không còn thực hiện hoạt động gia công xuất khẩu, nhưng những quốc gia như Nhật, Mỹ, Hàn Quốc, Thái Lan, Đài Loan, Hồng Kông,… có những trung tâm thiết kế mẫu và các trung tâm sản xuất nguyên phụ liệu là địa chỉ tìm đến của những công ty may gia công xuất khẩu ở các quốc gia khác.

    Bước 5: Xác định các hình thức liên kết và xác định những sản phẩm hay dịch vụ có liên quan

    Công việc quan trọng cần thực hiện trong đối dung lập sơ đồ chuỗi giá trị là lập sơ đồ các mối liên kết giữa những người tham gia trong chuỗi giá trị. Để thực hiện công việc này, người ta cần tổng kết lại xem có những đối tượng nào tham gia vào chuỗi giá trị (đã trình bày ở bước 2 ở trên), những người tham gia có những quan hệ nào.

    Các mối quan hệ có thể tồn tại giữa các bước của quá trình khác nhau (ví dụ, người sản xuất và người phân phối) và trong cùng một quy trình (ví dụ, người sản xuất với người sản xuất).

    Theo đó, có những loại liên kết sau đây:

    • Liên kết thiết kế – sản xuất nguyên phụ liệu 

    Các nhà thiết kế trao đổi thông tin với các nhà sản xuất phụ liệu đề đảm bảo là sản phẩm mà họ thiết kế khả thi. Mối quan hệ giữa nhà thiết kế và các nhà sản xuất nguyên phụ liệu là rất khăng khít. Do đó, trong gia công may xuất khẩu thực hiện bởi những quốc gia đang phát triển, thông thường các nhà thiết kế chính là những nhà phân phối và họ cũng là người chỉ định cho những công ty may gia công đối mà họ có thể mua nguyên phụ liệu.

    hinh-anh-phan-tich-chuoi-gia-tri-8

    • Liên kết thiết kế – may

    Các nhà thiết kế, đều không phải là những đơn vị nhỏ của các tập đoàn có thể thực hiện hoạt động may xuất khẩu, cần tìm những đơn vị này đề hiện thực hóa ý tưởng của họ thành những sản phẩm hoàn chỉnh.

    • Liên kết thiết kế – xuất khẩu: như đã trình bày ở trên, thiết kế có thể có liên kết chặt chẽ, thậm chí chính là tổ chức thực hiện hoạt động xuất khẩu.

    Bước 6: Phân tích các quá trình của chuỗi giá trị

    Sau khi đã lập sơ đồ chuỗi giá trị, người nghiên cứu cần phân tích chuỗi giá trị trên một số khía cạnh như doanh thu, chi phí, lợi nhuận, giá trị gia tăng, công nghệ, liên kết,… Việc phân tích chuỗi giá trị được thực hiện căn cứ vào những quá trình hoặc đối tượng tham gia chuỗi giá trị. Không phải phân tích chuỗi giá trị nào cũng sử dụng tất cả những chỉ tiêu này mà người ta căn cứ vào mục tiêu phân tích chuỗi giá trị đề lựa chọn chỉ tiêu phân tích.

    Chẳng hạn như đều mục tiêu phân tích chuỗi giá trị là tìm hiểu về việc phân phối lợi ích thì người ta tập trung chủ yếu vào doanh thu, giá trị gia tăng, lợi nhuận. Mục tiêu phân tích chuỗi giá trị là tìm ra những biện pháp đề đối mới và nâng cấp chuỗi giá trị thì người ta tập trung chủ yếu vào giá trị gia tăng, công nghệ, việc làm, liên kết…

    Bước 7: Rút ra các kết luận

    Việc phân tích chuỗi giá trị bao giờ cũng là đề phục vụ một mục đích nào đó như là phân phối lợi ích thích hợp, đối mới và nâng cấp chuỗi giá trị, tìm ra những khó khăn trong việc tham gia chuỗi giá trị và hướng giải quyết, xây dựng chiến lược hoạt động, tăng cường mức độ tham gia vào chuỗi giá trị…

    Vì vậy, sau khi phân tích chuỗi giá trị người nghiên cứu cần rút ra những kết luận nhằm tạo cơ sở cho những giải pháp được đề xuất của mình.

    2.3. Lợi ích của phân tích chuỗi giá trị

    Việc phân tích chuỗi giá trị mang lại lợi ích to lớn cho các cá nhân và các tổ chức trên phương diện tìm kiếm cơ hội thâm nhập chuỗi giá trị hoặc cải tiến chuỗi giá trị. Những phần trình bày dưới đây mô tả những lợi ích đó:

    • Nhận dạng lợi thế cạnh tranh

    Phân tích chuỗi giá trị giúp các doanh nghiệp xác định và hiểu chi tiết hơn các công đoạn trong chuỗi giá trị của sản phẩm, từ đó doanh nghiệp có thể xác định được lợi thế cạnh tranh đang nằm ở công đoạn nào để có chiến lược đối với sự phát triển sản phẩm dựa trên lợi thế cạnh tranh sẵn có.

    Có thể nói rằng, khi xu hướng toàn cầu hóa ngày càng tăng lên mạnh mẽ, kéo theo là xu hướng chuyên môn hóa, việc phân tích chuỗi giá trị là một ñòi hỏi tất yếu để các tổ chức có thể xác định được những điểm mạnh và điểm yếu của mình.

    Đặc biệt trong bối cảnh hội nhập kinh tế, khi việc tận dụng các nguồn lực sẵn có là vấn đề ưu tiên, phân tích chuỗi giá trị thực sự là hữu ích đối với các doanh nghiệp.
    hinh-anh-phan-tich-chuoi-gia-tri-9

    • Cải tiến hoạt động

    Việc hiểu rõ chuỗi giá trị giúp các doanh nghiệp hoàn thiện hay nâng cấp những hoạt động. Trên cơ sở hiểu rõ những điểm mạnh, điểm yếu của các yếu tố có liên quan đến chuỗi giá trị bao gồm doanh thu, chi phí, lợi nhuận, công nghệ, kiến thức, lao động, … cũng như hiểu rõ về hiệu quả của quá trình cung cấp sản phẩm hay dịch vụ, doanh nghiệp sẽ có những điều chỉnh đối với những yếu tố này nhằm tạo ra hiệu quả hoạt động cao hơn.

    • Tạo cơ hội đánh giá lại năng lực

    Phân tích chuỗi giá trị là cơ hội đánh giá lại năng lực của doanh nghiệp. Như đã trình bày trong nội dung phân tích chuỗi giá trị, thông qua việc phân tích các yếu tố liên quan bao gồm chi phí, lợi nhuận, công nghệ, kiến thức, lao động,… Việc phân tích chuỗi giá trị là thực sự cần thiết bởi nó giúp doanh nghiệp nhận rõ đặc điểm của từng công đoạn trong chuỗi giá trị cũng như hiệu quả hay giá trị gia tăng được tạo ra trong công đoạn đó.

    Kết quả là doanh nghiệp sẽ có những đánh giá cả chủ quan và khách quan về hiệu quả của việc thực hiện công đoạn này, qua ñó tạo cơ sở cho việc xây dựng chiến lược hoạt động cho doanh nghiệp.

    Kaplinsky và Morri quan sát được rằng, trong quá trình toàn cầu hóa, khoảng cách thu nhập trong và giữa các được tăng lên. Các tác giả đây lập luận rằng phân tích chuỗi giá trị có thể giúp giải thích quá trình này. Trong khuôn khổ chuỗi giá trị, các mối quan hệ thương mại quốc tế được coi là một phần của các mạng lưới những nhà sản xuất, xuất khẩu, nhập khẩu và bán lẻ, trong đó, tri thức và quan hệ được phát triển để tiếp cận được các thị trường và các nhà cung cấp.

    Như vậy, việc phân tích chuỗi giá trị mở rộng sẽ giúp doanh nghiệp đánh giá được năng lực của mình trong chuỗi giá trị này.

    • Phân phối thu nhập hợp lý

    Phân tích chuỗi giá trị giúp doanh nghiệp thực hiện việc phân phối thu nhập hợp lý. Bằng cách lập sơ đồ những hoạt động trong chuỗi, một phân tích chuỗi giá trị phân tích tổng thu nhập của một chuỗi giá trị thành những khoản mà các bên khác nhau trong chuỗi giá trị nhận được.

    Để có được những đánh giá khách quan về sự đóng góp của các ñối tượng tham gia vào chuỗi giá trị, việc phân tích chuỗi giá trị là cách duy nhất để có được những thông tin đó.
    hinh-anh-phan-tich-chuoi-gia-tri-10

    • Cân bằng quyền lực

    Một phân tích chuỗi giá trị có thể làm sáng tỏ việc các chủ thể tham gia vào các công đoạn của chuỗi, doanh nghiệp, vùng và quốc gia được kết đối với nhau và kết đối với đến kinh tế toàn cầu như thế nào.

    Việc xem xét các mối liên kết trong chuỗi giá trị (xác định liên kết, nguyên nhân của liên kết và lợi ích của liên kết) chính là cơ sở để các doanh nghiệp tăng cường hay củng cố các mối liên kết giữa những chủ thể tham gia chuỗi nhằm tạo ra hiệu quả hoạt động cao hơn.

    Trong bối cảnh hiện nay, khi mức độ tham gia của các doanh nghiệp trên các thị trường thay đổi do thị trường xáo trộn, thì việc xem xét những mối liên kết này thực sự cần thiết và là cơ sở để đưa ra những quyết định chiến lược về việc thâm nhập, gìn giữ hay phát triển thị trường.

    Trên đây là bài viết tham khảo cung cấp kiến thức đầy đủ để bạn hiểu được khái niệm phân tích chuỗi giá trị cũng như vai trò của nó. Trong quá trình tìm hiểu, nếu có bất kì ý kiến thắc mắc xin liên hệ qua hotline 0988 55 2424 của Luận Văn 24 để được đội ngũ chuyên gia tư vấn giúp đỡ.

    Nguồn: Luanvan24.com
  • Chi phí sản xuất là gì? Phân loại chi phí sản xuất kinh doanh

    Chi phí sản xuất là gì? Phân loại chi phí sản xuất kinh doanh

    Chi phí sản xuất là gì? Trong sản xuất kinh doanh có bao nhiêu loại chi phí sản xuất, cách phân lại các chi phí này ra sao? Đây đều là những câu hỏi khiến nhiều người ban khoan khi tính toán chi phí kinh doanh. Cùng Luận Văn 24 tham khảo ngay bài viết dưới đây để được đội ngũ chuyên gia giải đáp những thắc mắc một cách chi tiết nhất.

    hinh-anh-chi-phi-san-xuat-1

    1. Chi phí sản xuất là gì?

    Chi phí sản xuất là biểu hiện bằng tiền của toàn bộ hao phí về lao động sống và lao động vật hoá cần thiết cho quá trình sản xuất kinh doanh mà doanh nghiệp phải chi ra trong một kỳ kinh doanh.

    Một doanh nghiệp muốn tiến hành hoạt động sản xuất kinh doanh phải có đủ ba yếu tố cơ bản đó là tư liệu lao động, đối tượng lao động và sức lao động. Quá trình sản xuất kinh doanh hay quá trình luân chuyển trên là sự kết hợp của 3 yếu tố đó, đồng thời cũng là quá trình tiêu hao các yếu tố đã nêu.

    Ví dụ: Khi doanh nghiệp sử dụng lao động phải chi tiền lương, tiền thưởng, tiền trích bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn

    Trên góc độ kế toán tài chính, chi phí được nhìn nhận như những khoản phí tổn phát sinh gắn liền với hoạt động của doanh nghiệp để đạt được một sản phẩm, lao vụ, dịch vụ nhất định. Chi phí được xác định bằng tiền của những hao phí về lao động sống cần thiết và lao động vật hóa… trên cơ sở chứng từ, tài liệu bằng chứng chắc chắn.

    Trên góc độ kế toán quản trị, chi phí còn được nhận thức theo phương thức nhận diện thông tin ra quyết định. Chi phí có thể là phí tổn thực tế gắn liền với hoạt động sản xuất kinh doanh hàng ngày khi tổ chức thực hiện, kiểm tra, ra quyết định; chi phí có thể là phí tổn ước tính để thực hiện dự án, phí tổn mất đi khi lựa chọn phương án, bỏ qua cơ hội kinh doanh.

    Khi sử dụng tài sản cố định là chi phí về khấu hao tài sản cố định tương ứng. Khi sử dụng nguyên vật liệu là chi phí về nguyên vật liệu tương ứng….

    Những chi phí về tiền lương, tiền thưởng, tiền trích các khoản theo lương và biểu hiện bằng tiền của những hao phí về lao động sống. Những chi phí về nguyên liệu, vật liệu, nhiên liệu, về khấu hao tài sản cố định…. là biểu hiện bằng tiền của hao phí về lao động vật hoá.

    Như vậy, để tiến hành sản xuất hàng hoá, doanh nghiệp phải bỏ ra một lượng chi phí về thù lao lao động về tư liệu lao động và đối tượng lao động. Vì thế sự hình thành nên các chi phí sản xuất để tạo ra giá trị sản phẩm sản xuất là tất yếu khách quan, không phụ thuộc vào yếu tố chủ quan cua người sản xuất.

    2. Phân loại chi phí sản xuất kinh doanh

    Chi phí sản xuất kinh doanh có thể được phân loại theo nhiều tiêu thức khác nhau tuỳ thuộc vào mục đích và yêu cầu của công tác quản lý. Tuy nhiên về mặt hạch toán chi phí sản xuất được phân theo các tiêu thức cơ bản sau:

    2.1. Phân theo lĩnh vực hoạt động kinh doanh

    Căn cứ vào việc tham gia của chi phí vào hoạt động sản xuất kinh doanh, toàn bộ chi phí được chia làm 3 loại.

    • Chi phí hoạt động tài chính: bao gồm những chi phí liên quan đến hoạt động về vốn đầu tư tài chính của doanh nghiệp.
    • Chi phí hoạt động bất thường: bao gồm những chi phí ngoài dự kiến có thể do chủ quan hoặc khách quan mang lại.
    • Chi phí sản xuất kinh doanh: bao gồm những chi phí liên quan đến hoạt động sản xuất và tiêu thụ sản phẩm, quản lý hành chính.

    hinh-anh-chi-phi-san-xuat-2

    Cách phân loại này giúp cho việc phân định chi phí được chính xác, phục vụ cho việc tính giá thành, xác định chi phí và kết quả của từng hoạt động kinh doanh một cách đúng đắn cũng như việc lập báo cáo tài chính nhanh chóng kịp thời.

    Hiện tại, Luận Văn 24 đang cung cấp dịch vụ tư vấn làm tiểu luận, luận văn ngành kinh tế,  tài chính. Nếu bạn bận rộn không có thời gian để hoàn thành hay gặp bất cứ khó khăn nào trong việc hoàn thành bài luận, hãy để chúng tôi đồng hành cùng bạn giải quyết mọi vấn đề. Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất.

    2.2. Phân loại theo yếu tố chi phí

    Theo cách phân loại này, mỗi yếu tố chi phí sản xuất bao gồm những chi phí có cùng nội dung kinh tế không phân biệt chi phí đó phát sinh ở lĩnh vực sản xuất nào, ở đâu, mục đích và tác dụng như thế nào.

    • Yếu tố nguyên liệu, vật liệu

    Yếu tố nguyên liệu, vật liệu gồm toàn bộ các chi phí về các loại nguyên vật liệu chính, vật liệu phụ, phụ tùng thay thế, công cụ, dụng cụ…. đã được sử dụng trong sản xuất kinh doanh trong kỳ (loại trừ những giá trị không dùng hết nhập lại kho và phế liệu thu hồi cùng với nhiên liệu, động lực).

    • Yếu tố nhiên liệu động lực sử dụng vào quá trình sản xuất kinh doanh trong kỳ (trừ số dùng không hết nhập lại kho và phế liệu thu hồi).
    • Yếu tố lương và các khoản phụ cấp lương: Phản ánh tổng số tiền lương và phụ cấp mang tính chất lương phải trả cho công nhân viên chức.
    • Yếu tố BHXH, BHYT, kinh phí công đoàn trích theo tỷ lệ quy định trên tổng số tiền lương và phụ cấp lương phải trả công nhân viên chức.
    • Yếu tố khấu hao tài sản cố định: Phản ánh tổng số khấu hao tài sản cố định phải trích trong kỳ của tất cả tài sản cố định sử dụng cho sản xuất kinh doanh.
    • Yếu tố chi phí dịch vụ mua ngoài: Phản ánh toàn bộ chi phí dịch vụ mua ngoài dùng vào sản xuất kinh doanh.
    • Yếu tố chi phí bằng tiền: phản ánh toàn bộ chi phí khác bằng tiền chi cho hoạt động sản xuất kinh doanh ngoài các yếu tố kể trên.

    Phân loại chi phí sản xuất theo tiêu thức này cho biết tỷ trọng của từng yếu tố chi phí sản xuất để phân tích, đánh giá tình hình thực hiện dự toán chi phí sản xuất và lập báo cáo sản xuất theo yếu tố….

    hinh-anh-chi-phi-san-xuat-3

    2.3. Phân loại theo khoản mục chi phí trong giá thành sản phẩm

    Để thuận tiện cho việc tính giá thành toàn bộ, dựa vào mục đích và công dụng của chi phí người ta chia chi phí sản xuất thành 5 khoản mục:

    • Chi phí nguyên vật liệu trực tiếp gồm chi phí về nguyên vật liệu chính, vật liệu phụ sử dụng vào mục đích trực tiếp sản xuất sản phẩm.
    • Chi phí nhân công trực tiếp là chi phí về tiền lương và các khoản trích theo lương của công nhân trực tiếp sản xuất sản phẩm.
    • Chi phí sản xuất chung: là chi phí dùng cho hoạt động sản xuất chung ở các phân xưởng, tổ, đội sản xuất ngoài chi phí trực tiếp bao gồm: chi phí nhân viên phân xưởng, chi phí vật liệu, chi phí dịch vụ mua ngoài, chi phí khấu hao tài sản cố định và chi phí khác bằng tiền.
    • Chi phí bán hàng: bao gồm toàn bộ chi phí cần thiết để đảm bảo thực hiện đơn đặt hàng và giao sản phẩm đến khách hàng, loại chi phí này bao gồm: chi phí quảng cáo giao dịch, hoa hồng bán hàng, lương nhân viên bán hàng, các chi phí gắn với kho cất thành phẩm.
    • Chi phí quản lý doanh nghiệp: bao gồm chi phí hành chính tổ chức văn phòng mà không thể xếp vào quá trình sản xuất như chi phí bồi thường hành thất, kế toán tổng hợp, quản lý toàn xí nghiệp.

    2.4. Phân loại chi phí theo mối quan hệ với khối lượng sản phẩm

    Để thuận lợi cho việc lập kế hoạch và kiểm tra chi phí đồng thời làm căn cứ để đề ra các quyết định kinh doanh toàn bộ chi phí sản xuất kinh doanh lại được phân loại theo mối quan hệ với khối lượng công việc hoàn thành. Theo cách này chi phí được chia thành hai loại:

    • Chi phí khả biến (Biến phí)

    Chi phí khả biến là những chi phí thay đổi về tổng số, về tỷ lệ so với khối lượng công việc hoàn thành chẳng hạn chi phí về nguyên vật liệu, chi phí nhân công trực tiếp. Cần chú ý rằng các chi phí biến đổi nếu tính trên một đơn vị sản phẩm lại có tính cố định.

    • Chi phí cố định (định phí)

    Chi phí cố định là những chi phí không đổi về tổng số so với khối lượng công việc hoàn thành, chẳng hạn các chi phí về khấu hao tài sản cố định, chi phí thuê mặt bằng, phương tiện kinh doanh … Các chi phí này nếu tính cho một đơn vị sản phẩm lại biến đổi tỷ lệ nghịch với sản lượng sản phẩm.

    hinh-anh-chi-phi-san-xuat-4

    2.5. Phân loại chi phí theo cách thức kết chuyển chi phí

    Theo cách thức kết chuyển, toàn bộ chi phí sản xuất kinh doanh được chia thành chi phí sản phẩm và chi phí thời kỳ.

    • Chi phí sản phẩm là những chi phí gắn liền với các sản phẩm được sản xuất ra hoặc được mua.
    • Chi phí thời kỳ là những chi phí làm giảm lợi tức trong một kỳ nào đó, nó không phải là một phần đầu tư sản phẩm được sản xuất ra hoặc được mau nên được xem là các phí tổn, cần được khấu trừ ra từ lợi nhuận của thời kỳ mà chúng phát sinh.

    Trên đây là những kiến thức đầy đủ giúp bạn có thể hiểu rõ Chi phí sản xuất là gì? Và cách phân loại chi phí sản xuất kinh doanh. Trong quá trình tìm hiểu, nếu có bất kì ý kiến thắc mắc xin liên hệ qua hotline 0988 55 2424 của Luận Văn 24 để được đội ngũ chuyên gia tư vấn giúp đỡ.

    Nguồn: Luanvan24.com
  • Khoáng sản là gì? Khái niệm khai thác khoáng sản

    Khoáng sản là gì? Khái niệm khai thác khoáng sản

    Khái niệm khoáng sản là gì? Khai thác khoáng sản và tăng trưởng xanh là như thế nào? Mối mối quan hệ giữa tăng trưởng xanh và phát triển bền vững. Cùng Luận Văn 24 tham khảo ngay bài viết dưới đây để có thể hiểu về những khái niệm và vấn đề này một cách chi tiết nhất.

    hinh-anh-khai-niem-khoang-san-khai-thac-khoang-san-1

    1. Khoáng sản là gì?

     “Khoáng sản là khoáng vật, khoáng chất có ích được tích tụ tự nhiên ở thể rắn, thể lỏng, thể khí tồn tại trong lòng đất, trên mặt đất, bao gồm cả khoáng vật, khoáng chất ở bãi thải của mỏ.” (Luật Khoáng sản 2010)

    Trong phạm vi nghiên cứu này, khái niệm về khoáng sản được hiểu theo các quy định của Luật Khoáng sản năm 2010. 

    Khoáng sản không có khả năng khai thác được (các loại khoáng sản ở sâu dưới đáy biển, đại dương) cũng được hiểu là khoáng sản và dù không khai thác được nhưng cũng cần có chính sách bảo vệ, ví dụ để tránh tranh chấp trong việc sở hữu tài nguyên khoáng sản.

    Luật cũng xem khoáng vật, khoáng chất ở các bãi thải (do chưa đủ phương tiện để phát hiện tồn tại hoặc công nghệ chưa cho phép thu hồi được các khoáng sản đi kèm) để có chính sách bảo vệ, tiết kiệm tài nguyên khoáng sản. 

    Tài nguyên khoáng sản có các đặc điểm :

    1) Tính hữu hạn và không tái tạo;

    2) Tính rủi ro địa chất;

    3) Địa tô chênh lệch (lợi thế so sánh): phụ thuộc vào điều kiện thuận lợi, khó khăn của mỏ khoáng sản, thay đổi theo thời gian, không gian và trình độ khoa học công nghệ trong khai thác, chế biến;

    4) Quan hệ hữu cơ với các loại tài nguyên khác: tài nguyên khoáng sản là loại tài nguyên có quan hệ hữu cơ với một số loại tài nguyên khác như tài nguyên đất, nước, rừng và biển;

    5) Tác động đến môi trường trong hoạt động khoáng sản.

    Chính những đặc điểm này nên đòi hỏi phải có nhận thức đúng, đầy đủ và lựa chọn những phương pháp, công cụ quản lý thích hợp các hoạt động khoáng sản để đảm bảo phát triển bền vững (PTBV).

    hinh-anh-khai-niem-khoang-san-khai-thac-khoang-san-2

    2. Khái niệm về khai thác khoáng sản

    • Khái niệm theo quản lý nhà nước

    Theo Điều 2, Luật Khoáng sản (năm 2010): Hoạt động khoáng sản bao gồm hoạt động thăm dò khoáng sản, hoạt động khai thác khoáng sản, trong đó:

    Thăm dò khoáng sản là hoạt động nhằm xác định trữ lượng, chất lượng khoáng sản và các thông tin khác phục vụ khai thác khoáng sản. 

    Khai thác khoáng sản là hoạt động nhằm thu hồi khoáng sản, bao gồm xây dựng cơ bản mỏ, khai đào, phân loại, làm giàu và các hoạt động khác có liên quan. 

    Từ khái niệm trên có thể thấy cách hiểu khai thác khoáng sản theo quy định của cơ quan quản lý nhà nước thiên về quy trình của kỹ thuật khai thác mỏ. 

    • Khái niệm từ góc độ nghiên cứu khoa học 

    Theo tác giả Nguyễn Đức Quý (2010) [46], khai thác khoáng là hoạt động bao gồm toàn bộ quá trình từ khảo sát, điều tra thăm dò địa chất, khai thác, chế biến, sản xuất hàng hóa, lưu thông, phân phối và sử dụng khoáng sản. 

    Khai thác khoáng sản theo nghĩa rộng gắn liền với phát triển ngành công nghiệp khai khoáng và cho đến nay, có khá nhiều cách hiểu khác nhau về khái niệm này

    • Diễn đàn Thương mại và Phát triển Liên hợp quốc (UNCTAD)

    Khai khoáng là quá trình có hoạt động khác nhau từ việc khai thác quặng ở dạng thô, chế biến thành các dạng sản phẩm và sử dụng. Theo cách định nghĩa này, việc chế biến khoáng sản không chỉ đơn thuần là chế biến từ quặng từ dạng thô sang tinh hay chế biến sâu, mà chế biến và phát triển các ngành công nghiệp đi cùng với việc khai thác khoáng sản [162].

    hinh-anh-khai-niem-khoang-san-khai-thac-khoang-san-3

    • Nhà kinh tế học tài nguyên, giáo sư Paul Collier thuộc Đại học Oxford

    Khai thác khoáng sản bao gồm các bước từ giai đoạn khai thác tài nguyên, quá trình chế biến và tiêu thụ, cho đến bước cuối cùng là sử dụng nguồn thu từ tài nguyên [97]. Theo cách tiếp cận này, những bước quan trọng để biến sự giàu có tài nguyên trở thành thịnh vượng quốc gia, phúc lợi cho người dân: quyết định khai thác, ký kết hợp đồng, đảm bảo minh bạch nguồn thu, quản lý nguồn thu hiệu quả, đầu tư PTBV.

    • Ngân hàng Thế giới (2009a) [168] 

    Khai thác khoáng sản bao gồm: trao hợp đồng và giấy phép khai thác, giám sát quá trình khai thác (yêu cầu về bảo vệ môi trường và giảm thiểu tác động về xã hội), thu ngân sách, quản lý và phân bổ nguồn thu, thực hiện các chính sách và dự án phục vụ PTBV. Cách tiếp cận này nhằm đưa sự giàu có về khoáng sản vào PTBV. 

    Nói tóm lại, khai thác khoáng sản hiểu theo nghĩa là hoạt động bao gồm: công đoạn khai thác và công đoạn chế biến sản phẩm khoáng sản (có thể chỉ là sơ chế); đây là những nội dung liên quan đến các ngành công nghiệp (ngành công nghiệp về khai thác và ngành công nghiệp chế biến,…). 

    Khai thác khoáng sản vừa đem lại lợi ích, vừa gây tác động tiêu cực tới môi trường, cho nên thực chất đó là sự đánh đổi giữa tăng trưởng kinh tế và bảo vệ môi trường. Do đó, việc nghiên cứu về khai thác khoáng sản là đề cập tới việc về làm thế nào để giảm tác động tiêu cực về môi trường và tăng hiệu quả, đóng góp của khai thác khoáng sản vào trưởng kinh tế.

    hinh-anh-khai-niem-khoang-san-khai-thac-khoang-san-4

    Trên đây là bài viết tham khảo cung cấp kiến thức đầy đủ để bạn hiểu được khái niệm khoáng sản là gì và hoạt động khai thác khoáng sản. Trong quá trình tìm hiểu, nếu có bất kì ý kiến thắc mắc xin liên hệ qua hotline 0988 55 2424 của Luận Văn 24 để được đội ngũ chuyên gia tư vấn giúp đỡ.

    Hiện tại, Luận Văn 24 đang cung cấp dịch vụ tư vấn viết thuê tiểu luận, luận văn ngành kinh tế,  tài chính. Nếu bạn bận rộn không có thời gian để hoàn thành hay gặp bất cứ khó khăn nào trong việc hoàn thành bài luận, hãy để chúng tôi đồng hành cùng bạn giải quyết mọi vấn đề. Với kinh nghiệm và đội ngũ trình độ cao, chúng tôi cam kết sẽ mang đến cho bạn nhiều lợi ích nhất.

    Nguồn: Luanvan24.com

  • Lý luận về hàng hóa sức lao động

    Lý luận về hàng hóa sức lao động

    Trong bài viết này, Luận Văn 24 sẽ chia sẻ đến bạn những lý luận về hàng hóa sức lao động bao gồm điều kiện để sức lao động trở thành hàng hóa, những điều kiện biến sức lao động thành hàng hóa và các thuộc tính của hàng hóa sức lao động.

    hinh-anh-hang-hoa-suc-lao-dong-1

    1. Sức lao động và điều kiện để sức lao động trở thành hàng hóa

    1.1. Khái niệm sức lao động

    Sức lao động, đó là toàn bộ các thể lực và trí lực ở trong cơ thể con người, trong nhân cách sinh động của con người, thể lực và trí lực mà con người phải làm trong hoạt động để sản xuất ra những vật có ích. (Theo C.Mác)

    Sức lao động là khả năng lao động của con người và là điều kiện tiên quyết của mọi quá trình sản xuất và là lực lượng sản xuất sáng tạo chủ yếu của xã hội. Nhưng sức lao động mới chỉ là khả năng lao động, còn lao động là sự tiêu dùng sức lao động trong hiện thực. (Theo: Wikipedia)

    1.2. Những điều kiện biến sức lao động thành hàng hóa

    Từ trước đến nay, sức lao động luôn là yếu tố hàng đầu của quá trình lao động sản xuất. Nhưng không phải bao giờ sức lao động cũng là hàng hoá. Sức lao động chỉ biến thành hàng hoá khi có hai điều kiện lịch sử sau:

    Một là, tự do về thân thể. Người có sức lao động phải được tự do về thân thể, làm chủ được sức lao động và có quyền bán sức lao động của mình như một hàng hóa.

    Hai là, mất tư liệu sản xuất. Người lao động phải bị tước hết tư liệu sản xuất để trở thành người vô sản và bắt buộc phải bán sức lao động, vì không còn cách nào khác để sinh sống.

    Sự tồn tại đồng thời hai điều kiện nói trên tất yếu dẫn đến chỗ sức lao động biến thành hàng hoá. Sức lao động trở thành hàng hóa là điều kiện quyết định để tiền biến thành tư bản. Tuy nhiên để tiền biến thành tư bản thì lưu thông hàng hóa và lưu thông tiền tệ phải phát triển đến một mức nhất định.

    Dưới chủ nghĩa tư bản, đã xuất hiện đầy đủ hai điều kiện đó. Một mặt, cách mạng tư sản đã giải phóng người lao động khỏi sự lệ thuộc về thân thể vào chủ nô và chúa phong kiến. Mặt khác, do tác động của quy luật giá trị và các biện pháp tích luỹ nguyên thuỷ của tư bản đã làm phá sản những người sản xuất nhỏ, biến họ trở thành vô sản và tập trung tư liệu sản xuất vào trong tay một số ít người. Việc mua bán sức lao động được thực hiện dưới hình thức thuê mướn.

    hinh-anh-hang-hoa-suc-lao-dong-2

    2. Thuộc tính của hàng hóa sức lao động

    Cũng như mọi hàng hoá khác, hàng hoá sức lao động cũng có hai thuộc tính đó là: giá trị và giá trị sử dụng.

    Giá trị hàng hoá sức lao động

    Giá trị hàng hóa sức lao động là giá trị của những tư liệu sinh hoạt cần thiết để duy trì cuộc sống bản thân người lao động và gia đình về mặt vật chất lẫn tinh thần.

    Các yếu tố hợp thành lượng giá trị hàng hóa sức lao động

    • Giá trị những tư liệu sinh hoạt về vật chất và tinh thần cần thiết để tái sản xuất sức lao động, duy trì đời sống của bản thân người công nhân.
    • Phí tổng đào tạo người công nhân.
    • Giá trị những tư liệu sinh hoạt về vật chất và tinh thần cần thiết cho gia đình người công nhân.

    Khác với hàng hoá thông thường, giá trị hàng hoá sức lao động bao hàm cả yếu tố tinh thần và lịch sử. Điều đó thể hiện ở chỗ: nhu cầu của công nhân không chỉ có nhu cầu về vật chất mà còn gồm cả những nhu cầu về tinh thần (giải trí, học hành,…). Nhu cầu đó, cả về khối lượng lẫn cơ cấu những tư liệu sinh hoạt cần thiết cho công nhân không phải lúc nào và ở đâu cũng giống nhau. Nó tùy thuộc hoàn cảnh lịch sử của từng nước, từng thời kỳ, phụ thuộc vào trình độ văn minh đã đạt được của mỗi nước.

    Trong điều kiện tư bản hiện đại, dưới tác động của cuộc cách mạng khoa học – kỹ thuật và những điều kiện khác, sự khác biệt của công nhân về trình độ lành nghề, về sự phức tạp của lao động và mức độ sử dụng năng lực trí óc và tinh thần của họ tăng lên. Tất cả những điều kiện đó không thể không ảnh hưởng đến các giá trị sức lao động. Không thể không dẫn đến sự khác biệt theo ngành và theo lĩnh vực của nền kinh tế bị che lấp đằng sau đại lượng trung bình của giá trị sức lao động. 

    hinh-anh-hang-hoa-suc-lao-dong-3

    Giá trị sử dụng hàng hoá sức lao động

    Giá trị sử dụng của hàng hoá sức lao động cũng giống như các hàng hoá khác chỉ thể hiện ra trong quá trình tiêu dùng sức lao động, chính là quá trình sản xuất hàng hóa.

    Những tính chất đặc biệt của hàng hoá sức lao động được thể hiện đó là:

    Thứ nhất, sức lao động tạo ra một giá trị mới lớn hơn giá trj bản thân nó. Phần giá trị mới này chính là giá trị thằng dư. Như vậy, hàng hoá sức lao động có thuộc tính là nguồn gốc sinh ra giá trị. Đó là đặc điểm cơ bản nhất của giá trị sử dụng của hàng hoá sức lao động so với các hàng hoá khác. Nó là chìa khoá để giải quyết mâu thuẫn của công thức chung của tư bản. Như vậy, tiền chỉ thành tư bản khi sức lao động trở thành hàng hoá.

    Thứ hai, hàng hóa sức lao động có đặc điểm khác biệt, đó là nguồn gốc trực tiếp tạo ra giá trị thặng dư, là chìa khóa để giải quyết mâu thuẫn công thức chung của tư bản. 

    Bài viết trên đã chia sẻ đến bạn đọc những kiến thức xung quanh hàng hóa sức lao động. Hy vọng kiến thức trên có thể giúp đỡ các bạn trong quá trình học tập. Nếu có bất cứ thắc mắc gì thì hãy liên hệ ngay với Dịch vụ viết tiểu luận thuê của chúng tôi để được hỗ trợ cụ thể nhé.

    Nguồn: Luanvan24.com
  • Hướng dẫn chi tiết các cách trích dẫn tài liệu tham khảo phổ biến

    Hướng dẫn chi tiết các cách trích dẫn tài liệu tham khảo phổ biến

    Trong bài viết này, Luận Văn 24 xin giới thiệu đến bạn một số cách trích dẫn tài liệu tham khảo trong luận văn và tiểu luận phổ biến cùng những hướng dẫn chi tiết nhất. Nếu bạn đang trong quá trình làm luận văn, luận án hãy cùng tham khảo ngay dưới đây.

    hinh-anh-cach-trich-dan-tai-lieu-tham-khao-3

    1. Tài liệu tham khảo là gì?

    – Tài liệu tham khảo bao gồm các tài liệu được trích dẫn, sử dụng và đề cập trong luận văn, luận án, khóa luận, bài báo…

    – Trích dẫn tài liệu tham khảo có ý nghĩa quan trọng đối với

    • Báo cáo nghiên cứu khoa học: làm tăng giá trị đề tài nghiên cứu nhờ có đối chiếu, tham khảo, so sánh,… với các nguồn tài liệu từ bên ngoài, thể hiện rõ nguồn gốc các thông tin thu thập được.
    • Người viết báo cáo: phát triển năng lực nghiên cứu: nhờ quá trình tìm kiếm và chọn lọc những thông tin có chất lượng, giúp làm tăng khả năng tự học, tự tìm kiếm thông tin và khai thác thông tin; bồi dưỡng ý thức đạo đức nghề nghiệp, tránh hành động đạo văn…

    – Có hai cách trích dẫn tài liệu tham khảo luận văn phổ biến nhất là trích dẫn theo “tên tác giả – năm” (hệ thống Havard) và trích dẫn theo chữ số (hệ thống Vancouver) là cách hiện đang được Bộ Giáo dục và  Đào tạo Việt Nam lựa chọn.

    – Nguồn trích dẫn phải được ghi nhận ngay khi thông tin được sử dụng. Nguồn trích dẫn có thể được đặt ở đầu, giữa hoặc cuối một câu, cuối một đoạn văn hay cuối một trích dẫn trực tiếp (ví dụ hình vẽ, sơ đồ, công thức, một đoạn nguyên văn).hinh-anh-cach-trich-dan-tai-lieu-tham-khao-1.jpg

    2. Các cách trích dẫn tài liệu tham khảo phổ biến trong NCKH

    2.1. Cách ghi tài liệu tham khảo MLA

    MLA (Modern Language Association) hiện được cho là cách trích dẫn tài liệu tham khảo trong tiểu luận nghiên cứu khoa học được sử dụng nhiều nhất trong nghiên cứu, đặc biệt là lĩnh vực nhân văn và nghệ thuật. Dưới đây là hướng dẫn cơ bản hình thức trích dẫn này trong phiên bản mới nhất của MLA Handbook (xuất bản lần thứ 8).

    Cấu trúc cơ bản của kiểu trích dẫn MLA

    Họ tác giả, tên tác giả. Tên tác phẩm. Tên tác phẩm bao hàm, các đồng tác giả, lần tái bản/phiên bản, số thứ tự trong chuỗi tác phẩm, nhà phát hành, năm phát hành, địa điểm. 

    Ví dụ: Mitchell, James A. A Guide to Citation. 2nd ed, My London Publisher, 2017. 

    Danh mục tham khảo theo kiểu MLA phải đáp ứng các yêu cầu:

    • Bắt đầu trên trang mới, nằm ở cuối bài nghiên cứu.   
    • Sắp xếp theo thứ tự tác giả, nếu không rõ tác giả thì lấy theo tên tác phẩm. Nếu tác giả có nhiều tác phẩm thì xếp theo năm phát hành, nếu cùng năm phát hành thì xếp theo thứ tự ABC của tên tác phẩm.
    • Các mục phải cách nhau một dòng trắng.
    • Các dòng thứ hai trở về sau của cùng một mục phải được lùi đầu dòng 0.5 inch so với lề.
    • Nếu một tác giả có nhiều tác phẩm, tham chiếu đầu tiên phải ghi tên đầy đủ, các tham chiếu sau thay tên bằng “—”.
    • Chứa danh sách đầy đủ tất cả các tham chiếu đã được dùng trong bài nghiên cứu (in-text).

    Cách viết tài liệu tham khảo MLA ngay trong bài viết

    Trích dẫn ngay trong bài viết (in-text) thường được dùng với các câu trích dẫn trực tiếp hoặc tóm tắt ý của tác giả trong tác phẩm gốc. Các trích dẫn này phải:

    • Khớp với trích dẫn đầy đủ trong phần danh mục tham khảo.
    • Chứa từ đầu tiên trong phần danh mục tham khảo, thường là học tác giả, số trang hoặc khoảng trang.
    • Nằm ngay câu trích dẫn hoặc đoạn tóm tắt ý.   

    Ví dụ: Mitchell nói rằng “…” (189) hoặc (Mitchell 189)

    Một số trường hợp khác ghi tài liệu tham khảo khác 

    • Tác phẩm có 2-3 tác giả: liệt kê tất cả tên cùng số trang.
    • Từ 3 tác giả trở lên: chỉ ghi tên tác giả đầu tiên, theo sau bằng “et al”.
    • Không rõ tác giả: ghi đầy đủ tên tác phẩm in nghiêng, tên viết gọn nằm trong ngoặc kép hoặc tên bài/trang web trong ngoặc kép thay thế tên tác giả. Ví dụ:

    – A Guide to Citation nói rằng “…” (189) hoặc (A Guide to Citation 189).  

    – “MLA Citation Guide”  nói rằng “…” (189) hoặc (“MLA Citation Guide” 189).

    • Tác giả có nhiều tác phẩm: ghi thêm tên tác phẩm, ví dụ (Mitchell, A Guide to Citation 189).
    • Tác giả có cùng họ, ghi thêm chữ cái đầu của tên, ví dụ: (J. Mitchell 74) và (M. Mitchell 35-37).

    hinh-anh-cach-trich-dan-tai-lieu-tham-khao-4

    2.2. Trích dẫn tài liệu tham khảo APA

    APA (American Psychological Association) là một trong những cách trích dẫn tài liệu tham khảo luận văn ra đời năm 1929 bởi một nhóm các nhà tâm lý học, nhân chủng học và quản lý kinh doanh, kiểu trích dẫn này nhấn mạnh vào tên tác giả và thời gian công bố tác phẩm.

    Cấu trúc cơ bản của kiểu trích dẫn tài liệu tham khảo APA

    Họ tác giả, chữ cái đầu tên tác giả. (Năm phát hành). Tên tác phẩm. Địa điểm phát hành: Đơn vị phát hành. Nguồn URL

    Ví dụ: Baxter, C. (1997). Race equality in health care and education. Philadelphia: Ballière Tindall.

    Danh mục tham khảo theo kiểu APA phải đáp ứng các yêu cầu:

    • Nằm chính giữa, cuối cùng của bài báo.
    • Sắp xếp theo thứ tự ABC tên của tác giả (hoặc tên tác phẩm nếu không rõ tác giả, trong trường này các mạo từ “a, an, the” được bỏ qua. Nếu trích dẫn nhiều tác phẩm của cùng tác giả, sắp xếp theo năm phát hành. Nếu phát hành cùng năm, sắp xếp theo thứ tự ABC của tên tác phẩm.
    • Chứa danh sách đầy đủ tất cả các tham chiếu đã được dùng trong bài nghiên cứu (in-text).

    Cách trích dẫn danh mục tham khảo theo kiểu APA ngay trong bài viết 

    Trích dẫn ngay trong bài viết (in-text) thường được dùng với các câu trích dẫn trực tiếp hoặc tóm tắt ý của tác giả trong tác phẩm gốc. Các trích dẫn này phải khớp với trích dẫn đầy đủ trong phần danh mục tham khảo, gồm họ tác giả cùng năm phát hành tác phẩm. Ví dụ: Mitchell (2017) nói rằng…

    Cấu trúc kiểu trích dẫn này còn phụ thuộc vào việc câu trích dẫn là trực tiếp hay được tóm tắt ý.

    – Trích dẫn trực tiếp phải gồm câu trích dẫn và số trang của câu đó trong tác phẩm gốc. Ví dụ: (Mitchell, 2017, p.105)

    – Trích dẫn tóm tắt ý không cần đưa số trang. Ví dụ (Mitchell, 2017)

    • Các trường hợp nhiều tác giả
    • Hai tác giả: Dùng “và” hoặc “hoặc” giữa tên tác giả. Ví dụ: Mitchell và Smith (2017) hoặc (Mitchell & Smith, 2017)
    • Ba, bốn hoặc năm tác giả: Lần đầu trích dẫn ghi tên đầy đủ các tác giả theo cách trên, từ các lần sau chỉ cần ghi tên tác giả đầu tiên là thêm “et al”. Ví dụ: Michell et all (2017)
    • Từ sáu tác giả trở lên: Chỉ ghi tên tác giả đầu tiên, theo sau bằng “et al” như ví dụ trên.
    • Không rõ tác giả: Thêm tên tác phẩm. Ví dụ: (A guide to citation, 2017). Nếu là tên bài báo trên mạng, trang web… có thể ghi tên bài, ví dụ “APA Citation”, 2017).

    hinh-anh-cach-trich-dan-tai-lieu-tham-khao-2


    2.3. Trích dẫn tài liệu tham khảo Chicago và Turabian

    Chicago và Turabian là kiểu trích dẫn được Chicago University Press phát hành từ năm 1906. Hình thức trích dẫn này có 2 loại cơ bản là (1) kiểu dùng cho danh mục tham khảo (thường dùng trong các ngành nhân văn) và (2) kiểu dùng cho trích dẫn trong văn bản, sau đó trích dẫn trong danh mục (thường dùng trong các ngành khoa học xã hội, vật lý, tự nhiên).

    Ví dụ kiểu trích dẫn (1): Michael Pollan, The Omnivore’s Dilemma: A Natural History of Four Meals (New York: Penguin, 2006), 99–100.

    Ví dụ kiểu trích dẫn (2): trích dẫn trong văn bản (Pollan 2006, 99-100) và trích dẫn trong danh mục Pollan, Michael. 2006. The Omnivore’s Dilemma: A Natural History of Four Meals. New York: Penguin.

    2.4. Cách ghi tài liệu tham khảo Havard

    Havard là hình thức trích dẫn khá giống với APA, thường được dùng trong các ngành nhân vân. Ví dụ:

    Brick, J 2006, Academic culture: a student’s guide to studying at university, National Centre for English Language Teaching and Research, Sydney.

    Bài viết trên đây đã chia sẻ đến bạn một số cách trích dẫn tài liệu tham khảo phổ biến nhất. Hi vọng rằng bạn đọc có thể tham khảo và hoàn thiện tốt bài luận văn của mình.

    Trong quá trình làm bài luận văn, nếu bạn gặp phải bất kì khó khăn gì cần giúp đỡ thì đừng ngần ngại liên hệ qua hotline 0988 55 2424 để dịch vụ hỗ trợ làm luận văn của chúng tôi giúp bạn hoàn thành bài luận văn của mình một cách tốt nhất.

    Nguồn: Luanvan24.com
  • Một số khái niệm cơ bản về Marketing

    Một số khái niệm cơ bản về Marketing

    Trong bài viết này, Luận Văn 24 chuyên làm khóa luận tốt nghiệp thuê sẽ chia sẻ đến bạn đọc khái niệm Marketing một cách cơ bản và dễ hiểu nhất. Những khái niệm này sẽ giúp bạn có một cái nhìn tổng quát nhất về Marketing.

    Quá trình phát triển của xã hội, nhu cầu của con người ngày càng cao, thị trường cũng ngày càng được mở rộng, do đó nảy sinh sự cách ly và khác biệt giữa sản xuất và tiêu dùng. Marketing ra đời làm cho cung hiểu được cầu và làm cho cung cầu gặp được nhau. 

    1. Câu chuyện hay về Marketing

    Câu chuyện thăm dò thị trường của một hãng giày ở Mỹ chắc không còn xa lạ với các bạn:

    Có một hãng giày của Mỹ đã cử 2 nhân viên Marketing giỏi của mình đến Châu Phi. Hai người này khi đến nơi đã phát hiện ra rằng ở đó người dân toàn đi chân trần. Cả hai người đều gửi ngay báo cáo về công ty. Vậy mỗi người đã viết bản báo cáo của mình như thế nào?

    Phần sau của câu chuyện ai cũng đã biết, một anh về báo thị trường rất tiềm năng, còn một anh về báo thị trường không tiềm năng. Tuy nhiên, để có được kết luận như vậy, hai anh chàng này cần phải trả lời một số câu hỏi như sau: 

    Người dân ở đó là khách hàng hiện hữu hay tiềm năng? Nhu cầu hiện tại và tương lai của họ là gì? 

    Làm thế nào chúng ta có thể thỏa mãn những nhu cầu đó? (Những sản phẩm/dịch vụ đang cung ứng có giá trị với họ hay không? Doanh nghiệp có thể trao đổi tương tác với khách hàng hay không? Chúng ta có thể cung cấp những sản phẩm/ dịch vụ cạnh tranh hơn hay không? 

    Tại sao khách hàng nên tìm tới chúng ta. 

    Và rất rất nhiều những câu hỏi như trên nữa mới có thể trả lời được một thị trường thực sự là tiềm năng hay không.

    Ví dụ bên trên mới là phần nghiên cứu thị trường của Marketing. Vậy Marketing là gì mà lại rộng lớn như vậy, chúng ta cùng đi tìm hiểu một số khái niệm sau

    Hiện tại, Luận Văn 24 đang cung cấp làm báo cáo thuê , nhận viết assignment , hỗ trợ spss , viết tiểu luận thuê chuyên nghiệp nhất thị trường. Hãy liên hệ ngay với chúng tôi để được hỗ trợ từ A-Z.

    2. Khái niệm về Marketing

    Để định nghĩa về Marketing ta sẽ làm rõ các khái niệm có liên quan như nhu cầu, mong muốn, yêu cầu, sản phẩm, thị trường… 

    Nhu cầu là cảm giác về sự thiếu hụt một cái gì đó mà con người cảm nhận được. Nhu cầu của con người rất đa dạng và phức tạp. Nó bao gồm cả nhu cầu về sinh lý, nhu cầu an toàn, nhu cầu về quan hệ xã hội, nhu cầu được tôn trọng, nhu cầu tự phát triển, tự khẳng định mình… 

    Mong muốn là ước ao có được những thứ cụ thể để thỏa mãn nhu cầu. Mong muốn của con người không ngừng phát triển và được định hình bởi các điều kiện kinh tế, chính trị, xã hội… 

    Yêu cầu là một số lượng cụ thể hàng hóa hay dịch vụ mà người muốn mua và có khả năng thanh toán. Mong muốn của con người thực tế là vô hạn, nhưng nguồn tài lực để thỏa mãn nhu cầu lại có hạn. Khi mong muốn được đảm bảo bằng sức mua hay khả năng thanh toán thì trở thành sức cầu. 

    Sản phẩm là tất cả những gì con người làm ra để thỏa mãn mong muốn hay nhu cầu. Sản phẩm bao gồm cả sản phẩm hữu hình, cả sản phẩm vô hình. Khái niệm sản phẩm sẽ được làm rõ hơn ở phần sau. 

    Thị trường là tập hợp những người mua hàng hiện có và sẽ có (Philip Kotler). 

    Khái niệm thị trường khiến ta nghĩ đến khái niệm Marketing bởi chữ Marketing do chữ Market (thị trường) mà ra. Vậy Marketing là hoạt động của con người có quan hệ thế này hay thế khác với thị trường.

    Nhưng Marketing là gì? Hiện nay vẫn tồn tại rất nhiều khái niệm về Marketing:

    Theo hiệp hội Marketing của Mỹ:

    “Marketing là thực hiện các hoạt động kinh doanh nhằm hướng vào dòng vận chuyển hàng hóa và dịch vụ từ người sản xuất tới người tiêu thụ hoặc người sử dụng”.

    Theo Philip Kotler:

    “Marketing làm một dạng hoạt động của con người nhằm thỏa mãn những nhu cầu và mong muốn của họ thông qua trao đổi”.

    Tuy nhiên cũng có thể hiểu Marketing như sau:

    “Marketing là một tập hợp các hoạt động từ việc nghiên cứu thị trường, thiết kế sản phẩm, xây dựng chính sách giá cả, chính sách phân phối, chính sách thông tin quảng cáo và khuyến mại mà một đơn vị sử dụng để sản xuất và kinh doanh nhằm mục đích thu lợi nhuận”.

    Định nghĩa này cũng gần với định nghĩa của Tiến sĩ J.J Schawez về Marketing-mix:

    “Marketing-mix là tập hợp các công cụ về Marketing mà một công ty sử dụng để đạt được những mục tiêu trên thị trường mục tiêu”. Marketing-mix gồm 4Ps cơ bản, đó là: Product (Sản phẩm); Price (Giá cả); Place (Phân phối); Promotion (Xúc tiến hỗn hợp). Ngày nay, ngoài 4Ps cơ bản, người ta còn sử dụng thêm 4Ps khác nữa, đó là: Probing (Nghiên cứu thị trường); Partitioning (Phân đoạn thị trường); Priotizing (Định vụ mục tiêu ưu tiên); Positioning the competive options (Định vị mục tiêu cạnh tranh). 

    Theo J.J.Lam bin: “Marketing đó là quảng cáo, là kích động, là bán hàng bằng gây sức ép, tức là toàn bộ những phương tiện bán hàng đôi khi mang tính tấn công, được sử dụng để chiếm thị trường hiện có, marketing cũng là toàn bộ những công cụ phân tích phương pháp dự đoán và nghiên cứu thị trường được sử dụng nhằm phát triển cách tiếp cận những nhu cầu và yêu cầu”.

    Theo D. Larue và A. Caillat: “Marketing là toàn bộ những hoạt động trong nền kinh tế thị trường nhằm khuyến khích khêu gợi, làm nảy sinh những nhu cầu của người tiêu dùng về một loại sản phẩm và dịch vụ nào đó; thực hiện sự thích ứng liên tục của bộ máy sản xuất và bộ máy thương mại của một doanh nghiệp đối với những nhu cầu đã được xác định”.

    Bài viết liên quan:

    – Tổng quan về chiến lược marketing 4P

    – Các phương pháp thu thập dữ liệu trong nghiên cứu Marketing

    – Chia sẻ mẫu báo cáo thực tập Marketing ấn tượng nhất

    Nguồn: luanvan24.com
  • Giới thiệu về phần mềm Eviews và các phiên bản Eviews hiện hành

    Giới thiệu về phần mềm Eviews và các phiên bản Eviews hiện hành

    Phần mềm Eviews là một trong những phần mềm được sử dụng trong phương pháp định lượng nhiều nhất. Không những thế, phần mềm eview là sự lựa chọn của nhiều học sinh, sinh viên cũng như giáo viên và những nhà nghiên cứu chuyên nghiệp. Hãy cùng Luận Văn 24 chuyên xử lý số liệu spss tìm hiểu trong bài viết này nhé.

    Giới thiệu về phần mềm Eviews và các phiên bản Eviews hiện hành
    Giới thiệu về phần mềm Eviews và các phiên bản Eviews hiện hành

    1. Giới thiệu chung về Eviews

    Eviews cung cấp các công cụ phân tích dữ liệu phức tạp, hồi quy và dự báo chạy trên nền Windows. Với Eviews, ta có thể xây dựng một mối quan hệ thống kê từ dữ liệu có sẵn và sử dụng mối quan hệ này để dự báo các giá trị tương lai. Eviews có thể hữu ích trong nhiều lĩnh vực như phân tích và đánh giá dữ liệu khoa học, phân tích tài chính, dự báo kinh tế vĩ mô, mô phỏng, dự báo doanh số và phân tích chi phí. Đặc biệt Eviews là 1 phần mềm rất mạnh cho các nghiên cứu với dữ liệu thời gian và dữ liệu chéo với cỡ mẫu lớn.

    Từ năm 1994 phần mềm eview 1.0 ra đời thì cho tới nay có những phiên bản eview mới như Eviews 10, eview 8, eview 6, …

    2. Chức năng chính của Eviews

    EVIEW được sử dụng trong thống kê và kinh tế lượng nhưng chuyên về kinh tế lượng hơn. Nếu đề tài nghiên cứu có sử dụng số liệu thứ cấp là số liệu có sẵn được thu thập theo thời gian (dữ liệu chuỗi thời gian) hoặc vừa thu thập theo thời gian vừa thu thập theo từng thời điểm (dữ liệu bảng) thì việc sử dụng phần mềm EVIEWS là phù hợp hơn cả. Những chức năng chính của EVIEWS gồm:

    – Phân tích dữ liệu chuỗi thời gian, dữ liệu chéo, dữ liệu mảng

    – Thống kê mô tả dữ liệu

    – Phân tích sự tác động của các yếu tố này lên các yếu tố khác

    – Dự báo cho yếu tố cần  nghiên cứu ( ví dụ như dự báo giá xăng dầu, nhu cầu năng lượng, giá vàng,…)

    3. Các bước tiến hành phân tích bằng Eviews

    Quy trình các bước tiến hành nghiên cứu định lượng

    – Xác định và làm rõ vấn đề nghiên cứu

    – Nghiên cứu các lý thuyết liên quan và các mô hình đánh giá

    – Thiết lập mô hình nghiên cứu

    – Xây dựng thang đo, bảng câu hỏi cho nghiên cứu

    – Điều tra, thu thập dữ liệu nghiên cứu

    – Phân tích dữ liệu nghiên cứu

    – Trình bày các kết quả nghiên cứu

    – Kết luận và kiến nghị, hoàn thiện luận văn

    Cũng giống như quy trình nghiên cứu định lượng. Về chi tiết cho từng lĩnh vực, từng phần mềm thì có các bước khác biệt một chút.

    Với EViews chúng ta sẽ không phải thực hiện bước 4 : Xây dựng thang đo, bảng câu hỏi cho nghiên cứu nữa. Còn lại các bước vẫn giống như một nghiên cứu định lượng tổng quan như trong hình vẽ.

    4. Một số đề tài luận văn sử dụng Eviews

    Nghiên cứu các yếu tố tác động tới giá vàng trong nước.

    Nghiên cứu các yếu tố tác động tới giá thép trong nước.

    Các yếu tố tác động tới hiệu quả hoạt động của các công ty ngành xyz.

    Tác động của cấu trúc vốn lên hoạt động của các công ty niêm yết trên sàn giao dịch

    Tính toán rủi ro và xếp hạng tín dụng của ngân hàng XYZ.

    Tính toán giá trị rủi ro Var của danh mục đầu tư trên sàn giao dịch chứng khoán.

    Tác động của hội đồng quản trị tới hiệu quả hoạt động Tobin’s Q của các công ty XYZ.

    Hiện tại, Luận Văn 24 đang cung cấp dịch vụ làm thuê báo cáo thực tập , nhận viết assignment , làm khóa luận thuê, viết tiểu luận thuê chuyên nghiệp nhất thị trường. Hãy liên hệ ngay với chúng tôi để được hỗ trợ từ A-Z.

    5. Hướng dẫn dowload và cài đặt phần mềm Eviews

    5.1. Hướng dẫn cài đặt Eviews 7

    B1. Tải về sau đó dùng Winrar giải nén (Click chuột phải chọn Extract here) rồi tiến hành cài đặt theo hướng dẫn. Nếu chưa có Winrar thì tải về ở tab Phần Mềm Học Tập


    B2. Sau khi giải nén hết các file vào một thư mục nào đấy chúng ta tiến hành cài đặt theo các bước dưới đây:

    Chạy file Autorun.exe

    Click: Install EViews

    Tiếp tục chọn Next –> Yes –> Next

    Tới bước này họ đòi serial thì các bạn điền vào là DEMO rồi tiếp tục nhấn OK/Next và đợi cho cho trình cài đặt hoàn tất.

    B3. Máy hỏi Bạn có muốn tạo biểu tượng(icon) hay shortcut trên Desktop hay không thì bạn nhớ chọn No nhé.

    B4. Xong xuôi các bạn không vội chạy chương trình này mà tiến hành làm bước cuối cùng đấy là: copy file EViews7.exe trong thư mục REDT mà chúng ta vừa giải nén được vào thư mục cài đặt của chương trình theo đường dẫn sau:

    C:Program FilesEViews7 (nơi bạn cho cài phần mềm Eviews 7 trong máy)

    Khi đó máy có hỏi là bạn có muốn thay thế file EViews7.exe đã có sẵn hay không? 

    Nhấn Yes để đồng ý.

    B5. Copy file EViews7.exe (file vừa mới copy sang) ra màn hình desktop để sử dụng.

    5.2. Hướng dẫn cài đặt Eviews 10

    Lưu ý trước khi cài đặt Eviews. Sau khi tải phần mềm eview về bạn nhớ tắt hết phần mềm diệt virus, tắt mạng internet.

    Bước 1: Giải nén file vừa download về Tải về sau đó dùng Winrar giải nén (Click chuột phải chọn Extract here) rồi tiến hành cài đặt theo hướng dẫn Chạy file Setup cài đặt phần mềm đúng phiên bản windows 32bit hoặc 64bit

    Bước 2. Sau khi giải nén hết các file vào một thư mục nào đấy chúng ta tiến hành cài đặt theo các bước dưới đây:Chạy file Autorun.exe Click: Install EViews Tiếp tục chọn Next –> Yes –> Next Tới bước này họ đòi serial thì các bạn điền vào là DEMO rồi tiếp tục nhấn OK/Next và đợi cho cho trình cài đặt hoàn tất.

    Bước 3. Máy hỏi Bạn có muốn tạo biểu tượng(icon) hay shortcut trên Desktop hay không thì bạn nhớ chọn No nhé.

    Bước 4. Xong xuôi các bạn không vội chạy chương trình này mà tiến hành làm bước cuối cùng đấy là: copy file EViews10.exe trong thư mục REDT mà chúng ta vừa giải nén được vào thư mục cài đặt của chương trình theo đường dẫn sau: C:Program FilesEViews10 (nơi bạn cho cài phần mềm Eviews 10 trong máy)

    Khi đó máy có hỏi là bạn có muốn thay thế file EViews7.exe đã có sẵn hay không? Nhấn Yes để đồng ý.

    Bước 5. Bạn click phải vào file EViews10.exe (file vừa mới copy sang) –> chọn send to desktop

    Xem thêm các bài viết khác:

    Nguồn: luanvan24.com
  • 3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Trong thống kê có 3 loại kiểm định T-Test, đó là: One-Sample T Test, Independent Samples T Test, Paired Sample T Test. Vậy khi nào cần sử dụng loại nào? Hãy cùng Luận Văn 24 chuyên dịch vụ spss tìm hiểu trong bài viết này nhé.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS
    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    1. Kiểm định T-Test là gì?

    Phương pháp kiểm nghiệm T – Test được dùng để kiểm định có hay không sự khác biệt của giá trị trung bình của một biến đơn với một giá trị cụ thể, với giả thuyết ban đầu cho rằng giá trị trung bình cần kiểm nghiệm thì bằng với một con số cụ thể nào đó. Phương pháp kiểm định T – Test này dùng cho biến dạng thang đo khoảng cách hay tỉ lệ. Ta sẽ loại bỏ giả thuyết ban đầu khi kiểm nghiệm chó ta chỉ số Sig. nhỏ hơn mức tin cậy (0.05).

    2. Trường hợp sử dụng 3 loại kiểm định

    – Nếu muốn so sánh giá trị trung bình của tổng thể với một số cụ thể, ta thực hiện One-Sample T Test.

    – Nếu muốn so sánh hai giá trị trung bình của hai nhóm tổng thể, ta thực hiện phép kiểm định giả thiết về sự bằng nhau của hai trung bình tổng thể bằng cách sử dụng Independent Samples T Test

    – Nếu muốn so sánh hai giá trị trung bình của hai nhóm tổng thể riêng biệt với đặc điểm là mỗi phần tử trong tổng thể này có quan hệ tương đồng theo cặp với một phần tử trong tổng thể kia. Một ví dụ đơn giản là  ta cho mỗi khách hàng dùng thử hai sản phẩm, sản phẩm trước và sản phẩm sau khi cải tiến, xong yêu cầu họ đánh giá điểm của từng sản phẩm. Mục đích là ta xem xét xem trước và sau khi cải tiến sản phẩm khách hàng có đánh giá tốt hơn không. Để làm được điều này cần sử dụng Paired sample T Test.

    3. Kiểm định One Sample T – Test

    3.1. Lý thuyết kiểm định One Sample T – Test

    Các bước khi thực hiện kiểm định One-Sample T-Test bao gồm:

    + Bước 1: Đặt giả thuyết Ho: “Giá trị trung bình của biến tổng thể = giá trị cho trước”

    + Bước 2: Lọc ra các trường hợp thỏa mãn các điều kiện (nếu có) của nhóm đối tượng tham gia kiểm định.

    + Bước 3: Thực hiện kiểm định One-Sample T-Test

    + Bước 4: Tìm giá trị Sig tương ứng với giá trị T-Test t đã tính được.

    + Bước 5: So sánh giá trị Sig với giá trị xác suất a

    + Nếu Sig>a thì ta chấp nhận giả thuyết Ho

    + Nếu Sig<a thì ta bác bỏ giả thuyết Ho

    3.2. Thực hành sử dụng One Sample T – Test trong SPSS

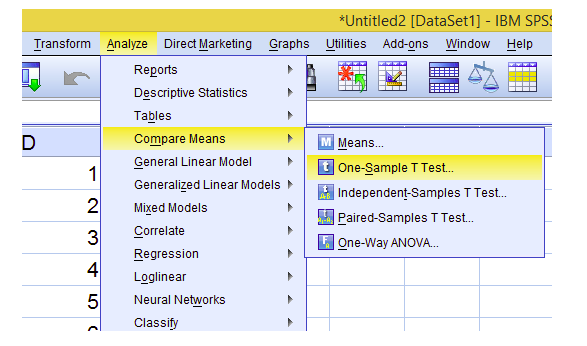
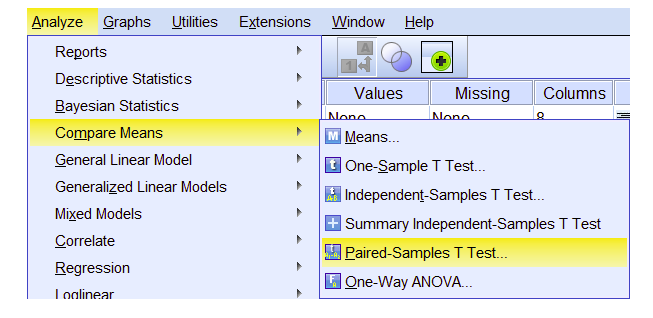
    Đầu tiên vào menu Analyze- Compare means – One-Sample T Test như hình dưới.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

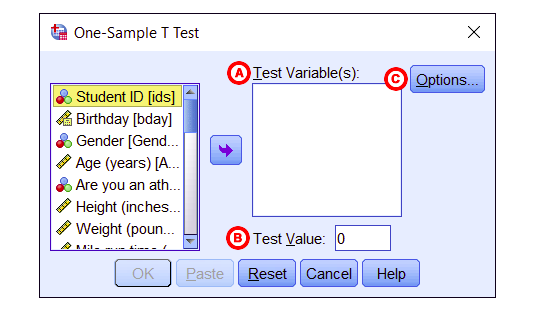
    Sau đó đưa biến cần test vào ô Test Variable(s). Còn ô Test Value bạn nhập giá trị cần kiểm định. Ô Test Value bạn nhập giá trị vào các nhóm.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

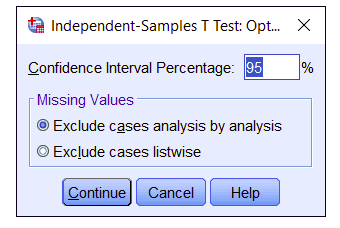
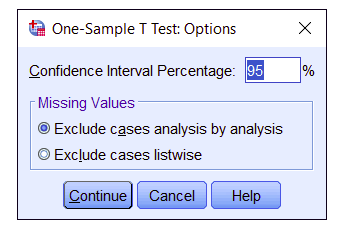
    Kích chọn nút Options để xác định độ tin cậy cho phép kiểm định, ở đây ta chọn độ tin cậy là 95% có nghĩa a = 0.05

    + Exclude cases analysis by analysis: Mỗi kiểm định T sử dụng toàn bộ các trường hợp chứa giá trị có ý nghĩa đối với biến được kiểm định.

    + Exclude cases listwise: Mỗi kiểm định T chỉ sử dụng các trường hợp có giá trị đầy đủ ở tất cả các biến được đưa vào kiểm định cùng một lúc, lúc này kích thước mẫu sẽ không đổi trong tất cả các trường hợp.

    Kích chọn Continue để trở về hộp thoại One-Sample T Test.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

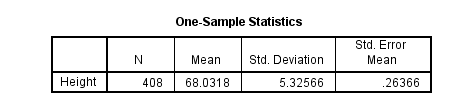
    Sau đó ấn OK, kết quả Output ra như sau:

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kết quả ta có giá trị của kiểm định t = 5.810 ứng với mức ý nghĩa quan sát Sig = 0 nhỏ hơn độ tin cậy a=0.05.

    Có sự khác biệt đáng kể về chiều cao trung bình giữa mẫu và tổng thể người trưởng thành (p <0,001).

    Chiều cao trung bình của mẫu cao hơn khoảng 1,5 inch so với trung bình dân số trưởng thành.

    Hiện tại, Luận Văn 24 đang cung cấp dịch vụ làm thuê báo cáo thực tập, làm thuê khóa luận , làm thuê báo cáo thực tập tốt nghiệp , làm tiểu luận thuê chuyên nghiệp nhất thị trường. Hãy liên hệ ngay với chúng tôi để được hỗ trợ từ A-Z.

    4. Kiểm định Independent Samples T-Test

    4.1. Lý thuyết kiểm định Independent Sample T – Test

    Các bước khi thực hiện kiểm định Independent Samples T-Test bao gồm:

    + Bước 1: Đặt giả thuyết Ho: “Giá trị trung bình của 2 biến tổng thể là như nhau”.

    + Bước 2: Thực hiện kiểm định Independent-Samples T-Test

    + Bước 3: Tìm giá trị Sig tương ứng với kiểm định sự bằng nhau của 2 phương sai tổng thể Levene đã tính được:

    + Nếu Sig > a thì phương sai giữa 2 nhóm đối tượng là không khác nhau, ta sẽ sử dụng kết quả kiểm định t ở phần Equal variances assumed.

    + Bước 4: So sánh giá trị Sig của kiểm định t được xác định ở bước 3 với xác suất a:

    + Nếu Sig > a thì ta chấp nhận giả thuyết Ho

    4.2. Thực hành sử dụng Independent Samples T – Test

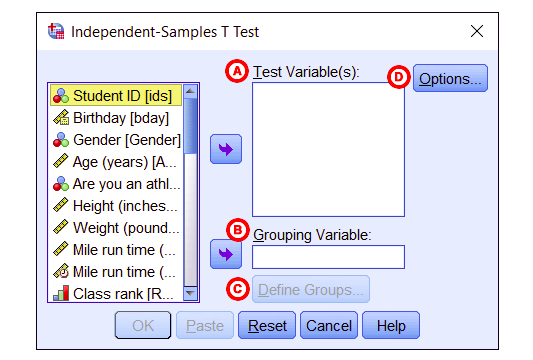
    Vào Analyze/Compare Means/Independent Samples T-Test xuất hiện hộp thoại Independent-Samples T Test, đưa biến định lượng muốn kiểm định trị trung bình vào khung Test Variable, đưa biến định tính muốn chia thành 2 nhóm

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kích chọn nút Define Groups để chỉ định 2 nhóm cần so sánh với nhau

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kích chọn nút Options để xác định độ tin cậy cho phép kiểm định, ở đây ta chọn độ tin cậy là 95% có nghĩa a = 0.05.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kích chọn Continue để trở về hộp thoại Independent-Samples T Test.

    Thực hiện phép kiểm định: Kích chọn OK, kết quả thu được các bảng sau:

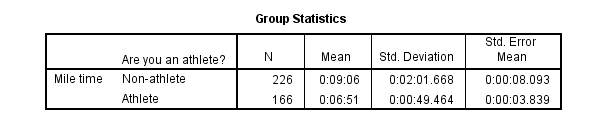
    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    5. Kiểm định Paired Sample T – Test

    5.1. Lý thuyết kiểm định Paired Sample T – Test

    Các bước khi thực hiện kiểm định Paired-Samples T-Test bao gồm:

    + Bước 1: Đặt giả thuyết Ho: “Không có sự khác nhau về trị hai trung bình tổng thể”, tức là khác biệt giữa 2 trung bình là bằng 0.

    + Bước 2: Thực hiện kiểm định Paired-Samples T-Test

    + Bước 3: So sánh giá trị Sig của kiểm định t được xác định ở bước 2 với xác suất a:

    + Nếu Sig > a thì ta chấp nhận giả thuyết Ho

    + Nếu Sig < a thì ta bác bỏ giả thuyết Ho

    5.2. Thực hành sử dụng Paired Sample T – Test

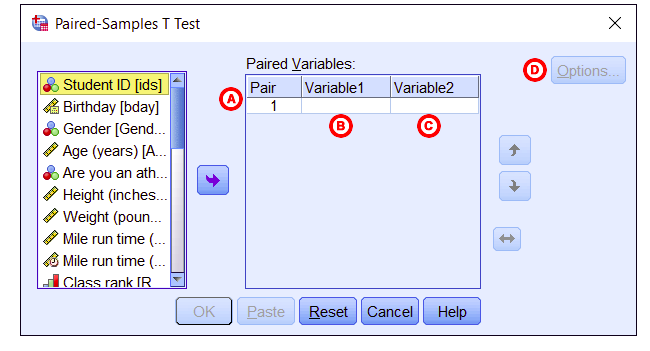
    Vào Analyze/Compare Means/Paired Samples T-Test xuất hiện hộp thoại Paired-Samples T Test, đưa 2 biến muốn kiểm định trị trung bình vào khung Paired Variables

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kích chọn nút Options để xác định độ tin cậy cho phép kiểm định, ở đây ta chọn độ tin cậy là 95% có nghĩa a = 0.05.

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Kích chọn Continue để trở về hộp thoại Paired-Samples T Test.

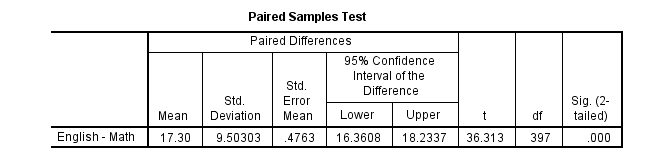
    Thực hiện phép kiểm định: Kích chọn OK, kết quả thu được các bảng sau:

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    3 loại kiểm định T-Test và các trường hợp sử dụng trong SPSS

    Từ kết quả, chúng ta có thể nói rằng:

    Điểm tiếng Anh và Toán tương quan yếu và tích cực (r = 0,243, p <0,001).

    Có sự khác biệt trung bình đáng kể giữa điểm tiếng Anh và Toán (t394 = 36.313, p <0,001).

    Trung bình điểm tiếng Anh cao hơn 17,3 điểm so với điểm môn Toán (95% CI [16,36, 18,23]).

    Xem thêm các bài viết khác:

    Nguồn: luanvan24.com

  • Tải phần mềm SPSS 20 và phần mềm SPSS 22 miễn phí

    Tải phần mềm SPSS 20 và phần mềm SPSS 22 miễn phí

    Phần mềm SPSS 20 và phần mềm SPSS 22 gần như là một phần mềm không thể thiếu trong quá trình phân tích, thống kê, chạy mô hình… của các bài nghiên cứu. Hiện nay, rất nhiều học sinh, sinh viên, nghiên cứu sinh… tại nhiều trường đại học tiếp xúc với SPSS. Vậy SPSS là gì? Tham khảo bài viết của Luận Văn 24 dưới đây.

    Phần mềm SPSS 20 và phần mềm SPSS 22 miễn phí
    Phần mềm SPSS 20 và phần mềm SPSS 22 miễn phí

    Theo định nghĩa SPSS (Statistical Product and Services Solutions) là một phần mềm thống kê, thường được sử dụng trong nghiên cứu xã hội đặc biệt là trong tâm lý học, tiếp thị và xã hội học. Nó cũng được sử dụng thường xuyên trong nghiên cứu thị trường.

    SPSS cung cấp một hệ thống quản lý dữ liệu và khả năng phân tích thống kê với giao diện thân thiện cho người dùng trong môi trường đồ hoạ, sử dụng các trình đơn mô tả và các hộp thoại đơn giản.

    SPSS với số hiệu phiên bản 22 đem lại cho người dùng một giao diện đơn giản giúp bạn tạo ra các đồ thị và khi đã tạo được một đồ thị, nhờ giao diện này mà người sử dụng có thể tuỳ ý hiệu chỉnh đồ thị cũng như hoàn thiện chúng.

    Trong phần mềm SPSS các đồ thị có chất lượng rất cao và bạn có thể dễ dàng dán chúng vào các tài liệu khác cũng như từ các tài liệu khác như Word, Excel bạn có thể dễ dàng copy dữ liệu qua lại.

    SPSS được phát triển để cung cấp đến nhiều người dùng thông dụng, khẩu hiệu là thực sự làm, thực sự dễ, và mục tiêu này chương trình đã đáp ứng được cho người dùng.

    1. Giới thiệu chung về các phiên bản phần mềm SPSS

    Các phiên bản SPSS các bạn tìm kiếm được trên Internet hiện nay gồm: SPSS 16, SPSS 18, SPSS 20, SPSS 22. Phiên bản SPSS 22 có một số thay đổi so với bản 20, đây là 2 phiên bản mới được cải tiến nhiều về giao diện, màu sắc và các biểu tượng cũng như các lệnh trong menu được điều chỉnh hợp lý hơn.

    Trong các phiên bản này thì tìm kiếm nhiều nhất và thông dụng nhất đối với mọi người là phần mềm SPSS 20 và SPSS 22. Còn đối với phần mềm SPSS phiên bản SPSS 25 đã được thay đổi và cải tiến hơn so với phiên bản SPSS 20 đây là phiên bản mới được cải tiến nhiều về giao diện, màu sắc và các biểu tượng (icon ) cũng như các lệnh trong menu đã được điều chỉnh thích hợp hơn.

    Ngoài phiên bản cho window thì Phiên bản SPSS cho Mac cũng có những tính năng tương tự, hỗ trợ bạn xử lý những khối lượng dữ liệu lớn trong kinh doanh, sử dụng cho các doanh nghiệp ở nhiều quy mô khác nhau.

    Trong bài viết này, Luận Văn 24 sẽ cung cấp cho các bạn link tải phần mềm SPSS các phiên bản SPSS 20, SPSS 22, SPSS 25.

    Các link được chúng tôi tổng hợp từ nhiều nguồn uy tín khác nhau.

    2. Phần mềm SPSS 20 Full

    2.1. Download spss 20 full crack

    Ưu điểm vượt trội của bản phần mềm SPSS này là các bạn tải về, click đôi file vừa tải, nhấn 1 nút Next là xong. Phần mềm sẽ tự cài đặt và crack.

    Với phần mềm đã Crack sẵn để tối ưu hạn hạn chế các hiệu năng của máy tính cũng như phù hợp với tất cả các máy tính có cấu hình từ thấp đến cao đều sử dụng tốt thì phần mềm đã được cắt bớt 1 số phần rườm rà và không cần thiết. Do vậy khi bạn sử dụng để mở 1 file dữ liệu nào đó, các bạn mở phần mềm SPSS lên trước (click đôi vào icon IBM SPSS Statistic 20 ngoài màn hình khi các bạn mới cài đặt phần mềm xong), sau đó chọn File > Open > Data rồi mở file, hoặc có thể click trực tiếp vào biểu tượng Open trên thanh công cụ SPSS.

    Bạn có thể tham khảo trên các link tải SPSS 20 dưới đây:

    ???Link tải 1

    ???Link tải 2

    ???Link tải 3

    Pass unlock: KTH

    Pass giải nén: forum.kienthuchay.org

    Hướng dẫn cài đặt SPSS 20

    Đối với các bạn sử dụng Windows thì việc cài đặt SPSS khá đơn giản, sau khi giải nén các bạn tìm mở file readme.txt để xem hướng dẫn cụ thể. Lưu ý ngắt mạng khi cài đặt nhé.

    Đối với các bạn dùng Mac thì máy tính của các bạn cần có JAVA trước khi cài đặt, nếu không có thì chương trình sẽ tự động tải xuống. Sau đó bạn làm theo các bước sau để tiến hành cài đặt:

    • Ngắt kết nối mạng
    • Chạy file cài đặt chương trình
    • Bấm Next cho đến mục Licence
    • Chọn Single User Licence
    • Bấm Install
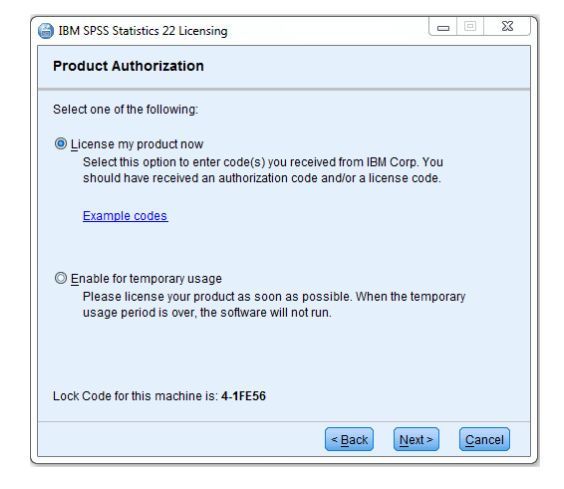
    • Chọn License my product now
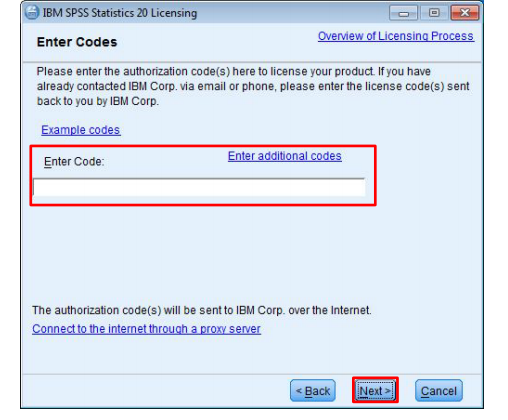
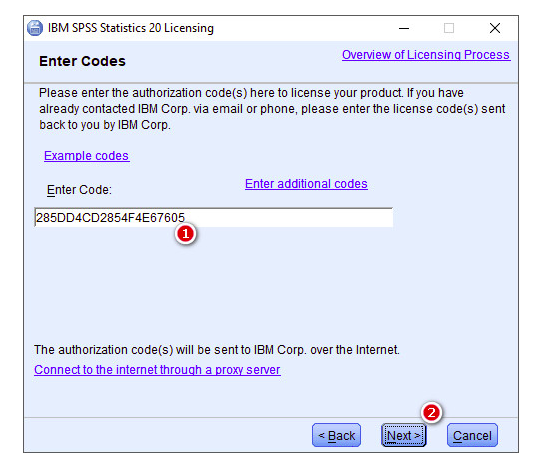
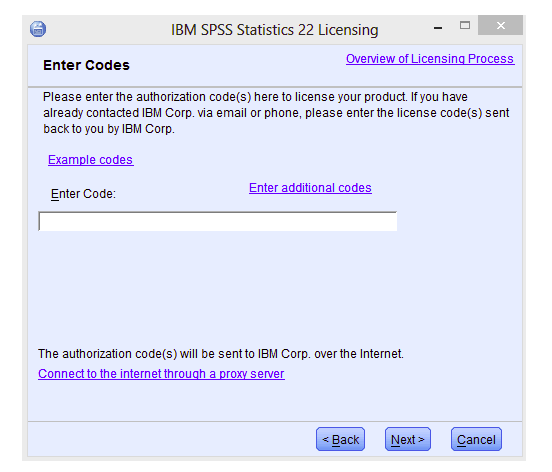
    • Dán mã 285DD4CD2854F4E67605, Chọn Next
    • Chọn Desktop email
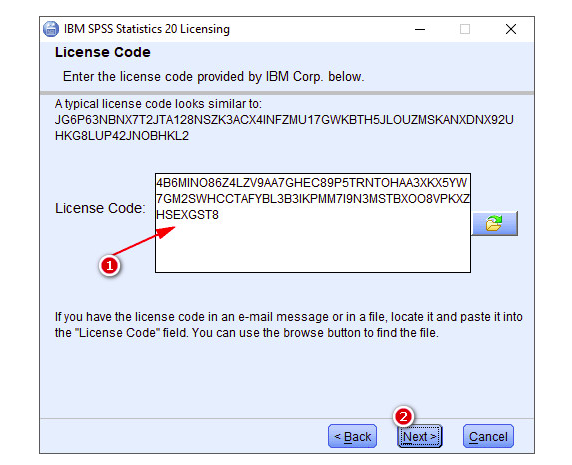
    • Nhấn vào nút Enter license code(s)

    2.2. Bản SPSS 20 Full License Key

    Lưu ý: Trước khi đi vào cài đặt, các bạn cần phải ngắt hết mọi kết nối mạng vào máy tính. Nếu có Internet, key sẽ bị phát hiện và SPSS sẽ khóa key không cho các bạn crack nhé.

    Ưu điểm của bản này đó là đây là bản gốc của chính IBM không bị cắt gọn. Khi cài vào file SPSS đuôi .sav sẽ tự động nhận diện trình đọc file của phần mềm SPSS. Tuy nhiên, điểm yếu là với các bạn ít rành về tin học thì sẽ thấy hơi rắc rối từ công đoạn cài đến công đoạn nhập key.

    Bạn có thể tải phần mềm SPSS 20 tại đây

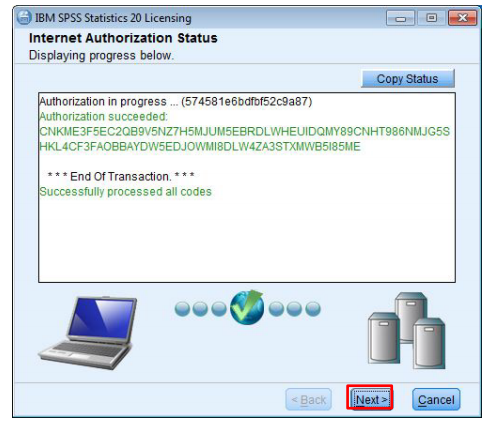
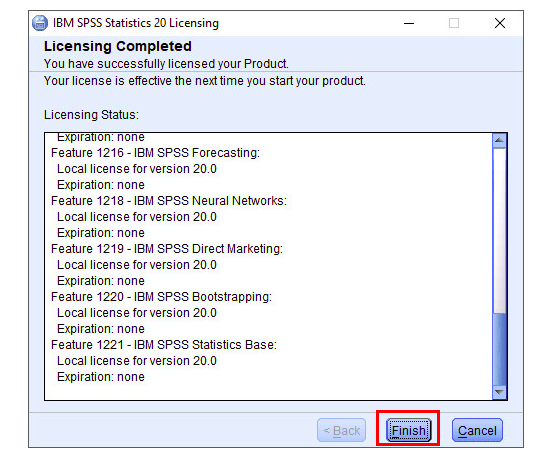
    Các bạn sau khi đã tải file về, sau đó nhấp đôi chuột vào file SPSS 20.0.exe để tiến hành cài đặt. Các thao tác như chọn đường dẫn lưu file,… các bạn cứ làm bình thường. Đến khi gần cuối sẽ nhận được một thông báo dưới đây, các bạn làm theo thứ tự hình để tiến hành crack SPSS 20:

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    Các bước dowload spss

    3. Phần mềm SPSS 22

    3.1. SPSS 22 32bit (bản chuẩn) Link bảo gốc do nhà sản xuất phát hành

    Link tải ngay

    Mô tả: Phần mềm thống kê, phân tích dữ liệu

    Phần mềm do SPSS Software phát hành, có dung lượng 746 MB

    Các hệ điều hành được hỗ trợ: Windows XP/Vista/7/8/10

    Phiên bản hiện tại: SPSS 22 32bit

    3.2. SPSS 22 64bit (bản chuẩn) Link chính chủ từ nhà sản xuất

    Link tải ngay

    Mô tả: Phần mềm thống kê, phân tích dữ liệu

    Phần mềm do SPSS Software phát hành, có dung lượng 746 MB

    Các hệ điều hành được hỗ trợ: Windows XP/Vista/7/8/10

    Phiên bản hiện tại: SPSS 22 64bit

    Hiện tại, chúng tôi đang cung cấp dịch vụ làm thuê báo cáo thực tập tốt nghiệp , dịch vụ viết assignment , dịch vụ viết thuê tiểu luận , làm luận văn tốt nghiệp… chuyên nghiệp nhất thị trường. Hãy liên hệ ngay với chúng tôi để được hỗ trợ từ A-Z.

    3.3. Hướng dẫn cài đặt phần mềm SPSS 22 trên máy tính

    Bước 1: Trước tiên các bạn cần Download phần mềm tại đây về cài đặt. Tùy theo máy tính của bạn dùng hệ điều hành 32bit hay 64 bit, mà bạn có thể tải version về cho phù hợp

    Bước 2: Sau khi tải về, các bạn tiến hành giải nén bằng cách nhấn chuột phải vào tệp và chọn Extract Here, chúng ta sẽ được thư mục tương ứng.

    Hướng dẫn cài đặt phần mềm SPSS 22

    Bước 3: Vào thư mục mà bạn vừa giải nén, các bạn nhấp đúp chay file SPSS_Statistics_22_win64 để cài đặt chương trình (nhớ ngắt kết nối internet khi cài đặt nhé).

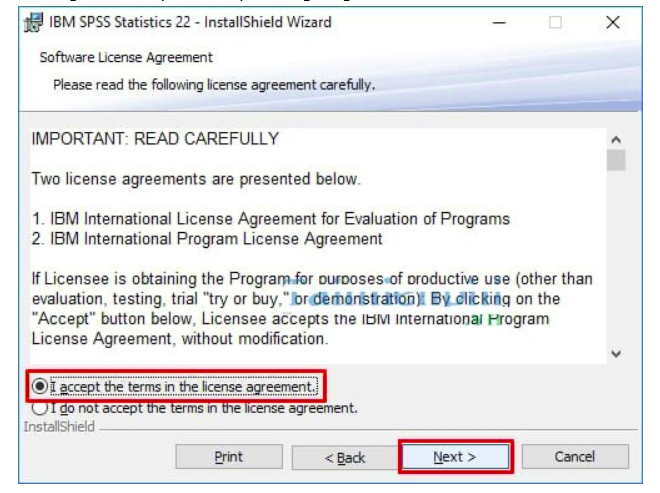
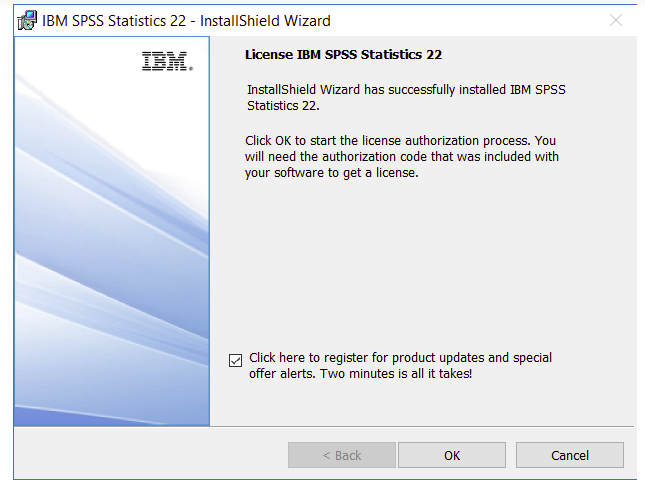
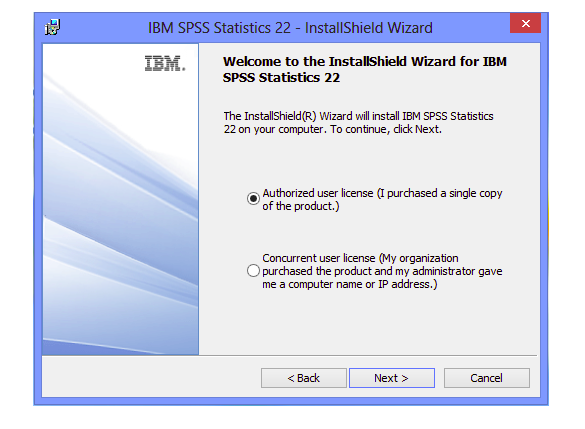
    Bước 4: Sau khi phần mềm tự động giải nén, các bạn nhấn thực hiện các thao tác cài đặt SPSS như các hình sau đây.

    Hướng dẫn cài đặt phần mềm SPSS 22

    Hướng dẫn cài đặt phần mềm SPSS 22

    Hướng dẫn cài đặt phần mềm SPSS 22

    Hướng dẫn cài đặt phần mềm SPSS 22

    Hướng dẫn cài đặt phần mềm SPSS 22

    Như vậy, trên đây là chi tiết cách cài đặt SPSS trên máy tính mà Luận Văn 24 chia sẻ với bạn đọc nào đang gặp khó khăn trong việc setup phần mềm này. Hy vọng bài viết hữu ích và hỗ trợ các bạn trong bước đầu phân tích, thống kê dữ liệu bằng phần mềm này.  Ngoài ra để làm quen với phần mềm SPSS bạn có thể xem qua bài viết HƯỚNG DẪN SỬ DỤNG PHẦN MỀM SPSS để sử dụng phần mềm được thuận tiện hơn.

    Đối với việc download phần mềm spss 16.0 full crack free hiện nay không còn được nhiều người sử dụng nên chúng tôi không đề cập đến bài viết này.

    Xem thêm các bài viết khác:

    Nguồn: luanvan24.com
  • Ý nghĩa và phân tích hệ số tương quan pearson chi tiết nhất

    Ý nghĩa và phân tích hệ số tương quan pearson chi tiết nhất

    Phân tích tương quan Pearson là một trong những bước vô cùng quan trọng khi bạn làm luận văn nghiên cứu sử dụng định lượng SPSS. Vậy phân tích tương quan để làm gì, hệ số tương quan Pearson là gì và cách chạy tương quan như thế nào? Tất cả những câu hỏi khiến bạn đang đau đầu sẽ được Luận Văn 24 chuyên hỗ trợ spss giải đáp trong bài viết ngắn gọn này.
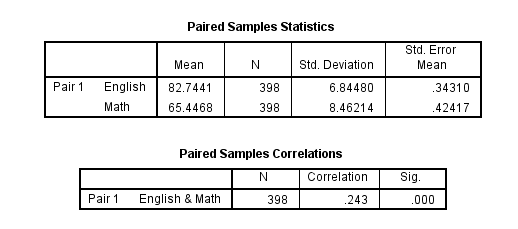
    1. Tại sao cần phân tích tương quan?

    Sau khi tiến hành kiểm định phân tích EFA, bước tiếp theo chính là tạo biến đại diện cho mỗi nhóm nhân tố và tiến hành phân tích tương quan (correlation), hồi quy (regression).

    Trước khi thực hiện kiểm tra hồi quy mô hình thì cần tiến hành phân tích tương quan giữa các nhân tố độc lập với nhân tố phụ thuộc. Từ đó chúng ta sẽ chọn những nhân tố độc lập thực sự có tương quan với nhân tố phụ thuộc và đưa những nhân tố đó vào hồi quy.

    2. Hệ số tương quan Pearson là gì?

    Hệ số tương quan Pearson (Pearson correlation coefficient, kí hiệu r) đo lường mức độ tương quan tuyến tính giữa hai biến. Về nguyên tắc, tương quan Pearson sẽ tìm ra một đường thẳng phù hợp nhất với mối quan hệ tuyến tính của 2 biến.

    Hệ số tương quan Pearson (r) sẽ nhận giá trị từ +1 đến -1.  Điều kiện để tương quan có ý nghĩa là giá trị sig. <0.05

    • r < 0 cho biết một sự tương quan nghịch giữa hai biến, nghĩa là nếu giá trị của biến này tăng thì sẽ làm giảm giá trị của biến kia.
    • r=0 cho thấy không có sự tương quan.
    • r > 0 cho biết một sự tương quan thuận giữa hai biến, nghĩa là nếu giá trị của biến này tăng thì sẽ làm tăng giá trị của biến kia.

    Cho hai biến số x và y  từ n mẫu, hệ số tương quan Pearson được ước tính bằng công thức sau đây:

    Hệ số tương quan Pearson là gì
    Hệ số tương quan Pearson là gì

    Hiện tại, chúng tôi đang cung cấp dịch vụ làm thuê báo cáo thực tập tốt nghiệp , dịch vụ viết assignment , dịch vụ viết thuê tiểu luận , làm luận văn tốt nghiệp… chuyên nghiệp nhất thị trường. Hãy liên hệ ngay với chúng tôi để được hỗ trợ từ A-Z.

    3. Cách chạy tương quan Pearson

    Trong phân tích áp dụng cho luận văn, kiểm định hệ số tương quan Pearson  dùng để kiểm tra mối liên hệ tuyến tính giữa các biến độc lập và biến phụ thuộc. Nếu các biến độc lập với nhau có tương quan chặt thì phải lưu ý đến vấn đề đa cộng tuyến khi phân tích hồi quy (giả thuyết H0: hệ số tương quan bằng 0). Cụ thể cách chạy như sau:

    Bước 1: Bạn vào menu Analyze-> Correlate -> Bivariate

    Cách chạy tương quan Pearson
    Cách chạy tương quan Pearson

    Hộp thoại Bivariate Correlations xuất hiện, lúc này bạn đưa các biến độc lập và biến phụ thuộc ở bên trái đã được tạo ở bước trên qua ô Variables bên phải. Xong bấm OK

    phân tích tươn quan pearson (3)
    phân tích tươn quan pearson (3)

    Bảng tương quan Correlations xuất hiện như sau:

    phân tích tươn quan pearson (4)
    phân tích tươn quan pearson (4)

    Pearson Correlations: Hệ số tương quan Pearson

    Giá trị Sig: Significant của kiểm định Pearson. Giả thuyết H0: hệ số tương quan bằng 0. Do đó nếu Sig. này bé hơn 5% ta có thể kết luận được là hai biến có tương quan với nhau. Hệ số tương quan càng lớn tương quan càng chặt. nếu Sig. này lớn hơn 5% thì hai biến không có tương quan với nhau.

    Từ bảng trên, chúng ta có thể kết luận như sau:

    Cân nặng (Weight) và chiều cao (Height)có mối quan hệ tuyến tính có ý nghĩa thống kê (p <.001).

    Hướng của mối quan hệ là tích cực (nghĩa là chiều cao và cân nặng có mối tương quan dương), nghĩa là các biến này có xu hướng tăng cùng nhau (nghĩa là, chiều cao lớn hơn có liên quan đến trọng lượng lớn hơn).

    Độ lớn hoặc cường độ của liên kết xấp xỉ vừa phải (.3 <| r | <.5).

    -Vì một trong những điều kiện cần để phân tích hồi quy là biến độc lập phải có tương quan với biến phụ thuộc, nên nếu ở bước phân tích tương quan này biến độc lập không có tương quan với biến phụ thuộc thì ta loại biến độc lập này ra khỏi phân tích hồi quy.

    -Kết quả phân tích tương quan Pearson cho thấy một số biến độc lập có sự tương quan với nhau. Do đó khi phân tích hồi quy cần phải chú ý đến vấn đề đa cộng tuyến. Các biến độc lập có tương quan với biến phụ thuộc và do đó sẽ được đưa vào mô hình để giải thích cho biến phụ thuộc.

    4. Ý nghĩa hệ số tương quan pearson

    – Ô màu xanh: hệ số tương quan Pearson

    – Ô màu đỏ: significant của kiểm định Pearson. Giả thuyết H0: hệ số tương quan bằng 0. Do đó nếu Sig. này bé hơn 5% ta có thể kết luận được là hai biến có tương quan với nhau. Hệ số tương quan càng lớn tương quan càng chặt. nếu Sig. này lớn hơn 5% thì hai biến không có tương quan với nhau.

    – Vì một trong những điều kiện cần để phân tích hồi quy là biến độc lập phải có tương quan với biến phụ thuộc, nên nếu ở bước phân tích tương quan này biến độc lập không có tương quan với biến phụ thuộc thì ta loại biến độc lập này ra khỏi phân tích hồi quy.

    – Kết quả phân tích tương quan Pearson cho thấy một số biến độc lập có sự tương quan với nhau. Do đó khi phân tích hồi quy cần phải chú ý đến vấn đề đa cộng tuyến. Các biến độc lập có tương quan với biến phụ thuộc và do đó sẽ được đưa vào mô hình để giải thích cho biến phụ thuộc.

    Nguồn: luanvan24.com